Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.287 questões


Ano: 2023
Banca:
ISBA
Órgão:
Prefeitura de São Brás - AL
Prova:
ISBA - 2023 - Prefeitura de São Brás - AL - Contador |
Q3628152
Contabilidade Pública
A Receita Orçamentária são disponibilidades
de recurso financeiro que ingressam durante o
exercício e que aumenta o saldo financeiro da
instituição. Estas são classificadas conforme
critérios: Natureza, Fonte/Destinação e Indicador
de resultado primário. Sendo assim, NÃO
corresponde a uma espécie de receita
orçamentária classificada na origem receitas
patrimonial as:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Ilhota - SC
Prova:
FURB - 2023 - Prefeitura de Ilhota - SC - Contador |
Q3624984
Contabilidade Pública
As Receitas Públicas se classificam inicialmente pela sua
categoria econômica, considerando o impacto que o seu
ingresso causa no patrimônio público. Assinale a opção
que apresenta uma receita cuja categoria econômica
seja de capital:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Ilhota - SC
Prova:
FURB - 2023 - Prefeitura de Ilhota - SC - Contador |
Q3624976
Contabilidade Pública
Normalmente, quando um órgão ou entidade pública
recebe bens e mercadorias adquiridas por meio de um
processo licitatório, o fornecedor envia um documento
impresso para acompanhar o trânsito das mercadorias e
que também servirá como base para a devida
escrituração e registro da despesa pública. Trata-se
do/a:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Ilhota - SC
Prova:
FURB - 2023 - Prefeitura de Ilhota - SC - Contador |
Q3624968
Contabilidade Pública
É a classificação da receita orçamentária utilizada por
todos os entes da Federação e que visa identificar a
origem do recurso segundo o fato gerador
"acontecimento real que ocasionou o ingresso da receita
nos cofres públicos":
Ano: 2023
Banca:
AMEOSC
Órgão:
Prefeitura de Dionísio Cerqueira - SC
Prova:
AMEOSC - 2023 - Prefeitura de Dionísio Cerqueira - SC - Contador |
Q3621770
Contabilidade Pública
"São disponibilidades de recursos financeiros que
ingressam durante o exercício e que aumentam o saldo financeiro da instituição. Instrumento por meio do qual se
viabiliza a execução das políticas públicas, são fontes de
recursos utilizadas pelo Estado em programas e ações
cuja finalidade precípua é atender às necessidades
públicas e demandas da sociedade. Pertencem ao
Estado, transitam pelo patrimônio do Poder Público e, via
de regra, por força do princípio orçamentário da
universalidade, estão previstas na Lei Orçamentária
Anual - LOA. Nesse contexto, embora haja
obrigatoriedade de a LOA registrar a previsão de
arrecadação, a mera ausência formal do registro dessa
previsão, no citado documento legal, não lhes retira o
caráter de orçamentárias, haja vista o art. 57 da Lei nº
4.320, de 1964, determinar classificar-se [...] toda receita
arrecadada que porventura represente ingressos
financeiros orçamentários, inclusive se provenientes de
operações de crédito, exceto: operações de crédito por
antecipação de receita, emissões de papel moeda e
outras entradas compensatórias no ativo e passivo
financeiros".
O texto acima se refere a:
O texto acima se refere a:
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Videira - SC
Prova:
FEPESE - 2023 - Prefeitura de Videira - SC - Contador |
Q3618358
Contabilidade Pública
Texto associado
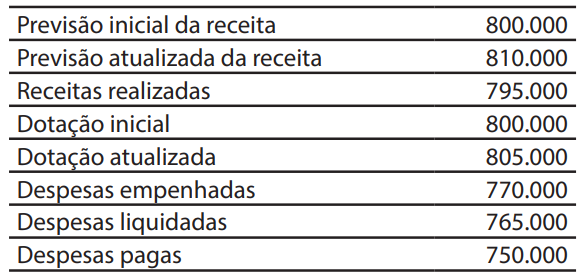
Caso 1
Para responder à questão, considere as seguintes informações extraídas do balanço orçamentário do município de Nova
Puglia em 31/12/2021 (valores em R$).
Durante o exercício financeiro de 2021, ainda ocorreram as seguintes operações, que foram corretamente
registradas:
1. Reconhecimento da depreciação,
no valor de R$ 30.000.
2. Reconhecimento de ajuste de perdas
de estoques, no valor de R$ 10.000.
3. Pagamento de restos a pagar do
exercício anterior, no valor de R$ 15.000.
4. Recebimento de um equipamento,
em doação, no valor de R$ 50.000.
Ao final do exercício financeiro de 2021, o valor
inscrito em restos a pagar processados foi de:
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Videira - SC
Prova:
FEPESE - 2023 - Prefeitura de Videira - SC - Contador |
Q3618356
Contabilidade Pública
Os seguintes recursos ingressaram no caixa
de um ente da federação no decorrer do exercício
financeiro:
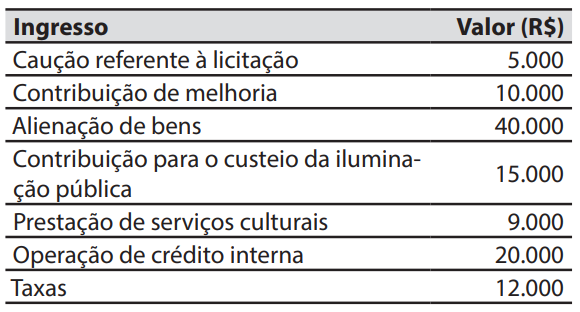
O valor do total dos ingressos classificados na categoria econômica de receitas correntes é de:
O valor do total dos ingressos classificados na categoria econômica de receitas correntes é de:
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Videira - SC
Prova:
FEPESE - 2023 - Prefeitura de Videira - SC - Contador |
Q3618355
Contabilidade Pública
No contracheque do servidor público de um
município constaram as seguintes informações:
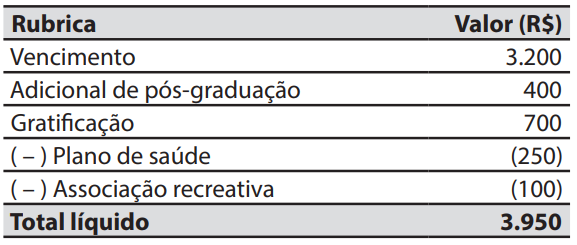
Com base nas informações do contracheque do servidor público, é correto afirmar que o município registrou uma despesa:
Com base nas informações do contracheque do servidor público, é correto afirmar que o município registrou uma despesa:
Ano: 2023
Banca:
EPL Concursos
Órgão:
Prefeitura de Santa Cruz de Monte Castelo - PR
Prova:
EPL - 2023 - Prefeitura de Santa Cruz de Monte Castelo - PR - Auxiliar de Contabilidade |
Q3614666
Contabilidade Pública
De acordo com a lei No 4.320, de 17 de março de
1964 classificam-se como Inversões Financeiras as
dotações destinadas a:
I- aquisição de móveis, ou de bens de capital já em utilização;
II- aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital;
III- constituição ou aumento do capital de entidades ou empresas que visem a objetivos comerciais ou financeiros, inclusive operações bancárias ou de seguros.
Após a análise dos itens acima, assinale a alternativa correta:
I- aquisição de móveis, ou de bens de capital já em utilização;
II- aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital;
III- constituição ou aumento do capital de entidades ou empresas que visem a objetivos comerciais ou financeiros, inclusive operações bancárias ou de seguros.
Após a análise dos itens acima, assinale a alternativa correta:
Ano: 2023
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Câmara de Icatu - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2023 - Câmara de Icatu - MA - Contador |
Q3613915
Contabilidade Pública
Em conformidade com a lei 4.320/64, assinale
a assertiva que representa as categorias
econômicas que as receitas podem ser
classificadas.
Ano: 2023
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Câmara de Icatu - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2023 - Câmara de Icatu - MA - Contador |
Q3613914
Contabilidade Pública
Assinale a assertiva que representa uma
Receita de Capital.
Ano: 2023
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Câmara de Icatu - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2023 - Câmara de Icatu - MA - Contador |
Q3613911
Contabilidade Pública
As receitas orçamentárias são disponibilidades
de recursos financeiros que ingressam durante
o exercício e que aumentam o saldo financeiro
da instituição. Instrumento por meio do qual
se viabiliza a execução das políticas públicas,
as receitas orçamentárias são fontes de
recursos utilizadas pelo Estado em programas
e ações cuja finalidade precípua é atender às
necessidades públicas e demandas da
sociedade. Assinale a assertiva que NÃO
representa uma receita corrente
orçamentária.
Ano: 2023
Banca:
LJ Assessoria e Planejamento Administrativo Limita
Órgão:
Câmara de Icatu - MA
Prova:
LJ Assessoria e Planejamento Administrativo Limita - 2023 - Câmara de Icatu - MA - Contador |
Q3613909
Contabilidade Pública
Foram extraídos os seguintes dados dos
orçamentos de 2021 das câmaras municipais
do município A, e do município B.
Município A
Despesas fixadas....................R$ 1.000.000,00
Despesas Empenhadas..........R$ 800.000,00
Despesas liquidadas...............R$ 450.000,00
Despesas pagas......................R$ 220.000,00
Município B
Despesas fixadas....................R$ 1.500.000,00
Despesas Empenhadas..........R$ 1.250.000,00
Despesas liquidadas...............R$ 950.000,00
Despesas pagas......................R$ 550.000,00
Com base nas informações apresentadas, assinale a assertiva que contém os restos a pagar processados do município A, e os restos a pagar não processados do município B, respectivamente.
Município A
Despesas fixadas....................R$ 1.000.000,00
Despesas Empenhadas..........R$ 800.000,00
Despesas liquidadas...............R$ 450.000,00
Despesas pagas......................R$ 220.000,00
Município B
Despesas fixadas....................R$ 1.500.000,00
Despesas Empenhadas..........R$ 1.250.000,00
Despesas liquidadas...............R$ 950.000,00
Despesas pagas......................R$ 550.000,00
Com base nas informações apresentadas, assinale a assertiva que contém os restos a pagar processados do município A, e os restos a pagar não processados do município B, respectivamente.
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Itaipulândia - PR
Prova:
OBJETIVA - 2023 - Prefeitura de Itaipulândia - PR - Técnico em Contabilidade |
Q3600161
Contabilidade Pública
Quanto à origem das Receitas, assinalar a alternativa
CORRETA:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Itaipulândia - PR
Prova:
OBJETIVA - 2023 - Prefeitura de Itaipulândia - PR - Técnico em Contabilidade |
Q3600160
Contabilidade Pública
Sobre as despesas orçamentárias, assinalar a alternativa
CORRETA:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Itaipulândia - PR
Prova:
OBJETIVA - 2023 - Prefeitura de Itaipulândia - PR - Técnico em Contabilidade |
Q3600154
Contabilidade Pública
Nos termos da Lei nº 4.320/1964, as cotas de receitas
que uma entidade pública deva transferir a outra deverão
ser incluídas como:
Ano: 2023
Banca:
MSConcursos
Órgão:
Prefeitura de Pirapó - RS
Prova:
MS CONCURSOS - 2023 - Prefeitura de Pirapó - RS - Auxiliar de Contabilidade |
Q3597018
Contabilidade Pública
Conforme art. 50, da Lei de Responsabilidade Fiscal, a despesa e a assunção de compromisso serão
registradas segundo o regime de:
Ano: 2023
Banca:
MSConcursos
Órgão:
Prefeitura de Pirapó - RS
Prova:
MS CONCURSOS - 2023 - Prefeitura de Pirapó - RS - Auxiliar de Contabilidade |
Q3597014
Contabilidade Pública
As Receitas são os ingressos de recursos públicos no orçamento público, sendo as contribuições, taxas e
impostos consideradas como receitas:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canela - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canela - RS - Contador |
Q3594372
Contabilidade Pública
A respeito da contabilização da dívida ativa, marcar C
para as afirmativas Certas, E para as Erradas e, após,
assinalar a alternativa que apresenta a sequência CORRETA:
( ) Os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em que forem arrecadados, nas respectivas rubricas orçamentárias.
( ) O recebimento de dívida ativa corresponde a uma receita sob a ótica orçamentária, com simultânea baixa do crédito registrado anteriormente no passivo contra as contas de disponibilidades, sob a ótica patrimonial.
( ) A inscrição do crédito em dívida ativa configura fato contábil modificativo aumentativo, pois ocorre acréscimo no valor do patrimônio líquido do ente público.
( ) Os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em que forem arrecadados, nas respectivas rubricas orçamentárias.
( ) O recebimento de dívida ativa corresponde a uma receita sob a ótica orçamentária, com simultânea baixa do crédito registrado anteriormente no passivo contra as contas de disponibilidades, sob a ótica patrimonial.
( ) A inscrição do crédito em dívida ativa configura fato contábil modificativo aumentativo, pois ocorre acréscimo no valor do patrimônio líquido do ente público.
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canela - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canela - RS - Contador |
Q3594368
Contabilidade Pública
A Secretaria Municipal de Tecnologia de Informação
(SMTI) de um determinado Município realizou despesas
orçamentárias referentes à substituição da placa de
memória de um computador por outra de maior capacidade,
representando uma melhoria por substituição e
consequentemente aumentou a vida útil do bem. Essa
despesa deve ser classificada na:

 Conheça nossos planos