Questões de Concurso Sobre ingressos e dispêndios públicos em contabilidade pública

Foram encontradas 8.287 questões

Q3698642 Contabilidade Pública
O contador da Câmara precisa registrar uma despesa relacionada à aquisição de um novo equipamento para o laboratório municipal. Em qual estágio da despesa pública essa aquisição deve ser inicialmente registrada?
Alternativas
Q3697927 Contabilidade Pública
Conforme a Lei nº 4.320/64, a dívida flutuante compreende:
I. Os restos a pagar, incluídos os serviços da dívida.
II. Os serviços da dívida a pagar.
III. Os depósitos.
IV. Os débitos de tesouraria.
Quantos dos itens acima está(ão) CORRETO(S)? 
Alternativas
Q3696161 Contabilidade Pública
obre o FUNDEB, é CORRETO afirmar:
Alternativas
Q3695922 Contabilidade Pública
No âmbito da administração pública, a respeito dos procedimentos contábeis referentes à receita orçamentária, marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:

(_) A dedução de receita orçamentária é o procedimento padrão a ser utilizado para renúncia de receita orçamentária.
(_) A retificação consiste em corrigir dados informados erroneamente pelos contribuintes, que geraram registros incorretos na contabilidade do órgão, como identificação do contribuinte, tipo de receita etc. A correção desses dados deve ser feita mediante registro de dedução de receita e, após isso, deve-se proceder ao lançamento correto.
(_) No caso de lançamentos em que ocorram erros de escrituração do ente (não motivados por informações incorretas dos contribuintes), a correção deve ser feita por meio de estorno e novo lançamento correto.
Alternativas
Q3693229 Contabilidade Pública
De acordo com o MCASP, o lançamento contábil para registro da realização da receita deve ser realizado utilizando grupos e contas do PCASP. Assinale a alternativa que contém os grupos e as contas CORRETOS. 
Alternativas
Q3693227 Contabilidade Pública
De acordo com Manual de Contabilidade Aplicado ao Setor Público (MCASP), o orçamento é um importante instrumento de planejamento de qualquer entidade, pública ou privada, e representa o fluxo previsto de ingressos e de aplicações de recursos em determinado período. Os Art. 3º, 35 e 57 da Lei n.º 4.320/1964 tratam da receita pública. Sobre o lançamento, que constitui uma etapa da receita orçamentária, é CORRETO afirmar que, uma vez ocorrido o fato gerador, se realiza 
Alternativas
Q3689764 Contabilidade Pública
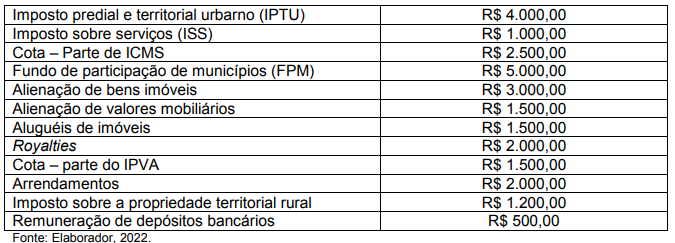
Segundo o Manual de Contabilidade Aplicada ao Setor Público, a receita orçamentária pública se materializa pelas disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro da instituição. Em observância a esse conceito, foram identificados, em um determinado exercício financeiro, os seguintes ingressos de recursos financeiros no caixa de uma determinada prefeitura (valores em reais):
Quadro de Receitas Públicas
10.png (675×243)

Com base nos dados, a classificação de receita patrimonial e transferência representam, respectivamente, o montante de 
Alternativas
Q3689759 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o balanço financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público, em que se demonstra

I- a receita orçamentária realizada e a despesa orçamentária executada, por fonte/destinação de recurso, discriminando as ordinárias e as vinculadas.
II- as transferências financeiras recebidas e concedidas, decorrentes ou independentes da execução orçamentária, destacando os aportes de recursos para o RPPS.
III- o resultado financeiro do exercício apresentado neste demonstrativo, evidenciando o superávit ou déficit financeiros do exercício apurado no Balanço Patrimonial.
IV- os ingressos (Receitas Orçamentárias e Recebimentos Extraorçamentários) e dispêndios (Despesa Orçamentária e Pagamentos Extraorçamentários), que se equilibram por meio da inclusão do Saldo em Espécie do Exercício Anterior na coluna dos Ingressos e do Saldo em Espécie para o Exercício Seguinte na coluna dos Dispêndios.

Assinale a alternativa que contém as afirmativas CORRETAS. 
Alternativas
Q3689663 Contabilidade Pública
As receitas e despesas, sob o enfoque orçamentário, são classificadas, segundo a categoria econômica, como receitas e despesas correntes e de capital. Classifique as despesas e receitas abaixo em (1) Receita de Corrente; (2) Receita de Capital; (3) Despesa Corrente; (4) Despesa de Capital.
( ) Contribuição de Iluminação Pública
( ) Amortização de empréstimos concedidos
( ) Alienação de veículos
( ) Receita Patrimonial
( ) Despesas com pessoal
( ) Inversões Financeiras
( ) Recebimento de Dívida Ativa de impostos
( ) Conversão de bens em espécie
A sequência correta, de cima para baixo, de classificação das receitas e despesas é
Alternativas
Q3689662 Contabilidade Pública
Assinale a alternativa que caracteriza corretamente uma despesa de exercício anterior, conforme definido no art. 37 da Lei 4.320/64.
Alternativas
Q3689661 Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao Setor Público – 9ª edição, a Demonstração do Fluxo de Caixa (DFC) é composta pelos fluxos de caixa das atividades operacionais, de investimento e de financiamento. Analise as transações ocorridas em um ente público estadual e assinale a alternativa correta.
I. Contratação de operação de crédito, no montante de R$ 500.000,00
II. Recebimento de Remuneração das Disponibilidades, no montante de R$ 5.000,00
III. Pagamento de despesas com pessoal, no montante de R$ 120.000,00
IV. Amortização de dívida, no montante de R$ 150.000,00
V. Alienação de veículo à vista pelo valor contábil líquido, no montante de R$ 100.000,00
VI. Aquisição de imóvel à vista, no montante de R$ 300.000,00
VII. Pagamento de juros e encargos da dívida, no montante de R$ 8.000,00
VIII. Recebimento de receitas patrimoniais, no montante de R$ 40.000,00
IX. Recebimento de Transferências de correntes, no montante de R$ 90.000,00
X. Integralização de capital social de empresas dependentes, no montante de R$ 180.000,00
XI. Amortização de empréstimos e financiamentos concedidos, no montante de R$ 350.000,00
Considerando as transações acima, é correto afirmar que o(a)
Alternativas
Q3687311 Contabilidade Pública
Dentre as diversas classificações orçamentárias existentes, uma em especial se dedica a evidenciar a “área” em que è efetivado o gasto público, podendo ser chamada de classificação para os cidadãos, uma vez que proporciona informações gerais sobre as operações do Governo. O enunciado se refere à classificação: 
Alternativas
Q3687309 Contabilidade Pública
Com fundamento na Lei nº 4.320/1964, informe se é verdadeiro (V) ou falso (F) para o que se afirma e assinale a alternativa com a sequência correta.

( ) O superávit financeiro é apurado no Balanço Financeiro, e pode ser utilizado como fonte para abertura de créditos adicionais.
( ) Classificam-se como Inversões Financeiras as dotações destinadas ao planejamento e a execução de obras, inclusive as destinadas à aquisição de imóveis considerados necessários à realização destas últimas.
( ) Para efeito de classificação da despesa, considera-se material permanente o de duração superior a dois anos. 
Alternativas
Q3687074 Contabilidade Pública
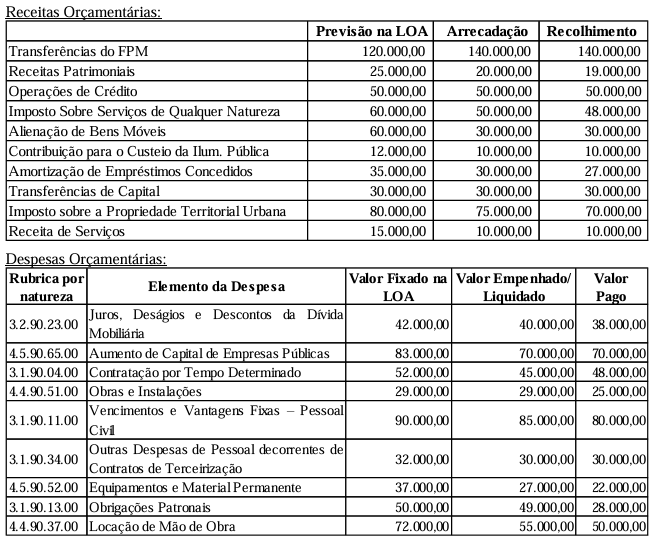
Atenção! Para resolução da questão, considere os dados orçamentários e financeiros do Município de Tambaqui, relativos ao exercício financeiro de 2022. 


Informações Adicionais:

I. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.

II. Em dezembro/2022, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 8.000,00, a serem restituídas/recolhidas em 2023.

III. No exercício de 2022, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 12.000,00, integralmente quitada no mesmo exercício.

IV. Em 2022 o Município pagou Restos a Pagar Processados inscritos em 2020, relativos à obra de construção de uma escola, no montante de R$ 7.000,00.

V. No exercício de 2022, a depreciação do Ativo Imobilizado do Município importou em R$ 16.000,00.

VI. Por fim, em 2022, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 20.000,00.


Com base nos dados fornecidos, o total dos Pagamentos Extraorçamentários a  ser evidenciado no Balanço Financeiro de 2022 é de: 
Alternativas
Q3687068 Contabilidade Pública
Atenção! Para resolução da questão, considere os dados orçamentários e financeiros do Município de Tambaqui, relativos ao exercício financeiro de 2022. 


Informações Adicionais:

I. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.

II. Em dezembro/2022, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 8.000,00, a serem restituídas/recolhidas em 2023.

III. No exercício de 2022, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 12.000,00, integralmente quitada no mesmo exercício.

IV. Em 2022 o Município pagou Restos a Pagar Processados inscritos em 2020, relativos à obra de construção de uma escola, no montante de R$ 7.000,00.

V. No exercício de 2022, a depreciação do Ativo Imobilizado do Município importou em R$ 16.000,00.

VI. Por fim, em 2022, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 20.000,00.


Com base nos dados fornecidos, e de acordo com a Lei Complementar nº 101/2000 (LRF), a Receita Corrente Líquida do exercício de 2022 importou em: 
Alternativas
Q3687066 Contabilidade Pública
Atenção! Para resolução da questão, considere os dados orçamentários e financeiros do Município de Tambaqui, relativos ao exercício financeiro de 2022. 


Informações Adicionais:

I. Como fato gerador das variações patrimoniais diminutivas, deve-se considerar o momento da liquidação da despesa orçamentária.

II. Em dezembro/2022, o Município recebeu cauções de contratos de aluguel e efetuou consignações em folha de pagamento, no valor de R$ 8.000,00, a serem restituídas/recolhidas em 2023.

III. No exercício de 2022, o Município contratou operação de crédito por antecipação da receita orçamentária no valor de R$ 12.000,00, integralmente quitada no mesmo exercício.

IV. Em 2022 o Município pagou Restos a Pagar Processados inscritos em 2020, relativos à obra de construção de uma escola, no montante de R$ 7.000,00.

V. No exercício de 2022, a depreciação do Ativo Imobilizado do Município importou em R$ 16.000,00.

VI. Por fim, em 2022, o Município recebeu veículos provenientes de doação do Governo Estadual, no valor de R$ 20.000,00.


Com base nos dados fornecidos, o total dos Ingressos Extraorçamentários a ser evidenciado no Balanço Financeiro de 2022 é de:
Alternativas
Q3687060 Contabilidade Pública
De acordo com a Lei nº 4.320/1964, no que se refere a subvenções sociais, assinale a alternativa correta.  
Alternativas
Q3687055 Contabilidade Pública

No âmbito da administração pública, a dedução de receita orçamentária é o procedimento padrão a ser utilizado em certas situações, salvo quando houver determinação legal expressa de se contabilizar fatos dessa natureza como despesa orçamentária.


Nesse contexto, assinale com V as afirmativas verdadeiras e com F as falsas.


(    ) A contabilidade utiliza conta redutora de receita orçamentária para evidenciar o fluxo de recursos da receita orçamentária bruta até a líquida, em função de suas operações econômicas e sociais.

(    ) O critério geral utilizado para registro da receita orçamentária é o do ingresso de disponibilidades, sendo que a dedução deve ser usada no caso de renúncia de receita orçamentária.

(    ) A dedução de receita orçamentária é utilizada no caso de recursos em que o ente tenha a competência de arrecadar, mas que pertençam a outro ente, de acordo com a legislação vigente.

(    ) No caso de lançamentos em que ocorram erros de escrituração do ente (não motivados por informações incorretas dos contribuintes), a correção deve ser feita por meio da dedução de receita.


Assinale a sequência correta.

Alternativas
Q3686234 Contabilidade Pública
Fazem parte das despesas de capital as seguintes contas: investimentos, inversões financeiras e transferências de capital. Sobre isso, numerar a 2ª coluna de acordo com a 1ª e, após, assinalar a alternativa que apresenta a sequência CORRETA:

(1) Investimentos. (2) Inversões financeiras. (3) Transferências de capital.
(_) Dotações para planejamento e execução de obras.
(_) Dotações ou inversões financeiras a serem realizadas por outras pessoas de direito público, sem que, com isso, tenham contrapartida na forma de serviços ou bens.
(_) Dotações destinadas à aquisição de imóveis ou bens de capital já em uso.
Alternativas
Q3682630 Contabilidade Pública
O que são despesas correntes e o que são despesas de capital? Considerando esse assunto, associe a segunda coluna de acordo com a primeira.
1. Despesas correntes
2. Despesas de capital
( ) Amortização da dívida fundada.
( ) Material de consumo.
( ) Serviço de consultoria.
( ) Execução de obras.
( ) Juro e encargo da dívida.
( ) Aquisição de equipamentos e material.
Assinale a alternativa que apresenta a associação CORRETA, considerando-a de cima para baixo.  

Alternativas
Respostas
2481: C
2482: C
2483: D
2484: A
2485: D
2486: C
2487: E
2488: C
2489: B
2490: C
2491: A
2492: E
2493: A
2494: C
2495: E
2496: A
2497: A
2498: A
2499: B
2500: B