Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.287 questões


Atenção! Considere as informações abaixo como base de resposta da questão.
Imagine que no exercício financeiro de 2022 o Município hipotético de Bom Jesus tenha feito as seguintes transações:
* Lançamento de Taxas municipais, no valor de R$ 40.000,00, sendo totalmente arrecadadas no exercício.
* Compra de um imóvel destinado à construção de uma escola municipal. Foi empenhado no exercício o valor de R$ 100.000,00, sendo liquidados e pagos 80% deste valor no exercício.
* Integralização de capital em uma empresa pública do Município, no valor de R$ 35.000,00, empenhado e integralmente pago no exercício.
* Realização de uma operação de crédito por antecipação de receita orçamentária, no valor de R$ 40.000,00. A operação foi integralmente liquidada no exercício, com juros de R$ 5.000,00.
* Empenho da folha de pagamento do funcionalismo municipal, no valor de R$ 120.000,00, sendo liquidados R$ 100.000,00 e pagos R$ 95.000,00 no exercício.
* Venda de veículos inservíveis, arrecadando um total de R$ 45.000,00.
* Realização de uma operação de crédito junto ao Banco de Desenvolvimento do Estado, no valor de R$ 120.000,00.
* Lançamento de IPTU, no valor de R$ 300.000,00, sendo arrecadados R$ 270.000,00 no exercício.
* Empenho no valor de R$ 75.000,00 para pagamento de fornecedores de material de consumo, sendo que R$ 50.000,00 foram liquidados e R$ 40.000,00 foram pagos no exercício.
* Pagamento de restos a pagar relativos à aquisição de ambulâncias novas, no importe de R$ 20.000,00.
* Recebimento de Amortização de Empréstimos Concedidos, no valor de R$ 25.000,00.
Atenção! Considere as informações abaixo como base de resposta da questão.
Imagine que no exercício financeiro de 2022 o Município hipotético de Bom Jesus tenha feito as seguintes transações:
* Lançamento de Taxas municipais, no valor de R$ 40.000,00, sendo totalmente arrecadadas no exercício.
* Compra de um imóvel destinado à construção de uma escola municipal. Foi empenhado no exercício o valor de R$ 100.000,00, sendo liquidados e pagos 80% deste valor no exercício.
* Integralização de capital em uma empresa pública do Município, no valor de R$ 35.000,00, empenhado e integralmente pago no exercício.
* Realização de uma operação de crédito por antecipação de receita orçamentária, no valor de R$ 40.000,00. A operação foi integralmente liquidada no exercício, com juros de R$ 5.000,00.
* Empenho da folha de pagamento do funcionalismo municipal, no valor de R$ 120.000,00, sendo liquidados R$ 100.000,00 e pagos R$ 95.000,00 no exercício.
* Venda de veículos inservíveis, arrecadando um total de R$ 45.000,00.
* Realização de uma operação de crédito junto ao Banco de Desenvolvimento do Estado, no valor de R$ 120.000,00.
* Lançamento de IPTU, no valor de R$ 300.000,00, sendo arrecadados R$ 270.000,00 no exercício.
* Empenho no valor de R$ 75.000,00 para pagamento de fornecedores de material de consumo, sendo que R$ 50.000,00 foram liquidados e R$ 40.000,00 foram pagos no exercício.
* Pagamento de restos a pagar relativos à aquisição de ambulâncias novas, no importe de R$ 20.000,00.
* Recebimento de Amortização de Empréstimos Concedidos, no valor de R$ 25.000,00.
Atenção! Considere as informações abaixo como base de resposta da questão.
Imagine que no exercício financeiro de 2022 o Município hipotético de Bom Jesus tenha feito as seguintes transações:
* Lançamento de Taxas municipais, no valor de R$ 40.000,00, sendo totalmente arrecadadas no exercício.
* Compra de um imóvel destinado à construção de uma escola municipal. Foi empenhado no exercício o valor de R$ 100.000,00, sendo liquidados e pagos 80% deste valor no exercício.
* Integralização de capital em uma empresa pública do Município, no valor de R$ 35.000,00, empenhado e integralmente pago no exercício.
* Realização de uma operação de crédito por antecipação de receita orçamentária, no valor de R$ 40.000,00. A operação foi integralmente liquidada no exercício, com juros de R$ 5.000,00.
* Empenho da folha de pagamento do funcionalismo municipal, no valor de R$ 120.000,00, sendo liquidados R$ 100.000,00 e pagos R$ 95.000,00 no exercício.
* Venda de veículos inservíveis, arrecadando um total de R$ 45.000,00.
* Realização de uma operação de crédito junto ao Banco de Desenvolvimento do Estado, no valor de R$ 120.000,00.
* Lançamento de IPTU, no valor de R$ 300.000,00, sendo arrecadados R$ 270.000,00 no exercício.
* Empenho no valor de R$ 75.000,00 para pagamento de fornecedores de material de consumo, sendo que R$ 50.000,00 foram liquidados e R$ 40.000,00 foram pagos no exercício.
* Pagamento de restos a pagar relativos à aquisição de ambulâncias novas, no importe de R$ 20.000,00.
* Recebimento de Amortização de Empréstimos Concedidos, no valor de R$ 25.000,00.
Para responder à questão, considere as informações a seguir (em R$), relativas à execução orçamentária do Município de XCV em 31/12/2021.
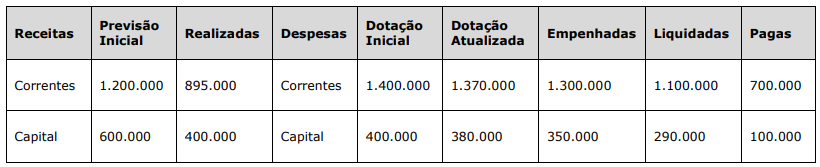
I. A Lei de Orçamentos compreenderá todas as receitas, inclusive as de operações de crédito autorizadas em lei.
II. Todas as receitas e despesas constarão da Lei de Orçamento pelos seus totais, vedadas quaisquer deduções.
III. A receita classificar-se-á nas seguintes categorias econômicas: Receitas Correntes, Receitas de Capital e Receitas Intraorçamentárias.
Está correto o que se afirma em:
Dentre as opções citadas abaixo, assinale a alternativa correta que compreende ao termo usado para o entendimento da dívida não paga pelo ente de administração pública:
Na administração pública é estabelecido um limite de despesa com o pessoal ativo, inativo e pensionistas. Assinale a alternativa CORRETA, no que se refere ao percentual que não poderá ser excedido da receita corrente líquida do ente município para essas despesas, estabelecidos em lei complementar.
Segundo o MCASP, as etapas da receita orçamentária “seguem a ordem de ocorrência dos fenômenos econômicos, levando-se em consideração o modelo de orçamento existente no país e a tecnologia utilizada [...]”, e “a ordem sistemática inicia-se com a previsão e termina com o recolhimento”, conforme mostra a imagem abaixo.

Fonte: MCASP (2021) [Adaptado].
A classificação necessária para ocorrer a destinação das receitas, tarjada em preto na imagem,
é feita por
I. Ingressos de disponibilidade de recursos que não foram precedidos de registro de reconhecimento do direito e não constituem obrigações correspondentes.
II. Ingressos de recursos financeiros de caráter temporário, dos quais o Estado é mero agente depositário.
III. Ingressos de disponibilidades de recursos que foram precedidos de registro do reconhecimento do direito ou constituem obrigações correspondentes.
Essas definições apresentadas no Manual de Contabilidade Aplicada ao Setor Público (MCASP) referem-se, respectivamente,

Com base nas informações disponíveis nesse resumo, o valor dos restos a pagar processados no grupo de despesa 3 (Outras Despesas Correntes) foi de, aproximadamente,

 Conheça nossos planos