Questões de Concurso Sobre execução financeira e orçamentária em contabilidade pública

Foram encontradas 1.548 questões

Q4258547 Contabilidade Pública
Sobre o estágio da despesa pública denominada liquidação, é CORRETO afirmar que: 
Alternativas
Q4257560 Contabilidade Pública
Durante a execução de contrato administrativo destinado à aquisição de equipamentos para a rede municipal de saúde, a unidade gestora recebeu os bens contratados e promoveu a conferência quantitativa e qualitativa do material entregue, confrontando as informações constantes do instrumento contratual, das notas fiscais e dos registros administrativos pertinentes. Somente após a conclusão dessa análise foi autorizada a continuidade do procedimento necessário à satisfação da obrigação financeira assumida pelo Município. A atividade descrita corresponde à fase da despesa pública denominada:
Alternativas
Q4254164 Contabilidade Pública
No encerramento do exercício financeiro, determinado ente público apurou receitas arrecadadas superiores às despesas empenhadas, mas verificou a existência de despesas legalmente empenhadas e ainda não pagas, além de valores inscritos em dívida ativa. Considerando a sistemática da Lei nº 4.320/1964 sobre balanços públicos, execução orçamentária e evidenciação dos resultados, assinale a alternativa correta.
Alternativas
Q4253963 Contabilidade Pública
A execução da despesa pública obedece a um rigoroso sistema de classificações e fases cronológicas, estabelecido para garantir transparência, controle e conformidade com os princípios orçamentários. Tais classificações permitem analisar o gasto sob diferentes perspectivas – como a unidade executora, a finalidade do dispêndio e seu impacto no patrimônio – enquanto os estágios da despesa asseguram a regularidade dos compromissos e pagamentos. Considerando esse marco teórico-normativo, analise as assertivas e assinale a alternativa correta.

I. Do ponto de vista da classificação por natureza da despesa, os gastos com aquisição de materiais de consumo para estoque e com a concessão de adiantamentos a servidores (suprimento de fundos) são tipicamente enquadrados como despesas correntes. No entanto, por não representarem consumo ou desembolso definitivo no momento de sua realização – configurando meras trocas de ativos –, são considerados exemplos clássicos de despesas não efetivas.
II. A classificação funcional da despesa, essencial para vincular o orçamento ao planejamento governamental, é composta por funções e subfunções. Essa classificação tem como objetivo principal identificar "em que área" de ação governamental (como saúde, educação ou defesa civil) o recurso será aplicado, promovendo a alocação estratégica dos meios aos fins públicos.
III. O regime de suprimento de fundos (adiantamento) constitui uma exceção operacional à sequência linear dos estágios da despesa. Nele, ocorre o pagamento ao agente suprido antes da fase de liquidação da despesa propriamente dita, que só se consumará com a posterior prestação de contas e comprovação da aplicação dos recursos para o fim autorizado.  
Alternativas
Q4253951 Contabilidade Pública
Ainda considerando as informações fornecidas na questão anterior, e à luz do Manual de Contabilidade Aplicada ao Setor Público, é correto afirmar que a restituição do saldo remanescente do convênio ao Governo do Estado, ocorrida em julho/2025, deverá ser contabilizada, sob a ótica orçamentária, da seguinte forma: 
Alternativas
Q4250362 Contabilidade Pública

Em relação à Conta Única do Tesouro Nacional, bem como a tomadas e prestações de contas, julgue o item que se segue.


O recolhimento corresponde à entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio das instituições financeiras autorizadas pelo ente.

Alternativas
Q4248582 Contabilidade Pública

A respeito de suprimento de fundos, restos a pagar, despesas de exercícios anteriores, bem como da Conta Única do Tesouro Nacional, julgue o item seguinte.


Restos a pagar decorrem de despesas empenhadas e não pagas até o encerramento do exercício financeiro, sendo classificados como processados quando a despesa já foi liquidada, e como não processados quando a despesa ainda não foi liquidada.

Alternativas
Q4248580 Contabilidade Pública

A respeito de suprimento de fundos, restos a pagar, despesas de exercícios anteriores, bem como da Conta Única do Tesouro Nacional, julgue o item seguinte.


Embora a Conta Única do Tesouro Nacional centralize as disponibilidades financeiras, essa centralização não afasta a necessidade de controle das vinculações legais ou constitucionais dos recursos.

Alternativas
Q4248573 Contabilidade Pública

Conforme as normas contábeis relativas à demonstração dos fluxos de caixa (DFC), à consolidação das demonstrações contábeis, às transações no setor público e à despesa pública, julgue o item que se segue.


As despesas orçamentárias correntes e de capital seguem um fluxo de execução pelos estágios legais de empenho, liquidação e pagamento, conforme preconizado pela Lei n.º 4.320/1964.
Alternativas
Q4247766 Contabilidade Pública
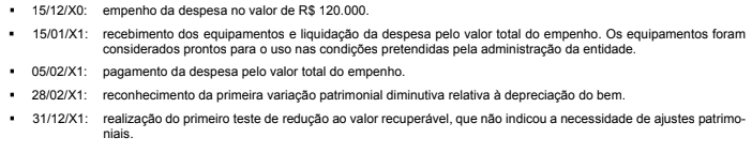
Considere as informações a seguir, referentes à despesa com aquisição de equipamentos de informática realizada por determinado ente público municipal:

O resultado da execução orçamentária do referido ente público municipal foi impactado em
Alternativas
Q4245883 Contabilidade Pública
No âmbito da execução orçamentária, os recursos financeiros recebidos de outras entidades, públicas ou privadas, destinados ao custeio de despesas de manutenção e funcionamento do ente público, desde que vinculados a uma finalidade pública específica e sem contraprestação direta ao transferidor, devem ser classificados, segundo a classificação orçamentária da receita pública, como:
Alternativas
Q4245510 Contabilidade Pública
A Lei Estadual nº 9.809, de 18 de dezembro de 1973, instituiu o Código de Contabilidade do Estado do Ceará, normatizando os atos e fatos da gestão orçamentária, financeira e patrimonial. Esse diploma legal rege a execução das receitas e despesas públicas, os mecanismos de controle dos créditos, a inscrição de créditos em Dívida Ativa e a organização dos balanços estaduais. Diante das regras específicas consagradas apenas no escopo dessa lei, sobre o regime dos atos de gestão financeira, marque a alternativa correta.
Alternativas
Q4245479 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) tem como objetivo auxiliar os processos de elaboração e execução orçamentária, além de reforçar o papel da contabilidade, enquanto ciência voltada ao estudo do patrimônio. Dessa forma, busca atender às necessidades informacionais dos usuários, permitindo a análise das demonstrações contábeis em conformidade com os padrões internacionais, tanto sob a perspectiva orçamentária quanto patrimonial, a partir da utilização de um Plano de Contas Nacional. Considerando a 11ª edição desse Manual, indique a afirmativa correta.
Alternativas
Q4245110 Contabilidade Pública
A contabilidade pública (orçamentária) possui critérios de mensuração e registro que se diferenciam da contabilidade patrimonial, visando atender as exigências legais de controle e equilíbrio fiscal. Considere as seguintes operações realizadas:

- Empréstimo obtido no dia 01/03/2026, no valor de R$ 3.000.000,00, que deverá ser pago em 30 parcelas mensais no valor de R$ 120.000,00, sendo R$ 100.000,00 de amortização e R$ 20.000,00 a título de juros. A primeira parcela deve ser paga em 01/04/2026.
- Pagamento da primeira parcela do empréstimo realizada em 01/04/2026, no valor de R$ 120.000,00.

Com base nas informações acima, é possível afirmar que:
Alternativas
Q4245105 Contabilidade Pública
Considere as seguintes operações realizadas no mês de junho de 2026:

- Assinatura de Contrato para fornecimento de 100 notebooks (não foi realizado empenho anteriormente), no valor total de R$ 300.000,00 e entrega prevista para o mês de agosto de 2026, com emissão de ordem de serviço para fornecimento da quantidade total contratada.
- Recebimento da nota fiscal e ateste dos serviços de limpeza prestados por fornecedor no mês de maio de 2026 (já empenhado), valor atestado R$ 100.000,00.
- Pagamento da fatura de energia elétrica referente ao mês de abril de 2026, no valor de R$ 50.000,00, devidamente atestada no mês de maio de 2026.

Com base nas informações acima e que os registros orçamentários seguem rigorosamente a legislação vigente, é possível afirmar que, no mês de junho de 2026, os valores empenhados e liquidados foram:
Alternativas
Q4245104 Contabilidade Pública
As despesas orçamentárias seguem um rito previsto na legislação que inicia com a proposta orçamentária e finaliza com o pagamento ao credor. Dois importantes estágios da despesa pública são o empenho e a liquidação. Assinale a alternativa CORRETA no que diz respeito aos estágios da despesa orçamentária:
Alternativas
Q4244792 Contabilidade Pública
Uma autarquia municipal celebrou um contrato para fornecimento de equipamentos de informática. Após a entrega dos bens, o técnico em contabilidade recebeu a documentação necessária para dar prosseguimento à liquidação da despesa. Ao conferir o processo, verificou que a nota fiscal estava regularmente emitida, porém não havia documento atestando o recebimento do objeto por um servidor competente. Dada a situação, assinale a alternativa correta. 
Alternativas
Q4244781 Contabilidade Pública
Uma autarquia municipal recebeu recursos financeiros decorrentes de convênio firmado com outro ente público para a execução de um projeto específico. Encerrada a execução do objeto, a unidade de contabilidade passou a analisar a documentação que subsidiaria a prestação de contas. Nesse sentido, assinale a alternativa correta.
Alternativas
Q4244777 Contabilidade Pública
Antes da liquidação de uma despesa decorrente de contrato administrativo, o setor de contabilidade recebeu a documentação encaminhada pela unidade responsável para prosseguimento da execução da despesa. Nesse contexto, assinale a alternativa correta. 
Alternativas
Q4244298 Contabilidade Pública

A execução orçamentária envolve o reconhecimento de receitas e despesas e o tratamento dos compromissos não pagos até o encerramento do exercício. Acerca do assunto, registre V para as afirmativas verdadeiras e F para as falsas:


( ) Os restos a pagar processados correspondem às despesas empenhadas que aguardam a verificação do direito do credor na etapa de liquidação ao encerramento do exercício.


( ) A receita pública percorre os estágios de previsão, lançamento, arrecadação e recolhimento, na sistemática adotada pela Lei Federal nº 4.320, de 17 de março de 1964.


( ) O regime orçamentário brasileiro considera pertencentes ao exercício financeiro as despesas nele legalmente empenhadas, segundo o critério da competência adotado para o registro da despesa pública.


( ) A Lei Complementar nº 101, de 4 de maio de 2000, define a receita corrente líquida como o somatório das receitas de capital, deduzidas as transferências constitucionais recebidas pelo ente.


Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:

Alternativas
Respostas
121: A
122: E
123: A
124: C
125: A
126: E
127: C
128: C
129: C
130: C
131: A
132: C
133: D
134: A
135: C
136: A
137: B
138: A
139: A
140: C