Questões de Concurso
Sobre execução financeira e orçamentária em contabilidade pública
Foram encontradas 1.548 questões


I. Despesa de exercício encerrado para a qual o orçamento respectivo consignava crédito próprio, com saldo suficiente, mas que não se processou na época própria.
II. Restos a pagar com prescrição interrompida.
III. Compromisso reconhecido após o encerramento do exercício correspondente.
IV. Despesa do exercício corrente, regularmente empenhada e liquidada, cujo pagamento foi postergado por insuficiência momentânea de disponibilidade financeira.
Considerando exclusivamente as hipóteses expressamente previstas no art. 37, poderão ser pagas à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica, as situações:
O processo também continha termo de recebimento parcial, comprovando a entrega de 60 unidades de um total contratado de 100 equipamentos idênticos. O contrato previa preço unitário de R$ 2.000,00 e admitia entregas e pagamentos parciais.
Considere que os equipamentos recebidos foram regularmente conferidos e que não existem descontos, retenções ou outras pendências relativas à parcela executada.
Considerando os arts. 62 e 63 da Lei Federal nº 4.320/1964, assinale a alternativa que apresenta o valor passível de regular liquidação e o respectivo fundamento.
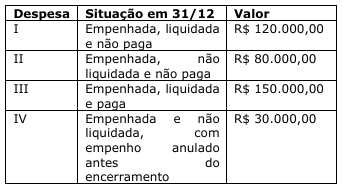
Considere que os empenhos remanescentes foram regularmente mantidos, que a inscrição dos restos a pagar não processados atende às condições legais e que não existem créditos com vigência plurianual.
Com fundamento nos arts. 35 e 36 da Lei Federal nº 4.320/1964, assinale a alternativa correta.
Em reunião, surgiram dúvidas acerca dos efeitos do empenho, das características da liquidação e dos requisitos para a realização do pagamento pela Administração Pública.
Considerando esse contexto, analise as afirmativas a seguir.
I. O empenho da despesa cria para o Estado a obrigação de pagamento, pendente ou não de implemento de condição.
II. A liquidação da despesa consiste na verificação do direito adquirido pelo credor, com base nos títulos e documentos comprobatórios do respectivo crédito.
III. O pagamento da despesa pode ocorrer independentemente da liquidação prévia, desde que haja previsão contratual ou mera conveniência administrativa para a antecipação do desembolso.
IV. A etapa da execução da despesa orçamentária percorre, em regra, os estágios de empenho, liquidação e pagamento.
Estão corretas as afirmativas
Com base no disposto no MCASP a respeito do tratamento contábil da fonte e destinação de recursos, julgue o seguinte item.
Na execução da despesa, a associação da fonte de recursos às contas de controle orçamentário e de disponibilidade é obrigatória, sendo facultativa a sua vinculação ao passivo financeiro no empenho.
Julgue o item subsequente, relativo a execução orçamentária e financeira, fonte ou destinação de recursos, suprimento de fundos e restos a pagar.
As despesas regularmente empenhadas e não pagas até 31 de dezembro do exercício financeiro de referência são inscritas em restos a pagar, os quais se classificam em processados, quando já liquidados, e não processados, quando a despesa estiver a liquidar ou em liquidação.
Em relação a créditos adicionais, transações no setor público, despesa e receita pública, julgue o item seguinte.
A despesa orçamentária pública compreende exclusivamente os dispêndios realizados pelos entes públicos para o funcionamento e a manutenção dos serviços públicos prestados à sociedade, sem abranger transações que dependam de autorização legislativa mediante consignação de dotação orçamentária.
Com relação a receitas e despesas públicas e a restos a pagar, julgue o item a seguir.
Na determinação da suficiência de disponibilidade de caixa para atender a restos a pagar e outras obrigações financeiras, devem ser consideradas as despesas compromissadas a pagar até o final do exercício.
Com relação a receitas e despesas públicas e a restos a pagar, julgue o item a seguir.
A classificação da receita orçamentária por fonte ou destinação de recursos identifica a origem dos recursos e sua vinculação, possibilitando controlar se a disponibilidade de caixa pode ser utilizada para o pagamento de restos a pagar.
No que se refere à estrutura do PCASP e às demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
Suponha que uma entidade pública tenha iniciado o exercício com saldo financeiro de R$ 900.000 e que, neste mesmo exercício, tenha havido receita orçamentária arrecadada de R$ 6.400.000, ingressos extraorçamentários de R$ 500.000, despesa orçamentária paga de R$ 5.750.000, pagamento de restos a pagar de R$ 820.000, e restituição de depósitos de R$ 260.000. Nessa situação, o saldo financeiro a ser transferido para o exercício seguinte será de R$ 1.230.000.
Com relação às variações patrimoniais e aos regimes orçamentário e contábil, julgue o item seguinte.
No regime orçamentário previsto na Lei n.º 4.320/1964, pertencem ao exercício financeiro as receitas nele lançadas e as despesas nele pagas.
No que tange à gestão de pessoas, à administração de contratos, à administração orçamentária e financeira e de logística de transporte nas organizações públicas, julgue o item que se segue.
Na administração financeira governamental, o empenho representa o momento da entrega física do bem contratado e, consequentemente, gera a obrigação imediata de pagamento ao fornecedor.
Essa demonstração é denominada:
De acordo com essa lei, pertencem ao exercício financeiro:
De acordo com a Lei nº 4.320/1964 e o MCASP, essas despesas devem ser inscritas, respectivamente, como:
O Balanço Orçamentário desempenha um papel fundamental na transparência da gestão fiscal para a tomada de decisão. Acerca desse tema, analise as asserções a seguir:
I. O Balanço Orçamentário dispõe as receitas e despesas previstas em confronto com as realizadas.
PORQUE
II. O superávit financeiro de exercícios anteriores constitui uma disponibilidade para utilização, mas não pode ser demonstrado como parte da receita orçamentária do exercício de referência que integra o cálculo do resultado orçamentário.
A respeito dessas asserções assinale a alternativa correta.
No que se refere aos fundos especiais, analise as asserções a seguir:
I. O produto de receitas especificadas vinculadas por lei a determinados objetivos ou serviços constitui fundo especial, sendo facultada a adoção de normas peculiares de aplicação.
PORQUE
II. A criação de fundos de qualquer natureza ocorre mediante decreto do poder executivo para agilizar a prestação de serviços públicos.
A respeito dessas asserções assinale a alternativa correta.
Assinale a alternativa que preenche corretamente a lacuna do texto.
Pertencem ao exercício financeiro, as despesas nele legalmente _____________, as quais constituem obrigações daquele período orçamentário.
Considerando as perspectivas orçamentária e patrimonial da contabilidade pública, o registro adequado consiste em

 Conheça nossos planos