Questões de Concurso
Sobre execução financeira e orçamentária em contabilidade pública
Foram encontradas 1.548 questões


( ) Os créditos especiais e extraordinários terão vigência no exercício financeiro em que forem autorizados, salvo se o ato de autorização for promulgado nos últimos quatro meses daquele exercício, caso em que, reabertos nos limites de seus saldos, serão incorporados ao orçamento do exercício financeiro subsequente.
( ) A abertura de créditos extraordinários dispensa a indicação da fonte de recursos para a realização da despesa, haja vista sua natureza de urgência. Contudo, a autorização legislativa prévia é necessária para a sua realização.
( ) Os suplementares são aqueles destinados a reforço de dotação orçamentária já existente na Lei Orçamentária Anual (LOA), e serão autorizados por lei (que pode ser a própria LOA) e abertos por decreto executivo.
A sequência está correta em
( ) A emissão do empenho representa a reserva da dotação orçamentária para fazer frente à despesa.
( ) A liquidação da despesa corresponde à verificação do direito adquirido pelo credor com base em documentos comprobatórios do respectivo crédito.
( ) A existência de despesa liquidada sem pagamento implica, necessariamente, registro de Restos a Pagar.
( ) O pagamento da despesa depende, entre outros requisitos, da regular liquidação previamente realizada.
A sequência está correta em
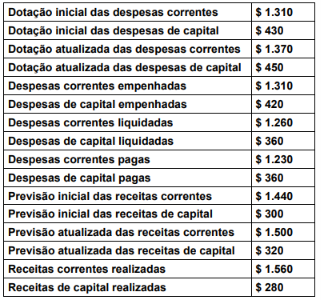
Considerando os dados, assinale a alternativa correta.
● Despesas extraorçamentárias: $ 150
● Receitas orçamentárias: $ 400
● Restos a pagar do exercício: $ 20
● Outras receitas extraorçamentárias: $ 60
● Saldo financeiro positivo relativo a 2024: $ 120
● Despesas orçamentárias: $ 350
Qual é o valor do saldo financeiro para o exercício seguinte?
Na prática, esse ato consiste na reserva de dotação orçamentária para um fim específico, e é chamado de:
Considere as seguintes situações ocorridas em um órgão público:
1. Em novembro de 2025, foi realizado o empenho da despesa referente à aquisição de equipamentos (implementos agrícolas). Em dezembro de 2025, o fornecedor entregou os equipamentos e o órgão público atestou o recebimento em conformidade com o contrato. Em janeiro de 2026, mediante emissão de ordem bancária, o órgão público realizou o pagamento ao fornecedor dos implementos agrícolas.
2. Em março de 2026, um servidor público, ocupante do cargo efetivo de motorista, recebeu, mediante prévio empenho, R$ 2.000 do órgão público para atender a despesas com combustível durante a realização de viagem a trabalho. Em seu retorno, no mesmo mês, o servidor público prestou contas do montante recebido.
3. Após um longo período de estudos, Maria foi aprovada em concurso público. Em 01 dezembro de 2025, Maria foi nomeada e tomou posse em cargo efetivo. Apesar de haver dotação orçamentária específica no orçamento do exercício financeiro de 2025, por um equívoco operacional, o órgão público não efetuou o empenho da despesa em dezembro de 2025 referente ao vale alimentação devido à Maria e, consequentemente, Maria não recebeu em 2025 o valor do vale alimentação. Em janeiro de 2026, foi realizado o empenho da despesa e Maria recebeu o valor do vale alimentação retroativo referente ao mês de dezembro de 2025.
Assinale a alternativa que indica corretamente a sequência que identifica, respectivamente, cada umas situações.
• Receita tributária arrecadada: R$ 9.800.000,00; • Receita de operações de crédito: R$ 2.500.000,00; • Despesa orçamentária empenhada: R$ 11.400.000,00; • Despesa orçamentária liquidada: R$ 10.900.000,00; • Pagamentos efetuados no exercício: R$ 10.300.000,00; • Restos a Pagar Processados inscritos: R$ 600.000,00; • Restos a Pagar Não Processados inscritos: R$ 500.000,00.
À luz da Lei nº 4.320/1964, assinale a alternativa correta.
I. Aquisição de bens de capital já em utilização.
II. Aquisição de material permanente.
III. Execução de obras públicas.
Está CORRETO o que se afirma:
- Pagamento de parcela de operação de crédito de longo prazo, sendo R$ 400.000,00 a título de amortização e R$ 100.000,00 a título de juros.
- Serviços de terceiros para realização de obra pública, no valor de R$ 300.000,00.
- Pagamento de parcela de operação de crédito por antecipação da receita orçamentária, sendo o valor de R$ 200.000,00 a título de amortização e R$ 100.000,00 a título de juros.
Com base nas normas brasileiras de contabilidade e considerando que não havia registro da despesa orçamentária relativo às operações apresentadas, o valor da despesa orçamentária no período, foi de:
( ) O valor inscrito em Restos a Pagar não pode ser cancelado, uma vez que já ocorreu o cumprimento da obrigação por parte do credor.
( ) O pagamento dos Restos a Pagar é classificado como operação extraorçamentária, visto que a despesa orçamentária foi registrada em momento anterior.
( ) Restos a pagar podem representar despesas sob o ponto de vista patrimonial (VPD) ou valores que ainda não foram considerados VPD.
( ) Não é permitida a inscrição em Restos a Pagar decorrente da realização de despesa orçamentária de capital.
Assinale a alternativa que preenche corretamente, as lacunas, considerando V para VERDADEIRO ou F para FALSO:

 Conheça nossos planos