Questões de Concurso
Sobre execução financeira e orçamentária em contabilidade pública
Foram encontradas 1.548 questões


I.O art. 35 da referida Lei estabelece que pertencem ao exercício financeiro as receitas nele arrecadadas pelo regime de competência e as despesas nele legalmente empenhadas pelo regime de caixa, em padrão idêntico de reconhecimento.
II.O art. 62 da referida Lei estabelece que o pagamento da despesa só será efetuado quando ordenado após sua regular liquidação, etapa de verificação do direito adquirido pelo credor da administração pública.
III.O art. 63 da referida Lei estabelece que a liquidação da despesa consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.
Está correto o que se afirma em:
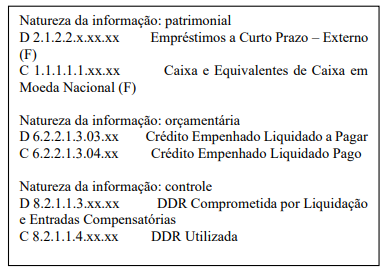
No curso da execução orçamentária de determinado ente federativo, identificou-se a necessidade de abertura de crédito adicional especial para atender a despesas não previstas na Lei Orçamentária Anual (LOA). Nos termos da Lei n" 4.320/1964, a abertura desse tipo de credito está condicionada à existência de recursos disponíveis, devidamente comprovados. Com base nesse regramento, assinale a alternativa que indica CORRETAMENTE uma fonte de recursos apta à abertura de crédito adicional especial.
(__)A despesa pública percorre os estágios de empenho, liquidação e pagamento, sendo o empenho o ato emanado de autoridade competente que cria para o Estado a obrigação de pagamento, pendente ou não de implemento de condição.
(__)As receitas correntes compreendem as receitas tributárias, de contribuições, patrimonial, agropecuária, industrial, de serviços e transferências correntes, conforme a classificação por categoria econômica.
(__)O crédito suplementar, modalidade de crédito adicional, é destinado a atender despesas para as quais não haja dotação orçamentária específica, exigindo autorização legislativa prévia para sua abertura.
(__)O princípio da anualidade orçamentária estabelece que as estimativas de receita e a fixação de despesa referem-se a um período determinado, que no Brasil corresponde ao exercício financeiro coincidente com o ano civil.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
I.O Relatório Resumido da Execução Orçamentária deve ser publicado até trinta dias após o encerramento de cada bimestre, contendo o balanço orçamentário e o demonstrativo da execução das receitas e despesas.
II.O portal da transparência é instrumento de controle social que disponibiliza informações sobre a execução orçamentária e financeira dos entes públicos, facilitando o acompanhamento da aplicação dos recursos pela sociedade.
III.A audiência pública prevista na legislação fiscal é mecanismo de prestação de contas que ocorre semestralmente no Poder Legislativo, onde o chefe do Poder Executivo apresenta o cumprimento das metas fiscais do trimestre anterior.
Está correto o que se afirma em:
( ) O adiantamento constitui despesa orçamentária, ou seja, para conceder o recurso ao suprido é necessário percorrer os três estágios da despesa orçamentária, nesta ordem: empenho, liquidação e pagamento.
( ) O servidor em alcance poderá receber novo adiantamento, em casos excepcionais, e mediante autorização específica do ordenador de despesas.
( ) Cada ente da Federação deve regulamentar o seu regime de adiantamento, observando as peculiaridades de seu sistema de controle interno, de forma a garantir a correta aplicação do dinheiro público.
No que diz respeito a despesas de exercícios anteriores, fonte ou destinação de recursos e demonstração dos fluxos de caixa (DFC), julgue o item subsequente.
O mecanismo de fonte ou destinação de recursos permite rastrear a origem e a vinculação legal dos recursos que financiam a despesa da entidade, auxiliando o controle de restrições.
No exercício de 2025, um auditor de controle externo da área de contabilidade, ao realizar auditoria financeira em uma secretaria de estado, deparou-se com os seguintes eventos.
- Evento A: consumo de materiais de estoque no valor de R$ 50.000,00, cujo empenho e liquidação haviam ocorrido no exercício anterior (2024).
- Evento B: recebimento de uma fatura de serviços de consultoria prestados integralmente em dezembro de 2025, mas que, por atraso no protocolo, será empenhada apenas em 2026 como despesa de exercícios anteriores (DEA).
- Evento C: arrecadação de R$ 100.000,00 referentes a impostos lançados em 2024 que estavam em dívida ativa.
A partir da situação hipotética precedente, julgue o item a seguir, considerando que a contabilidade aplicada ao setor público deve manter um processo de registro apto a sustentar o dispositivo legal do regime orçamentário, mas também deve proceder à evidenciação dos fatos ligados à administração financeira e patrimonial segundo o regime contábil.
Quanto ao evento A, tanto a despesa pelo regime orçamentário como a variação patrimonial diminutiva (VPD) pelo regime contábil devem ser registradas no ano de 2025, para que haja a conciliação entre os regimes.
O Governo do estado precisa classificar três gastos diferentes na sua Lei Orçamentária Anual (LOA). Sobre isso atente às assertivas a seguir e responda ao que se pede:
1. Reforma de uma Praça Pública.
2. Compra de vacinas.
3. Compra de novos caminhões por uma empresa pública de águas.
Identifique em qual dos três orçamentos que compõem a LOA cada item deve ser incluído e assinale a alternativa que apresenta a classificação CORRETA, na ordem:
I. Em dezembro de 2025, o município empenhou despesa relativa à aquisição de equipamentos de informática. Os bens foram entregues e atestados ainda em 2025, mas o pagamento somente ocorreu em janeiro de 2026.
II. Em dezembro de 2024, o município celebrou contratação de serviço especializado, com dotação própria e saldo suficiente no respectivo orçamento. O serviço foi prestado no prazo, mas o empenho foi cancelado no encerramento do exercício. Em 2026, após requerimento do credor e reconhecimento administrativo da obrigação, a administração pretende efetuar o pagamento.
Com base na legislação de finanças públicas, assinale a afirmativa correta a respeito do caso relatado.

 Conheça nossos planos