Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.026 questões


A seguir algumas informações contábeis divulgadas no Balanço Orçamentário:
Previsão Inicial da Receita – R$ 150.000,00
Previsão Atualizada da Receita – R$ 200.000,00
Receita Realizada até o bimestre – R$ 350.000,00
Superávit financeiro utilizado para créditos adicionais – R$ 50.000,00
Dotação Inicial – R$ 150.000,00
Dotação Atualizada – R$ 250.000,00
Despesas Empenhadas – R$ 240.000,00
Despesas Liquidadas – R$ 200.000,00
Despesas Pagas – R$ 180.000,00
Podemos afirmar:
I. Acréscimo da dotação atualizada suportado pelo excesso de arrecadação.
II. Superávit orçamentário baseado no empenho de R$ 100.000,00.
III. Dívida orçamentária total do exercício de R$ 20.000,00. IV. Excesso de arrecadação de R$ 100.000,00.
Está CORRETO apenas a afirmativa
I. O Balango Orçamentário tem por finalidade demonstrar as receitas previstas em confronto com as realizadas e as despesas fixadas em confronto com as executadas, evidenciando o resultado orçamentário do exercício.
II. O resultado orçamentário é apurado pela diferença entre a receita orçamentária realizada e a despesa orçamentária empenhada, conforme o regime orçamentário.
III. O Balango Orçamentário é de elaboração obrigatória para todos os entes da Federação e entidades integrantes do orçamento fiscal e da seguridade social, inclusive fundos e consórcios públicos.
Quais estão corretas?
As Características qualitativas das demonstrações contábeis dividem-se em Fundamentais e de Melhorias, essas características visam garantir que as informações contábeis sejam úteis e relevantes para a tomada de decisões pelos usuários. De acordo com o exposto, qual alternativa NÃO representa uma Característica de Melhoria:
Observe o texto-base a seguir para resolução da questão:
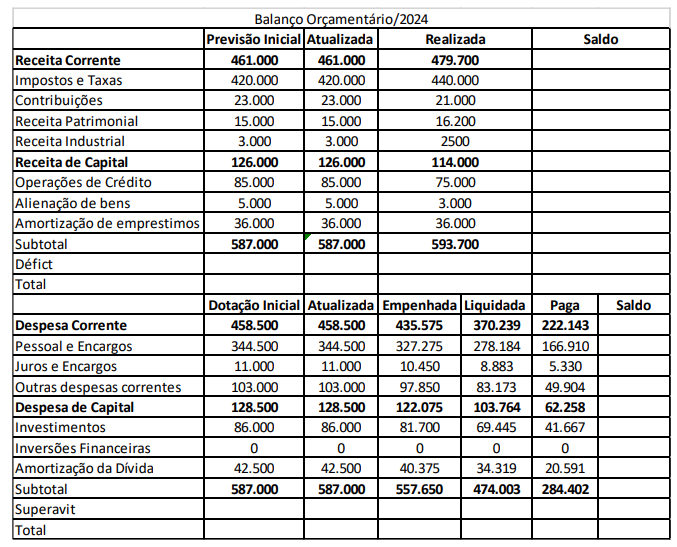
O Balanço Orçamentário é uma das principais demonstrações contábeis do Setor Público, com o objetivo de confrontar o planejamento com a execução das receitas e despesas contidas no orçamento público, em um determinado exercício financeiro. Analise o balanço orçamentário simplificado abaixo, com dados ainda sem preenchimento:
Observe o texto-base a seguir para resolução da questão:
O Balanço Orçamentário é uma das principais demonstrações contábeis do Setor Público, com o objetivo de confrontar o planejamento com a execução das receitas e despesas contidas no orçamento público, em um determinado exercício financeiro. Analise o balanço orçamentário simplificado abaixo, com dados ainda sem preenchimento:
I. a Demonstração das Variações Patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício;
II. o Balanço Patrimonial é composto por quatro quadros: principal, dos ativos e passivos permanentes, das contas de compensação e do superávit/déficit financeiro;
III. o objetivo principal do Balanço Financeiro é evidenciar todas as movimentações financeiras de entradas e saídas que impactam o caixa e equivalentes de caixa em um exercício financeiro, possibilitando assim, a apuração do resultado financeiro do exercício.
Com base na análise dos itens acima, assinale a alternativa correta.
Durante a execução de um trabalho de auditoria nas demonstrações contábeis de uma entidade do setor público foi identificado que a obrigação decorrente da obtenção de um financiamento foi, erroneamente, classificada em uma conta contábil de variação patrimonial aumentativa (e não em conta contábil do passivo).
Como o valor do financiamento é relevante, o auditor apurou o montante e apontou em seu relatório que:

 Conheça nossos planos