Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.026 questões

Ano: 2025 Banca: IGEDUC Órgão: AESGA - PE Prova: IGEDUC - 2025 - AESGA - PE - Contador |
Q3752197 Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) é o relatório contábil que evidencia o resultado patrimonial do exercício, apurado pelo confronto entre as Variações Patrimoniais Aumentativas (VPA) e as Variações Patrimoniais Diminutivas (VPD), sob o regime de competência. A correta classificação das transações como VPA ou VPD é crucial para a fidedignidade dessa demonstração. Assinale a alternativa que apresenta um exemplo de Variação Patrimonial Aumentativa (VPA) independente da execução orçamentária.
Alternativas
Ano: 2025 Banca: IGEDUC Órgão: AESGA - PE Prova: IGEDUC - 2025 - AESGA - PE - Contador |
Q3752193 Contabilidade Pública
O Balanço Patrimonial evidencia a situação patrimonial de uma entidade em determinada data, apresentando o conjunto de bens e direitos (Ativo), obrigações com terceiros (Passivo Exigível) e os recursos próprios (Patrimônio Líquido). A relação entre esses grupos é expressa pela equação fundamental do patrimônio. Acerca dessa equação e da representação patrimonial, marque V, para as afirmativas verdadeiras, e F, para as falsas:
(__) A equação fundamental do patrimônio estabelece que o total do Ativo é sempre igual à soma do Passivo Exigível com o Patrimônio Líquido (A = P + PL).
(__) O Ativo representa as aplicações de recursos da entidade, enquanto o Passivo Exigível e o Patrimônio Líquido representam as origens desses recursos (de terceiros e próprios, respectivamente).
(__) Uma situação em que o total do Ativo é inferior ao total do Passivo Exigível indica a existência de um Patrimônio Líquido negativo, denominado "Passivo a Descoberto".
(__) O Patrimônio Líquido pode ser definido como o conjunto de bens e direitos da entidade, deduzido das suas obrigações com terceiros, representando a riqueza líquida da organização.

Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo: 
Alternativas
Ano: 2025 Banca: IGEDUC Órgão: AESGA - PE Prova: IGEDUC - 2025 - AESGA - PE - Contador |
Q3752188 Contabilidade Pública
A Demonstração dos Fluxos de Caixa (DFC) pode ser elaborada utilizando o método direto ou o método indireto para apresentar os fluxos de caixa das atividades operacionais. Ambos os métodos chegam ao mesmo valor final para o caixa líquido gerado ou consumido nas operações, mas diferem na forma de apresentação. Assinale a alternativa que descreve CORRETAMENTE o método indireto de elaboração da DFC.
Alternativas
Q3750714 Contabilidade Pública
Balanço Patrimonial é a demonstração contábil destinada a evidenciar, qualitativa e quantitativamente, em determinada data, a posição patrimonial e financeira da entidade. Não faz parte dos elementos que compõem o Balanço Patrimonial: 
Alternativas
Ano: 2025 Banca: Quadrix Órgão: CORE-SP Prova: Quadrix - 2025 - CORE-SP - Contador |
Q3748958 Contabilidade Pública
A Contadoria‑Geral do estado de São Paulo elaborou as demonstrações contábeis referentes ao exercício de X4, conforme as normas do Manual de Contabilidade Aplicada ao Setor Público (MCASP). Durante uma análise, o contador responsável foi questionado a respeito do conteúdo informativo e do objetivo da demonstração das variações patrimoniais (DVP).
Considerando essa situação hipotética, assinale a opção que descreve corretamente o objetivo e as informações evidenciadas pela DVP, segundo o MCASP.
Alternativas
Q3745463 Contabilidade Pública
A Lei nº 4.3201964, embora editada há décadas, permanece como a norma geral de Direito Financeiro, estabelecendo as bases para a elaboração e o controle dos orçamentos e balanços públicos. Ela instituiu os balanços Orçamentário, Financeiro e Patrimonial, além da Demonstração das Variações Patrimoniais, cada qual com uma finalidade específica. O Balanço Patrimonial (BP), em especial, deve refletir a situação estática do patrimônio ao final do exercício, segregando os ativos e passivos em financeiros e permanentes. O Controlador Interno deve assegurar que o BP esteja em conformidade com o Anexo 14 da lei. Acerca do Balanço Patrimonial, conforme a Lei nº 4.32064, marque V, para as afirmativas verdadeiras, e F, para as falsas:

(__)O Balanço Patrimonial demonstrará o Ativo Financeiro, o Ativo Permanente, o Passivo Financeiro, o Passivo Permanente e o Saldo Patrimonial (Patrimônio Líquido).

(__)Ativo Financeiro abrangerá os créditos e valores cuja mobilização ou realização dependa de autorização legislativa.

(__)Ativo Permanente abrangerá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.

(__)Passivo Financeiro e Passivo Permanente compreenderão as dívidas fundadas e outras, inclusive as operações de crédito de prazo inferior a 12 meses.


Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Alternativas
Q3745461 Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) é um dos principais relatórios contábeis exigidos pela Lei nº 4.32064, evidenciando as alterações ocorridas no patrimônio líquido da entidade pública durante o exercício financeiro. Diferente do Balanço Orçamentário, que foca na receita arrecadada e na despesa empenhada, a DVP opera integralmente sob o regime de competência, mostrando o resultado patrimonial (superávit ou déficit econômico) através do confronto entre as Variações Patrimoniais Aumentativas (VPAs) e as Variações Patrimoniais Diminutivas (VPDs). O Controlador Interno utiliza a DVP para avaliar o desempenho econômico da gestão. Sobre a estrutura e os componentes da DVP, assinale a alternativa correta.
Alternativas
Q3744876 Contabilidade Pública
O Balanço Patrimonial (BP) é a demonstração contábil estática que evidencia a posição patrimonial e financeira da entidade em um determinado momento, apresentando o conjunto de Ativos (bens e direitos), Passivos (obrigações) e o Patrimônio Líquido. A Lei 6.404/76 e a NBC TG 26 determinam que os elementos do BP sejam classificados em grupos (Circulante e Não Circulante) com base em seu prazo de realização ou exigibilidade. Um analista contábil está preparando o fechamento do balanço da Câmara Municipal de Chapecó (uma entidade do setor público) em 31/12/X1, cujo exercício social coincide com o ano civil. Acerca da classificação dos saldos no Balanço Patrimonial, marque V para as afirmativas verdadeiras e F para as falsas.
(__)Um empréstimo contraído em X1, com vencimento total previsto para X5, deve ser classificado integralmente no Passivo Não Circulante no balanço de 31/12/X1.
(__)Os investimentos permanentes em outras sociedades, que não se destinem à manutenção da atividade da companhia e não sejam de curto prazo, devem ser classificados no Ativo Circulante, no grupo Investimentos Temporários.
(__)Ativos e passivos são classificados como circulantes quando se espera que sejam realizados ou liquidados no decurso normal do ciclo operacional da entidade, ou em até doze meses após a data do balanço, o que for maior.
(__)O Ativo Não Circulante é composto pelos subgrupos: Ativo Realizável a Longo Prazo, Investimentos, Imobilizado e Intangível.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo: 
Alternativas
Q3744871 Contabilidade Pública
O Manual de Contabilidade Aplicado ao Setor Público (MCASP) é o documento que uniformiza os procedimentos contábeis em todos os entes da Federação (União, Estados, DF e Municípios), em consonância com as Normas Brasileiras de Contabilidade Técnicas do Setor Público (NBC TSP) e padrões internacionais. O MCASP detalha o Plano de Contas Aplicado ao Setor Público (PCASP) e a estrutura das Demonstrações Contábeis (Balanço Orçamentário, Financeiro, Patrimonial, DVP, DFC e Notas Explicativas). O Analista Contábil e Financeiro da Câmara Municipal de Chapecó deve utilizar o MCASP como guia principal para o registro dos atos e fatos contábeis. Assim, analise as afirmativas a seguir.
I.O MCASP estrutura o Plano de Contas (PCASP) em 8 classes, sendo as 4 primeiras (Ativo, Passivo, VPA, VPD) destinadas ao registro patrimonial (natureza de informação patrimonial) e as 4 últimas (Controle da Aprovação do Planejamento, Controle da Execução do Planejamento, Controles Devedores, Controles Credores) destinadas ao controle (natureza de informação de controle).
II.O Balanço Orçamentário, conforme o MCASP, demonstrará as receitas e despesas orçamentárias previstas em confronto com as realizadas, apurando o resultado orçamentário (superávit ou déficit) do exercício.
III.O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
Assinale a alternativa que apresenta somente as proposições CORRETAS: 
Alternativas
Q3744676 Contabilidade Pública
No Artigo 105, da Lei nº 4.320, de 1964 (Normas Gerais de Direito Financeiro), define expressamente os elementos que a Demonstração do Balanço Patrimonial deve demonstrar.
Considerando o que está estabelecido no referido artigo, assinale a alternativa que NÃO representa um dos elementos componentes do Balanço Patrimonial.
Alternativas
Q3742588 Contabilidade Pública

A Prefeitura de Marcelândia apresentou, no exercício, as seguintes variações patrimoniais:


• Receitas de impostos: R$ 8.000.000

• Transferências correntes recebidas: R$ 2.000.000

• Depreciação de bens móveis: R$ 500.000

• Despesas com pessoal: R$ 5.000.000

• Juros da dívida ativa recebidos: R$ 300.000


Com base nesses dados, o resultado econômico apurado na DRE será:


Alternativas
Q3742581 Contabilidade Pública
Os recebimentos em caixa dos impostos arrecadados pelo governo compõem a demonstração dos fluxos de caixa, inseridos entre as atividades denominadas: 
Alternativas
Q3742580 Contabilidade Pública
O demonstrativo da contabilidade pública que apresenta, em sua estrutura, o saldo das disponibilidades do exercício anterior é denominado: 
Alternativas
Ano: 2025 Banca: Quadrix Órgão: CRC-AM Prova: Quadrix - 2025 - CRC-AM - Contador |
Q3741862 Contabilidade Pública

Considerando as normas da contabilidade aplicada ao setor público, conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP) e o Plano de Contas Aplicado ao Setor Público (PCASP), julgue o item a seguir.


As notas explicativas são facultativas às demonstrações contábeis do setor público, podendo ser substituídas por relatórios gerenciais.

Alternativas
Ano: 2025 Banca: Quadrix Órgão: CRC-AM Prova: Quadrix - 2025 - CRC-AM - Contador |
Q3741861 Contabilidade Pública

Considerando as normas da contabilidade aplicada ao setor público, conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP) e o Plano de Contas Aplicado ao Setor Público (PCASP), julgue o item a seguir.


O balanço financeiro demonstra ingressos e dispêndios financeiros, inclusive os de natureza extraorçamentária.

Alternativas
Ano: 2025 Banca: Quadrix Órgão: CRC-AM Prova: Quadrix - 2025 - CRC-AM - Contador |
Q3741860 Contabilidade Pública

Considerando as normas da contabilidade aplicada ao setor público, conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP) e o Plano de Contas Aplicado ao Setor Público (PCASP), julgue o item a seguir.


O balanço orçamentário evidencia as variações patrimoniais decorrentes da execução das receitas e das despesas não orçamentárias.

Alternativas
Ano: 2025 Banca: Quadrix Órgão: CRC-AM Prova: Quadrix - 2025 - CRC-AM - Contador |
Q3741859 Contabilidade Pública

Considerando as normas da contabilidade aplicada ao setor público, conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP) e o Plano de Contas Aplicado ao Setor Público (PCASP), julgue o item a seguir.


A DFC do setor público deve evidenciar os fluxos de caixa segregados por atividade operacional, de investimento e de financiamento.

Alternativas
Ano: 2025 Banca: Quadrix Órgão: CRC-AM Prova: Quadrix - 2025 - CRC-AM - Contador |
Q3741846 Contabilidade Pública
O Conselho Regional de Contabilidade do Amazonas (CRC‑AM), autarquia federal com personalidade jurídica de direito público, apresentou, em janeiro de 2025, as movimentações a seguir.

– Receita de anuidades: R$ 1.200.000.
– Receita de serviços técnicos (não tributados): R$ 180.000.
– Pagamentos a prestadores de serviços como pessoa jurídica: R$ 400.000, sendo:
• R$ 100.000 relativos a serviços de contabilidade; e
• R$ 300.000 relativos a serviços de informática.
– Pagamentos a pessoa física autônoma (treinamento): R$ 20.000.
– Folha de pagamento mensal: R$ 250.000, com encargos patronais de R$ 52.500 (INSS 20% e RAT Ajustado 1%).
– Compensação de créditos previdenciários via DCTFWeb: R$ 10.000.
– Parcelamento ativo no e‑CAC referente às retenções federais de R$ 60.000.

Com base nessa situação hipotética e na legislação contábil vigente, julgue o item a seguir.


O parcelamento de R$ 60.000 referente às retenções federais deve ser registrado como ativo circulante até sua quitação.

Alternativas
Ano: 2025 Banca: Quadrix Órgão: CRC-AM Prova: Quadrix - 2025 - CRC-AM - Contador |
Q3741839 Contabilidade Pública

Acerca dos conhecimentos em relação à Lei nº 4.320/1964 – Lei de Responsabilidade Fiscal e Contabilidade Aplicada ao Setor Público –, julgue o item seguinte.  


A demonstração dos fluxos de caixa (DFC) é facultativa para as entidades públicas, desde que estas apresentem o balanço financeiro e o orçamentário.

Alternativas
Ano: 2025 Banca: Quadrix Órgão: CRC-AM Prova: Quadrix - 2025 - CRC-AM - Contador |
Q3741838 Contabilidade Pública

Acerca dos conhecimentos em relação à Lei nº 4.320/1964 – Lei de Responsabilidade Fiscal e Contabilidade Aplicada ao Setor Público –, julgue o item seguinte.  


Suponha‑se que, em 31/12/2024, o CRC‑AM apresentou os totais contábeis a seguir.
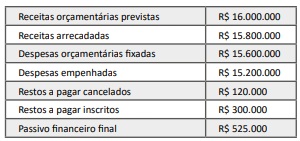

Imagem associada para resolução da questão


Nesse contexto, o balanço orçamentário do CRC‑AM evidencia superávit orçamentário de R$ 600.000, apurado pela diferença entre as receitas arrecadadas (R$ 15.800.000) e as despesas empenhadas do exercício (R$ 15.200.000), sendo irrelevantes, para fins de apuração do resultado orçamentário, a inscrição de restos a pagar e a variação do passivo financeiro.

Alternativas
Respostas
761: D
762: B
763: B
764: E
765: B
766: C
767: B
768: A
769: A
770: A
771: B
772: A
773: A
774: E
775: C
776: E
777: C
778: E
779: E
780: C