Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.026 questões

Q3777586 Contabilidade Pública
A Demonstração dos Fluxos de Caixa (DFC) classifica fluxos em:
Alternativas
Ano: 2025 Banca: VUNESP Órgão: TJ-SP Prova: VUNESP - 2025 - TJ-SP - Contador Judiciário |
Q3777374 Contabilidade Pública

 Considere as informações a seguir, relativas ao exercício anterior de uma entidade pública, em R$:
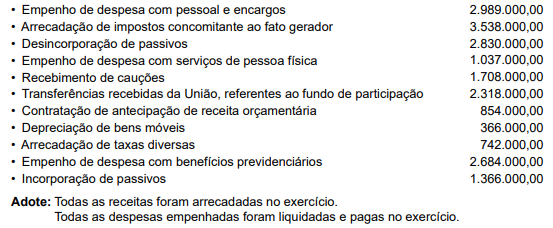

Imagem associada para resolução da questão


Com base exclusivamente nas informações apresentadas, o valor correspondente ao resultado patrimonial do período, em R$, é:

Alternativas
Ano: 2025 Banca: VUNESP Órgão: TJ-SP Prova: VUNESP - 2025 - TJ-SP - Contador Judiciário |
Q3777373 Contabilidade Pública
Em relação às demonstrações contábeis aplicadas ao setor público, os Balanços Orçamentários não consolidados (de órgãos e entidades, por exemplo) poderão apresentar desequilíbrio e déficit orçamentário, pois muitos deles não são agentes arrecadadores e executam despesas orçamentárias para prestação de serviços públicos e realização de investimentos. Esse fato não representa irregularidade, devendo ser
Alternativas
Ano: 2025 Banca: VUNESP Órgão: TJ-SP Prova: VUNESP - 2025 - TJ-SP - Contador Judiciário |
Q3777369 Contabilidade Pública

Considere as informações a seguir, extraídas do Balanço Orçamentário de uma entidade pública, relativas ao último exercício financeiro, em R$, para responder a questão:
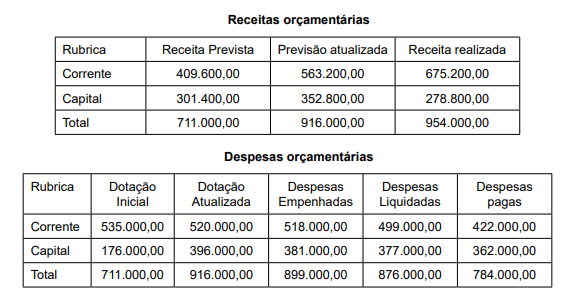


Conforme as informações apresentadas, o valor correspondente à inscrição de restos a pagar processados no período é de:
Alternativas
Ano: 2025 Banca: VUNESP Órgão: TJ-SP Prova: VUNESP - 2025 - TJ-SP - Contador Judiciário |
Q3777368 Contabilidade Pública

Considere as informações a seguir, extraídas do Balanço Orçamentário de uma entidade pública, relativas ao último exercício financeiro, em R$, para responder a questão:


Com base nos dados apresentados, o valor correspondente à economia orçamentária de capital apurado no período é de R$________________. Em relação à apuração do resultado da execução orçamentária de todo o período, observa-se um ______________ no valor de R$ _____________. Assinale a alternativa que preencha, correta e respectivamente, as lacunas do texto.
Alternativas
Ano: 2025 Banca: VUNESP Órgão: TJ-SP Prova: VUNESP - 2025 - TJ-SP - Contador Judiciário |
Q3777367 Contabilidade Pública

Considere as informações a seguir para responder à questão: 
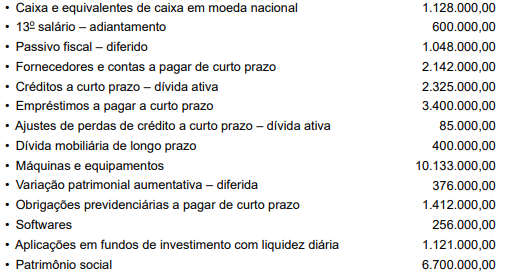


Determinada entidade pública, no ano de 2024, apresentou as seguintes contas patrimoniais com os seus saldos em R$:


De acordo com o exposto, no Balanço Patrimonial do período, o total do Ativo Circulante é de:
Alternativas
Ano: 2025 Banca: VUNESP Órgão: TJ-SP Prova: VUNESP - 2025 - TJ-SP - Contador Judiciário |
Q3777366 Contabilidade Pública

Considere as informações a seguir para responder à questão: 


Determinada entidade pública, no ano de 2024, apresentou as seguintes contas patrimoniais com os seus saldos em R$:


Segundo as informações apresentadas, no Balanço Patrimonial do período, o total do Passivo não Circulante é de:
Alternativas
Ano: 2025 Banca: FGV Órgão: AL-AM Prova: FGV - 2025 - AL-AM - Analista de Controle |
Q3777257 Contabilidade Pública
De acordo com a Lei Complementar nº 101/2000, em relação à escrituração e consolidação das contas, a Demonstração das Variações Patrimoniais dará destaque
Alternativas
Ano: 2025 Banca: FGV Órgão: AL-AM Prova: FGV - 2025 - AL-AM - Analista de Controle |
Q3777256 Contabilidade Pública
Uma entidade do setor público apresenta a sua Demonstração das Variações Patrimoniais (DVP) acompanhada de notas explicativas, divulgando separadamente a natureza e valores dos itens relevantes que compõem as variações patrimoniais aumentativas (VPA) e as variações patrimoniais diminutivas (VPD).
Em 2024, a entidade reconheceu os seguintes fatos na DVP:
I. Reversão de provisão
II. Baixa de investimento
III. Redução ao valor recuperável no ativo imobilizado
Os valores envolvidos nos fatos não eram considerados relevantes.
A entidade pode apresentar em notas explicativas as circunstâncias relacionadas ao que se afirma em
Alternativas
Ano: 2025 Banca: FGV Órgão: AL-AM Prova: FGV - 2025 - AL-AM - Analista de Controle |
Q3777255 Contabilidade Pública
Em outubro de 2024, uma universidade do setor público adquiriu novas carteiras escolares para serem utilizadas a partir do ano letivo de 2025 por R$ 50.000, pagos à vista. Caso fossem adquiridas a prazo, o valor seria de R$ 60.000.
Assinale a opção que indica o impacto gerado na Demonstração dos Fluxos de Caixa da universidade:
Alternativas
Q3776727 Contabilidade Pública
Um auditor interno foi questionado sobre a demonstrações contábil aplicada ao setor público que evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. Nesse caso, a resposta do auditor interno deve ser que a demonstração contábil é: 
Alternativas
Q3774674 Contabilidade Pública
Assinale a alternativa que apresenta a demonstração contábil que inclui os quadros: (i) Principal, (ii) Ativos e Passivos Financeiros e Permanentes, (iii) Contas de Compensação; e (iv) Superávit e Déficit Financeiro.
Alternativas
Q3774056 Contabilidade Pública
A Demonstração dos Fluxos de Caixa (DFC) informa as alterações no caixa e equivalentes de caixa de uma entidade, classificadas por atividades operacionais, de investimento e de financiamento. Acerca dos métodos de elaboração e dos componentes da DFC no setor público, marque V, para as afirmativas verdadeiras, e F, para as falsas:

(__)O método direto evidencia os principais componentes das entradas e saídas brutas de caixa, como recebimentos de tributos e pagamentos a fornecedores e servidores, oferecendo informações que podem ser úteis na estimativa dos fluxos de caixa futuros.
(__)No método indireto, o fluxo de caixa das atividades operacionais é determinado ajustando-se o resultado patrimonial do exercício (superávit ou déficit) por itens que não afetam o caixa, como depreciação, e por variações nas contas do ativo circulante e passivo circulante.
(__)A amortização de uma operação de crédito (empréstimo) obtida pela entidade pública, excluindo os juros, deve ser classificada como uma atividade operacional na DFC, pois está relacionada à gestão corrente da dívida.
(__)O recebimento de recursos de transferências de capital, como aquelas destinadas à construção de uma obra de infraestrutura, é classificado como fluxo de caixa das atividades de investimento.

A sequência está correta em:
Alternativas
Q3774042 Contabilidade Pública
O Balanço Patrimonial é uma das principais demonstrações contábeis do setor público, evidenciando a situação patrimonial da entidade em um determinado momento. Sua estrutura é definida pelo MCASP para garantir a comparabilidade e a transparência. Considerando a estrutura do Balanço Patrimonial no setor público, analise as afirmativas a seguir:

I.O Ativo é segregado em Circulante e Não Circulante, sendo que o Não Circulante é composto pelos subgrupos Realizável a Longo Prazo, Investimentos, Imobilizado e Intangível.
II.As contas de Compensação, que registram atos potenciais que podem afetar o patrimônio, como garantias e avais concedidos, são apresentadas em grupo específico no final do Balanço Patrimonial, após o Ativo e o Passivo.
III.O Passivo é segregado em Circulante e Não Circulante. Adicionalmente, o Patrimônio Líquido é apresentado logo após o Passivo, sendo composto por contas como Capital Social, Reservas e Resultados Acumulados.

Está correto o que se afirma em:
Alternativas
Q3771157 Contabilidade Pública
O Balanço Patrimonial organiza as contas em grupos. Analise as afirmativas a seguir sobre a definição e classificação de ativos e passivos no setor público.

I.Ativo é um recurso controlado pela entidade no presente como resultado de evento passado, do qual se espera que fluam benefícios econômicos futuros ou potencial de serviços.
II.Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja extinção deva resultar na saída de recursos capazes de gerar benefícios econômicos ou potencial de serviços.
III.Patrimônio Líquido é a diferença entre os Ativos e os Passivos, representando a situação líquida da entidade (saldo patrimonial).

Está correto o que se afirma em:
Alternativas
Q3771154 Contabilidade Pública
As demonstrações contábeis aplicadas ao setor público (DCASP) fornecem informações sobre a situação orçamentária, financeira e patrimonial. Analise as afirmativas a seguir sobre a estrutura do Balanço Patrimonial e do Balanço Financeiro.

I.O Balanço Patrimonial evidencia a situação patrimonial da entidade, demonstrando os Ativos (bens e direitos), os Passivos (obrigações) e o Patrimônio Líquido em determinada data.
II.O Balanço Financeiro demonstra a movimentação de caixa (ingressos e dispêndios) orçamentários e extraorçamentários, evidenciando o resultado financeiro do exercício.
III.O Balanço Patrimonial deve apresentar o Ativo e o Passivo classificados em Circulante e Não Circulante, conforme o grau de liquidez e exigibilidade.

Está correto o que se afirma em:
Alternativas
Q3769927 Contabilidade Pública
As demonstrações contábeis fornecem informações sobre a situação patrimonial, orçamentária e financeira. A Lei nº 4.320/1964 define as demonstrações obrigatórias. Assinale a alternativa que lista corretamente as demonstrações exigidas por esta lei (Art. 101 a 105).
Alternativas
Q3769919 Contabilidade Pública
O Balanço Financeiro é uma das demonstrações contábeis do setor público. Ele evidencia a movimentação de recursos (dinheiro) durante o exercício. Assinale a alternativa correta sobre o conteúdo do Balanço Financeiro (Art. 103, Lei 4.320/64).
Alternativas
Q3768381 Contabilidade Pública

Considerando a contabilidade pública segundo a NBC T 16 e o MCASP (Manual de Contabilidade Aplicada ao Setor Público, 8ª edição), analise as afirmativas sobre DCASP (Demonstrações Contábeis Aplicadas ao Setor Público).


I. Variações orçamentárias obedecem ao regime orçamentário de empenho e execução, enquanto variações patrimoniais obedecem ao regime de competência e mensuração patrimonial.


II. As DCASP contemplam Balanço Patrimonial, Balanço Orçamentário, Balanço Financeiro, Demonstração das Variações Patrimoniais, Demonstração dos Fluxos de Caixa, Demonstração das Mutações do Patrimônio Líquido e Notas Explicativas.


III. O PCASP (Plano de Contas Aplicado ao Setor Público) padroniza lançamentos e estrutura multicontábil, favorecendo consolidação em âmbito nacional.


IV. A DRE substitui a Demonstração das Variações Patrimoniais no setor público, replicando a estrutura das sociedades por ações.


V. Depósitos e cauções consignados constituem ingressos extraorçamentários no Balanço Financeiro e preservam o resultado patrimonial.


Estão corretas as afirmativas:

Alternativas
Q3766882 Contabilidade Pública
Há obrigatoriedade de publicar demonstrativos contábeis de acordo com Manual de Contabilidade Aplicado ao Setor Público – MCASP – 11ª Edição. A seguir, enumeramos alguns desses demonstrativos contidos nas Demonstrações Contábeis Aplicadas ao Setor Público – DCASP.
Estão corretos, EXCETO:
Alternativas
Respostas
721: E
722: A
723: C
724: D
725: A
726: A
727: B
728: E
729: E
730: B
731: A
732: B
733: A
734: A
735: A
736: E
737: A
738: D
739: B
740: D
