Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 6.859 questões

Q4310701 Contabilidade Pública
Em relação à Tomada de Contas Especial, assinalar a alternativa CORRETA. 
Alternativas
Q4303859 Contabilidade Pública

A Demonstração das Variações Patrimoniais (DVP) evidencia as alterações ocorridas no patrimônio das entidades do setor público, sendo uma das demonstrações contábeis obrigatórias.


Com base nesse tema, analise as afirmativas a seguir e assinale (V) para verdadeiro e (F) para falso:


(___) A DVP evidencia as variações patrimoniais aumentativas e diminutivas, permitindo a apuração do resultado patrimonial do período.


(___) A DVP evidencia exclusivamente as variações decorrentes da execução orçamentária, não considerando fatos independentes do orçamento.


(___) As variações patrimoniais aumentativas e diminutivas são registradas, respectivamente, nas classes 4 e 3 do Plano de Contas Aplicado ao Setor Público (PCASP).


(___) O resultado patrimonial evidenciado na DVP corresponde à diferença entre as receitas arrecadadas e as despesas empenhadas no exercício.


Assinale a alternativa que apresenta a sequência correta, de cima para baixo: 

Alternativas
Q4303789 Contabilidade Pública
O Balanço Financeiro evidencia
Alternativas
Q4303765 Contabilidade Pública

Analise a tabela a seguir.


Tabela – Balanço Financeiro simplificado referente ao exercício encerrado em 2025 no Município X.
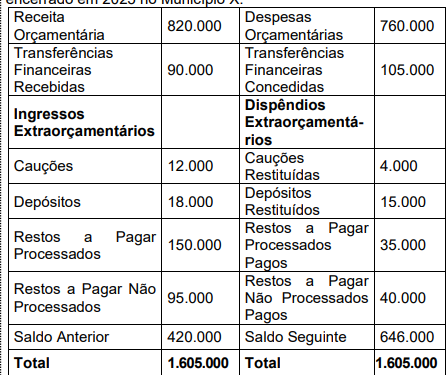

Imagem associada para resolução da questão


Qual é o valor da despesa orçamentária paga? 

Alternativas
Q4303741 Contabilidade Pública
A Câmara Municipal, como órgão integrante da administração pública municipal, deve elaborar e publicar suas demonstrações contábeis de acordo com as normas aplicáveis ao setor público. Considerando especificamente os demonstrativos denominados “Balanços”, assinale a alternativa correta: 
Alternativas
Q4303357 Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) evidencia as variações patrimoniais aumentativas e diminutivas ocorridas no período, apuradas pelo regime de competência. Considere os fatos a seguir ocorridos no exercício financeiro de determinado município, sabendo-se que nem todos necessariamente geram variação patrimonial:
I. Arrecadação de receitas tributárias no valor de R$ 1.200.000,00, referentes a fatos geradores ocorridos no próprio exercício.
II. Empenho de despesa com aquisição de material de consumo no valor de R$ 300.000,00, ainda não liquidada até o encerramento do exercício.
III. Liquidação de despesa (previamente empenhada) com serviços prestados no valor de R$ 250.000,00, relativos a serviços efetivamente prestados no exercício.
IV. Recebimento de recursos provenientes de operação de crédito no valor de R$ 400.000,00.
V. Reconhecimento de depreciação de bens do ativo imobilizado no valor de R$ 150.000,00.
Com base exclusivamente nos fatos que devem ser considerados na Demonstração das Variações Patrimoniais, assinale a alternativa que corresponde corretamente ao resultado patrimonial do exercício: 
Alternativas
Q4303356 Contabilidade Pública
As demonstrações contábeis aplicadas ao setor público possuem finalidades distintas, especialmente no que se refere à evidenciação dos ingressos, dispêndios e da situação patrimonial do ente público. Considerando o Balanço Financeiro, o Balanço Orçamentário e o Balanço Patrimonial, assinale a alternativa correta: 
Alternativas
Q4303354 Contabilidade Pública
O patrimônio público, sob o enfoque contábil, compreende o conjunto de bens, direitos e obrigações pertencentes ao ente público, devidamente mensuráveis. Considerando essa conceituação e a classificação patrimonial, analise os itens a seguir:
I. Prédio pertencente ao município e utilizado para funcionamento de uma escola pública.
II. Créditos tributários inscritos em dívida ativa.
III. Precatórios judiciais a pagar reconhecidos pelo ente público, cuja exigibilidade ocorre após o término do exercício seguinte.
IV. Praças, ruas e avenidas de uso comum da população.
Assinale a alternativa que classifica corretamente os itens I a IV, respectivamente:
Alternativas
Q4303349 Contabilidade Pública
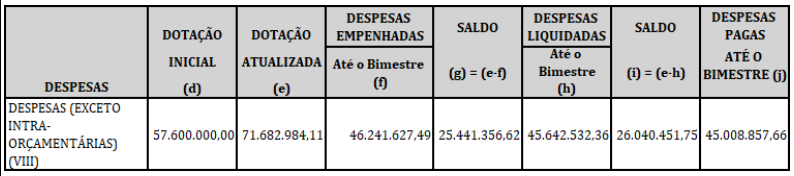
A Tabela a seguir é um recorte do Balanço Orçamentário do 6º Bimestre do ano de 2024 do Município de Ivaté – PR (Valores em R$). Com base apenas nestas informações, calcule o valor das Despesas inscritas em Restos a Pagar Não Processados no encerramento do ano de 2024, e assinale a alternativa correspondente:
Imagem associada para resolução da questão
Alternativas
Q4301000 Contabilidade Pública
Os valores das disponibilidades do exercício anterior integrarão o/a 
Alternativas
Q4300986 Contabilidade Pública
A demonstração contábil que apresentará o superávit financeiro como fonte para abertura de créditos adicionais é denominada 
Alternativas
Q4299518 Contabilidade Pública
De acordo com o capítulo 2 da NBC TSP, Estrutura Conceitual(R1), diversos agentes podem obter informações úteis a partir dos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPGs), mas nem todos são considerados usuários primários para fins conceituais. Assinale a opção que apresenta corretamente a distinção estabelecida pela norma.
Alternativas
Q4295532 Contabilidade Pública
Ao final do exercício financeiro, o setor de contabilidade municipal elaborou diversas demonstrações exigidas pela legislação aplicada ao setor público, permitindo avaliar a situação patrimonial, financeira e orçamentária da Administração.
A demonstração destinada a evidenciar os bens, direitos, obrigações e o patrimônio líquido da entidade pública é o
Alternativas
Q4293018 Contabilidade Pública
Nos termos do art. 101 da Lei nº 4.320/1964, os resultados gerais do exercício serão demonstrados nas seguintes peças técnicas, EXCETO:
Alternativas
Q4288541 Contabilidade Pública
Em 10/12/2023, uma entidade adquiriu um ativo imobilizado por R$ 200.000,00. O pagamento era previsto para 10/07/2027. De acordo com o contrato da compra, a entidade assumiu o compromisso de apresentar superávit nos meses subsequentes para manter a data de pagamento acordada. Caso a entidade apresentasse déficit, a obrigação se tornaria exigível em até 60 dias após a apuração do resultado negativo. Em 2024, a entidade manteve resultado positivo até novembro.
Em dezembro, apresentou déficit de R$ 20.000,00.
Em 10/01/2025, antes da autorização para emissão das demonstrações contábeis, o credor concordou em não exigir o pagamento antecipado decorrente do descumprimento do compromisso.
Nas demonstrações contábeis da entidade de 31/12/2024, a entidade manteve a obrigação classificada como passivo não circulante.
Com base na situação apresentada, um auditor pode concluir que o tratamento contábil aplicado pela entidade está
Alternativas
Q4288540 Contabilidade Pública
Um auditor recebeu, para auditoria, as demonstrações contábeis de uma entidade que, em 31/12/2024, reconheceu, no Balanço Patrimonial, provisão para contingências de R$ 80.000,00. O valor correspondia a duas causas judiciais cujo desfecho provável, de acordo com os advogados da entidade, era a perda, sendo a primeira de R$ 30.000,00, e a segunda, de R$ 50.000,00.
Em 2025, frente a novas evidências, os advogados da entidade avaliaram que a perda da primeira causa era possível, enquanto o valor provável de perda na segunda causa era de R$ 60.000,00.
Assinale a opção que indica o impacto das novas evidências no Resultado da entidade em 31/12/2025 e na Demonstração do Resultado comparativa de 31/12/2024, respectivamente.
Alternativas
Q4287356 Contabilidade Pública
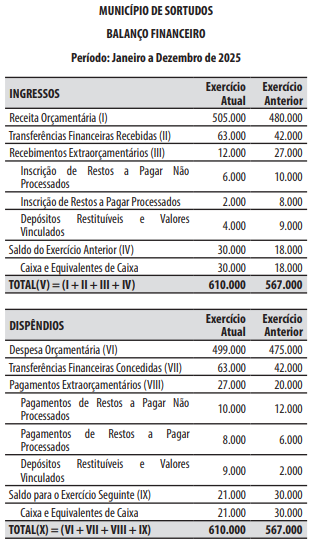
Caso 4


Para responder à questão, considere o balanço financeiro do município de Sortudos no período de janeiro a dezembro de 2025.

No exercício financeiro de 2025, o valor da despesa orçamentária liquidada foi de:
Alternativas
Q4287354 Contabilidade Pública
Caso 3


Para responder à questão, considere as seguintes movimentações financeiras (ingressos e desembolsos) ocorridas no decorrer de um exercício financeiro em um município:


1. Ingresso referente à arrecadação do imposto sobre serviços de qualquer natureza, no valor de R$ 50.000.

2. Desembolso referente ao pagamento de vencimentos e vantagens dos servidores públicos ativos, no valor de R$ 85.000.

3. Desembolso referente ao pagamento de juros e encargos de operação de crédito contraída em exercício anterior, no valor de R$ 45.000.

4. Desembolso referente ao pagamento para a aquisição de veículos destinados à frota da secretaria de saúde, no valor de R$ 55.000.

5. Ingresso referente à arrecadação de operação de crédito junto à instituição financeira, no valor de R$ 60.000.

6. Desembolso referente ao pagamento da amortização (principal) de dívida fundada contraída em exercício anterior, no valor de R$ 30.000.

7. Ingresso referente à arrecadação da alienação de bens imóveis, no valor de R$ 65.000.
Considerando apenas as movimentações financeiras apresentadas, na demonstração dos fluxos de caixa, o valor dos ingressos, referentes ao fluxo de caixa das atividades de investimento, foi de:
Alternativas
Q4287353 Contabilidade Pública
Caso 3


Para responder à questão, considere as seguintes movimentações financeiras (ingressos e desembolsos) ocorridas no decorrer de um exercício financeiro em um município:


1. Ingresso referente à arrecadação do imposto sobre serviços de qualquer natureza, no valor de R$ 50.000.

2. Desembolso referente ao pagamento de vencimentos e vantagens dos servidores públicos ativos, no valor de R$ 85.000.

3. Desembolso referente ao pagamento de juros e encargos de operação de crédito contraída em exercício anterior, no valor de R$ 45.000.

4. Desembolso referente ao pagamento para a aquisição de veículos destinados à frota da secretaria de saúde, no valor de R$ 55.000.

5. Ingresso referente à arrecadação de operação de crédito junto à instituição financeira, no valor de R$ 60.000.

6. Desembolso referente ao pagamento da amortização (principal) de dívida fundada contraída em exercício anterior, no valor de R$ 30.000.

7. Ingresso referente à arrecadação da alienação de bens imóveis, no valor de R$ 65.000.
A respeito do impacto das movimentações na demonstração dos fluxos de caixa, é correto afirmar que as movimentações:
Alternativas
Q4287352 Contabilidade Pública
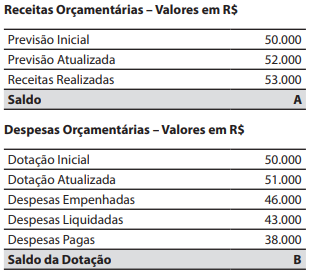
Caso 2


Para responder à questão, considere as informações extraídas do balanço orçamentário de um município em 31/12/2025.

Receitas Orçamentárias – Valores em R$

Em 31/12/2025, o valor inscrito em restos a pagar não processados, foi de:
Alternativas
Respostas
1: D
2: D
3: C
4: C
5: A
6: B
7: A
8: C
9: D
10: E
11: E
12: B
13: A
14: E
15: E
16: B
17: B
18: D
19: A
20: B