Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.026 questões


Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Soledade - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Soledade - RS - Contador |
Q3816910
Contabilidade Pública
Com base na NBC TSP 11, que define os requisitos para a elaboração e a divulgação
das demonstrações contábeis das entidades do setor público, buscando assegurar clareza,
comparabilidade e transparência das informações apresentadas, assinale a alternativa correta.
Ano: 2025
Banca:
FAFIPA
Órgão:
Câmara de Pinhais - PR
Prova:
FAFIPA - 2025 - Câmara de Pinhais - PR - Contador |
Q3811245
Contabilidade Pública
De acordo com a NBC TG 03 (R3) – Demonstração do Fluxo de Caixa - A divulgação em separado dos fluxos de caixa advindos das atividades de
investimento é importante em função de tais fluxos de caixa representarem a extensão em que os dispêndios de recursos são feitos pela entidade com a
finalidade de gerar lucros. Considerando as disposições da norma, assinale a alternativa que NÃO é um exemplo de fluxo de caixa decorrente das
atividades de investimento.
Ano: 2025
Banca:
FAFIPA
Órgão:
Câmara de Pinhais - PR
Prova:
FAFIPA - 2025 - Câmara de Pinhais - PR - Contador |
Q3811244
Contabilidade Pública
De acordo com a NBC TG 03 (R3) – Demonstração do Fluxo de Caixa - o montante dos fluxos de caixa advindos das atividades operacionais é um
indicador chave da extensão pela qual as operações da entidade têm gerado suficientes fluxos de caixa para amortizar empréstimos, manter a capacidade operacional da entidade, pagar dividendos e juros sobre o capital próprio e fazer novos investimentos sem recorrer a fontes externas de
financiamento.
Considerando as disposições da referida Norma, assinale a alternativa que NÃO corresponde a um exemplo de fluxo de caixa decorrente das atividades operacionais.
Considerando as disposições da referida Norma, assinale a alternativa que NÃO corresponde a um exemplo de fluxo de caixa decorrente das atividades operacionais.
Ano: 2025
Banca:
Instituto Ágata
Órgão:
Prefeitura de Juruti - PA
Prova:
Instituto Ágata - 2025 - Prefeitura de Juruti - PA - Contador |
Q3807236
Contabilidade Pública
O Balanço Orçamentário evidencia
Ano: 2025
Banca:
Instituto Ágata
Órgão:
Prefeitura de Juruti - PA
Prova:
Instituto Ágata - 2025 - Prefeitura de Juruti - PA - Contador |
Q3807235
Contabilidade Pública
Segundo a NBC TSP 01, as demonstrações contábeis aplicadas ao setor público devem
Ano: 2025
Banca:
IGECAP
Órgão:
Câmara de Bezerros - PE
Prova:
IGECAP - 2025 - Câmara de Bezerros - PE - Agente Administrativo |
Q3806761
Contabilidade Pública
A Secretaria Municipal de Finanças está realizando a
prestação de contas de uma empresa pública contratada
para fornecer materiais escolares a escolas da rede
municipal. Durante a análise contábil, a equipe observa
que o Balanço Patrimonial da instituição evidencia
informações detalhadas sobre:
• Ativos, que incluem bens e direitos, como equipamentos, contas a receber e estoques;
• Passivos, que englobam obrigações da empresa, como fornecedores a pagar e empréstimos;
• Patrimônio Líquido, representando a diferença entre os ativos e passivos, incluindo capital social, reservas e lucros ou déficits acumulados.
O gestor percebe que a correta interpretação do Balanço Patrimonial é essencial para avaliar a saúde financeira da empresa, sua capacidade de honrar compromissos e tomar decisões estratégicas.
Com base nesse contexto, analise as informações do Balanço Patrimonial e assinale a alternativa que descreve CORRETAMENTE a função e a importância de cada componente:
• Ativos, que incluem bens e direitos, como equipamentos, contas a receber e estoques;
• Passivos, que englobam obrigações da empresa, como fornecedores a pagar e empréstimos;
• Patrimônio Líquido, representando a diferença entre os ativos e passivos, incluindo capital social, reservas e lucros ou déficits acumulados.
O gestor percebe que a correta interpretação do Balanço Patrimonial é essencial para avaliar a saúde financeira da empresa, sua capacidade de honrar compromissos e tomar decisões estratégicas.
Com base nesse contexto, analise as informações do Balanço Patrimonial e assinale a alternativa que descreve CORRETAMENTE a função e a importância de cada componente:
Ano: 2025
Banca:
IGECAP
Órgão:
Câmara de Bezerros - PE
Prova:
IGECAP - 2025 - Câmara de Bezerros - PE - Analista Contábil |
Q3806400
Contabilidade Pública
O Balanço Financeiro (BF) é uma das demonstrações
contábeis exigidas pelo MCASP e evidencia as receitas e
despesas orçamentárias, bem como os ingressos e
dispêndios extraorçamentários, conjugados com os
saldos de caixa e equivalentes de caixa do exercício
anterior e do exercício atual. As edições recentes do
MCASP trouxeram refinamentos à estrutura desta
demonstração, visando melhor evidenciar o fluxo
financeiro.
Acerca da estrutura e dos componentes do Balanço Financeiro conforme o MCASP vigente, marque V para as afirmativas verdadeiras e F para as falsas.
(__) O resultado financeiro do exercício apurado no Balanço Financeiro (diferença entre ingressos e dispêndios) é idêntico ao Superávit ou Déficit Financeiro evidenciado no Balanço Patrimonial.
(__) As despesas orçamentárias são apresentadas no BF exclusivamente pelo valor empenhado no exercício, e as receitas orçamentárias pelo valor lançado, refletindo o regime de competência orçamentário.
(__) A coluna "Saldos do Exercício Anterior" no Balanço Financeiro deve ser ajustada para refletir apenas os recursos ordinários (não vinculados), excluindo-se as fontes destinadas.
(__) A estrutura da demonstração evidencia os ingressos (orçamentários e extraorçamentários) e os dispêndios (orçamentários e extraorçamentários), sendo os saldos de depósitos em caução classificados como ingressos e dispêndios extraorçamentários.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Acerca da estrutura e dos componentes do Balanço Financeiro conforme o MCASP vigente, marque V para as afirmativas verdadeiras e F para as falsas.
(__) O resultado financeiro do exercício apurado no Balanço Financeiro (diferença entre ingressos e dispêndios) é idêntico ao Superávit ou Déficit Financeiro evidenciado no Balanço Patrimonial.
(__) As despesas orçamentárias são apresentadas no BF exclusivamente pelo valor empenhado no exercício, e as receitas orçamentárias pelo valor lançado, refletindo o regime de competência orçamentário.
(__) A coluna "Saldos do Exercício Anterior" no Balanço Financeiro deve ser ajustada para refletir apenas os recursos ordinários (não vinculados), excluindo-se as fontes destinadas.
(__) A estrutura da demonstração evidencia os ingressos (orçamentários e extraorçamentários) e os dispêndios (orçamentários e extraorçamentários), sendo os saldos de depósitos em caução classificados como ingressos e dispêndios extraorçamentários.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2025
Banca:
IGECAP
Órgão:
Câmara de Bezerros - PE
Prova:
IGECAP - 2025 - Câmara de Bezerros - PE - Analista Contábil |
Q3806399
Contabilidade Pública
As Notas Explicativas são parte integrante e
indissociável das Demonstrações Contábeis Aplicadas
ao Setor Público (DCASP), conforme o MCASP. Elas
fornecem informações adicionais, descritivas ou
detalhadas, que não são apresentadas no corpo principal
das demonstrações, mas são relevantes para a
compreensão fidedigna da situação patrimonial e dos
resultados.
Acerca do conteúdo e da obrigatoriedade das Notas Explicativas, marque V, para as afirmativas verdadeiras, e F, para as falsas.
(__) A divulgação das políticas contábeis adotadas é facultativa, desde que a entidade siga integralmente os Procedimentos Contábeis Orçamentários (PCO) do MCASP.
(__) As Notas Explicativas devem se limitar a detalhar os saldos das contas orçamentárias (Receita e Despesa), sendo vedada a inclusão de informações patrimoniais, que são exclusivas do Balanço Patrimonial.
(__) Informações sobre passivos contingentes (obrigações possíveis) devem ser reconhecidas obrigatoriamente no Balanço Patrimonial e, adicionalmente, detalhadas em Notas Explicativas.
(__) As Notas Explicativas devem, entre outras informações, apresentar um resumo das políticas contábeis significativas aplicadas, a declaração de conformidade com as NBC TSP e o MCASP, e informações sobre a entidade.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Acerca do conteúdo e da obrigatoriedade das Notas Explicativas, marque V, para as afirmativas verdadeiras, e F, para as falsas.
(__) A divulgação das políticas contábeis adotadas é facultativa, desde que a entidade siga integralmente os Procedimentos Contábeis Orçamentários (PCO) do MCASP.
(__) As Notas Explicativas devem se limitar a detalhar os saldos das contas orçamentárias (Receita e Despesa), sendo vedada a inclusão de informações patrimoniais, que são exclusivas do Balanço Patrimonial.
(__) Informações sobre passivos contingentes (obrigações possíveis) devem ser reconhecidas obrigatoriamente no Balanço Patrimonial e, adicionalmente, detalhadas em Notas Explicativas.
(__) As Notas Explicativas devem, entre outras informações, apresentar um resumo das políticas contábeis significativas aplicadas, a declaração de conformidade com as NBC TSP e o MCASP, e informações sobre a entidade.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2025
Banca:
IGECAP
Órgão:
Câmara de Bezerros - PE
Prova:
IGECAP - 2025 - Câmara de Bezerros - PE - Analista Contábil |
Q3806393
Contabilidade Pública
A Lei nº 4.320/64 exige que as entidades públicas
elaborem demonstrações contábeis específicas ao final
do exercício financeiro para evidenciar a situação
patrimonial, financeira e orçamentária. Cada balanço
possui uma finalidade distinta e obrigatória.
Assim, analise as afirmativas a seguir.
I. O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas, evidenciando o resultado orçamentário.
II. O Balanço Financeiro demonstrará o ativo e o passivo financeiro, bem como o saldo patrimonial, apurando o Ativo Real Líquido.
III. O Balanço Patrimonial demonstrará as receitas e despesas orçamentárias, bem como os recebimentos e pagamentos de natureza extraorçamentária.
Está correto o que se afirma em:
Assim, analise as afirmativas a seguir.
I. O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas, evidenciando o resultado orçamentário.
II. O Balanço Financeiro demonstrará o ativo e o passivo financeiro, bem como o saldo patrimonial, apurando o Ativo Real Líquido.
III. O Balanço Patrimonial demonstrará as receitas e despesas orçamentárias, bem como os recebimentos e pagamentos de natureza extraorçamentária.
Está correto o que se afirma em:
Ano: 2025
Banca:
IGECAP
Órgão:
Câmara de Bezerros - PE
Prova:
IGECAP - 2025 - Câmara de Bezerros - PE - Analista Contábil |
Q3806390
Contabilidade Pública
Ao final do exercício, a contabilidade pública deve apurar
os resultados da gestão. A Lei nº 4.320/64 define a
estrutura do demonstrativo que confronta a previsão e a
execução das receitas e despesas. Sobre a apuração do
resultado orçamentário conforme o Balanço
Orçamentário, assinale a alternativa correta.
Ano: 2025
Banca:
Unesc
Órgão:
Prefeitura de Jaguaruna - SC
Prova:
Unesc - 2025 - Prefeitura de Jaguaruna - SC - Auxiliar Contábil |
Q3797384
Contabilidade Pública
O Balanço Orçamentário é uma das demonstrações
contábeis obrigatórias no setor público, evidenciando as
receitas e despesas previstas em confronto com as
realizadas. Acerca desta demonstração, analise as
afirmativas abaixo e marque V para as verdadeiras e F
para as falsas.
(__)O Balanço Orçamentário evidencia o superávit ou déficit do orçamento, apurado pelo confronto entre a receita orçamentária realizada (arrecadada) e a despesa orçamentária realizada, observadas as fases de liquidação e pagamento previstas na execução da despesa.
(__)As receitas e despesas extraorçamentárias compõem o corpo principal do Balanço Orçamentário para fins de apuração do resultado da execução orçamentária.
(__)A coluna da Previsão Inicial da receita deve refletir os valores constantes na Lei Orçamentária Anual (LOA) aprovada.
(__)As despesas são demonstradas no Balanço Orçamentário apenas pelos valores pagos, desconsiderando-se os valores empenhados e liquidados a pagar.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
(__)O Balanço Orçamentário evidencia o superávit ou déficit do orçamento, apurado pelo confronto entre a receita orçamentária realizada (arrecadada) e a despesa orçamentária realizada, observadas as fases de liquidação e pagamento previstas na execução da despesa.
(__)As receitas e despesas extraorçamentárias compõem o corpo principal do Balanço Orçamentário para fins de apuração do resultado da execução orçamentária.
(__)A coluna da Previsão Inicial da receita deve refletir os valores constantes na Lei Orçamentária Anual (LOA) aprovada.
(__)As despesas são demonstradas no Balanço Orçamentário apenas pelos valores pagos, desconsiderando-se os valores empenhados e liquidados a pagar.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2025
Banca:
Unesc
Órgão:
Prefeitura de Jaguaruna - SC
Prova:
Unesc - 2025 - Prefeitura de Jaguaruna - SC - Contador |
Q3796705
Contabilidade Pública
Em ação civil pública sobre transparência das contas,
discute-se se o ente público elaborou corretamente as
demonstrações contábeis aplicadas ao setor público.
Analise as afirmativas:
I.A demonstração das variações patrimoniais evidencia as variações patrimoniais aumentativas e diminutivas que alteram o patrimônio público ao longo do exercício.
II.O balanço patrimonial apresenta a situação do ativo, do passivo e do patrimônio líquido do ente público em determinada data, compondo o conjunto das demonstrações contábeis aplicadas ao setor público.
III.O balanço orçamentário confronta a receita e a despesa orçamentárias previstas com as realizadas, integrando as demonstrações contábeis aplicadas ao setor público.
IV.A demonstração dos fluxos de caixa, no contexto do setor público, integra o rol das demonstrações contábeis aplicadas ao setor público, evidenciando os fluxos de entradas e saídas de caixa.
Está CORRETO o que se afirma apenas em:
I.A demonstração das variações patrimoniais evidencia as variações patrimoniais aumentativas e diminutivas que alteram o patrimônio público ao longo do exercício.
II.O balanço patrimonial apresenta a situação do ativo, do passivo e do patrimônio líquido do ente público em determinada data, compondo o conjunto das demonstrações contábeis aplicadas ao setor público.
III.O balanço orçamentário confronta a receita e a despesa orçamentárias previstas com as realizadas, integrando as demonstrações contábeis aplicadas ao setor público.
IV.A demonstração dos fluxos de caixa, no contexto do setor público, integra o rol das demonstrações contábeis aplicadas ao setor público, evidenciando os fluxos de entradas e saídas de caixa.
Está CORRETO o que se afirma apenas em:
Ano: 2025
Banca:
Instituto IDEAP
Órgão:
Prefeitura de Monte Alegre de Minas - MG
Prova:
Instituto IDEAP - 2025 - Prefeitura de Monte Alegre de Minas - MG - Contador |
Q3796514
Contabilidade Pública
A Lei nº 4.320/1964 prevê a elaboração de
balanços contábeis específicos para evidenciar a
execução orçamentária, financeira e patrimonial.
Considerando o disposto na lei, o balanço que
evidencia as receitas e despesas orçamentárias
previstas e realizadas é denominado:
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Imbé - RS - Técnico em Contabilidade |
Q3796130
Contabilidade Pública
Texto associado
Para responder à questão, considere as previsões das Normas de Contabilidade
Aplicadas ao Setor Público.
O Município Delta elabora suas demonstrações contábeis em regime de competência,
mas seu orçamento é aprovado em regime de caixa. Na divulgação das Informações Orçamentárias,
apresentou: (i) orçamento aprovado; (ii) orçamento final; e (iii) valores realizados. Entretanto, não
evidenciou qualquer reconciliação entre os valores realizados ajustados para base comparável e os
valores reconhecidos nas demonstrações contábeis. Nesse sentido, considerando a Norma de
Contabilidade NBC TSP 13, assinale a alternativa correta.
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Imbé - RS - Contador |
Q3795087
Contabilidade Pública
Com base na NBC TSP 12, analise as assertivas a seguir relativas à demonstração
dos fluxos de caixa.
I. A demonstração dos fluxos de caixa da entidade deve classificar os fluxos exclusivamente em atividades operacionais e de investimento, sendo vedada a apresentação separada dos fluxos de financiamento.
II. Os fluxos de caixa decorrentes de amortização de empréstimos concedidos pela entidade a terceiros devem ser classificados como fluxos de caixa de investimento, mesmo quando a entidade for do setor público e tais empréstimos estiverem vinculados à atividade ordinária.
III. No método direto de apresentação dos fluxos de caixa operacionais, são obrigatoriamente informadas exclusivamente as variações das contas operacionais a receber e a pagar, sem detalhamento dos recebimentos brutos e pagamentos brutos da entidade.
IV. Transações que não envolvem caixa ou equivalentes de caixa, tais como a aquisição de ativo por meio da assunção de passivo, devem ser incluídas na demonstração dos fluxos de caixa como atividades de financiamento.
Quais estão INCORRETAS?
I. A demonstração dos fluxos de caixa da entidade deve classificar os fluxos exclusivamente em atividades operacionais e de investimento, sendo vedada a apresentação separada dos fluxos de financiamento.
II. Os fluxos de caixa decorrentes de amortização de empréstimos concedidos pela entidade a terceiros devem ser classificados como fluxos de caixa de investimento, mesmo quando a entidade for do setor público e tais empréstimos estiverem vinculados à atividade ordinária.
III. No método direto de apresentação dos fluxos de caixa operacionais, são obrigatoriamente informadas exclusivamente as variações das contas operacionais a receber e a pagar, sem detalhamento dos recebimentos brutos e pagamentos brutos da entidade.
IV. Transações que não envolvem caixa ou equivalentes de caixa, tais como a aquisição de ativo por meio da assunção de passivo, devem ser incluídas na demonstração dos fluxos de caixa como atividades de financiamento.
Quais estão INCORRETAS?
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Contador |
Q3794274
Contabilidade Pública
O Balanço Orçamentário é uma das principais
demonstrações contábeis do setor público. Com base
exclusivamente no disposto no Art. 102 da Lei Federal nº
4.320/1964, analise as afirmativas a seguir.
I. O Balanço Orçamentário demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária.
II. O Balanço Orçamentário demonstrará as receitas previstas e as despesas fixadas (dotação inicial), confrontando-as com as receitas arrecadadas e as despesas empenhadas (execução).
III. O Balanço Orçamentário evidenciará o resultado orçamentário do exercício, que é a diferença entre a receita arrecadada e a despesa liquidada no período.
Assinale a alternativa que apresenta apenas as proposições CORRETAS:
I. O Balanço Orçamentário demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária.
II. O Balanço Orçamentário demonstrará as receitas previstas e as despesas fixadas (dotação inicial), confrontando-as com as receitas arrecadadas e as despesas empenhadas (execução).
III. O Balanço Orçamentário evidenciará o resultado orçamentário do exercício, que é a diferença entre a receita arrecadada e a despesa liquidada no período.
Assinale a alternativa que apresenta apenas as proposições CORRETAS:
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Contador |
Q3794273
Contabilidade Pública
Com base exclusivamente na Norma Brasileira de
Contabilidade NBC TSP 11 − Demonstrações Contábeis,
emitida pelo Conselho Federal de Contabilidade (CFC), e
no Manual de Contabilidade Aplicada ao Setor Público
(MCASP), da Secretaria do Tesouro Nacional (STN),
sem considerar jurisprudência ou doutrina, o Balanço
Patrimonial no setor público evidencia a situação
patrimonial da entidade. Julgue os itens a seguir como
(V) Verdadeiros ou (F) Falsos:
(__) O Ativo é dividido em Circulante e Não Circulante, e o Não Circulante inclui os grupos Realizável a Longo Prazo, Investimentos, Imobilizado e Intangível.
(__) Os "Créditos Tributários a Receber" (ex.: IPTU lançado e não vencido) devem ser classificados integralmente no Ativo Não Circulante, pois representam a Dívida Ativa.
(__) O Passivo é dividido em Circulante e Não Circulante. O Patrimônio Líquido é apresentado segregado do Passivo, evidenciando o Ativo = Passivo + Patrimônio Líquido.
(__) A "Dívida Fundada Interna" (obrigações com prazo superior a doze meses) é classificada como Passivo Circulante, pois é uma obrigação do Tesouro.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
(__) O Ativo é dividido em Circulante e Não Circulante, e o Não Circulante inclui os grupos Realizável a Longo Prazo, Investimentos, Imobilizado e Intangível.
(__) Os "Créditos Tributários a Receber" (ex.: IPTU lançado e não vencido) devem ser classificados integralmente no Ativo Não Circulante, pois representam a Dívida Ativa.
(__) O Passivo é dividido em Circulante e Não Circulante. O Patrimônio Líquido é apresentado segregado do Passivo, evidenciando o Ativo = Passivo + Patrimônio Líquido.
(__) A "Dívida Fundada Interna" (obrigações com prazo superior a doze meses) é classificada como Passivo Circulante, pois é uma obrigação do Tesouro.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
Ano: 2025
Banca:
IGEDUC
Órgão:
Câmara de Craíbas - AL
Prova:
IGEDUC - 2025 - Câmara de Craíbas - AL - Analista de Controle Interno |
Q3792821
Contabilidade Pública
De acordo exclusivamente com o Manual de Contabilidade Aplicada ao
Setor Público (MCASP) e a Lei nº 4.320/1964, o Balanço Patrimonial
demonstra a situação patrimonial da entidade pública em determinado
momento. Sobre a estrutura e composição deste demonstrativo, assinale a
alternativa CORRETA.
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Agente Administrativo |
Q3791196
Contabilidade Pública
O Balanço Patrimonial permite aos gestores e
administradores avaliarem a situação financeira de uma
empresa ou órgão público em determinado momento.
Antes de elaborar e interpretar o Balanço, é necessário
compreender sua estrutura e composição, pois somente
assim é possível analisar adequadamente os recursos
disponíveis e as obrigações da entidade.
Com base nesse contexto, assinale a alternativa correta:
Ano: 2025
Banca:
FGV
Órgão:
CGE-SP
Prova:
FGV - 2025 - CGE-SP - Auditor Estadual de Controle - Contabilidade Pública e Finanças - tarde |
Q3786835
Contabilidade Pública
O Auditor Estadual de Controle realizou a análise econômico-financeira do Município Beta, com base nas demonstrações
contábeis encerradas em 31/12/2024.
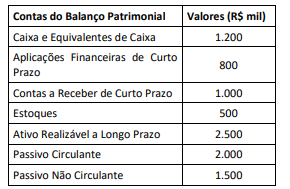
Com base nos dados acima, assinale a opção que apresenta corretamente os valores e a interpretação dos principais índices de análise da capacidade de pagamento do Município Beta.
Com base nos dados acima, assinale a opção que apresenta corretamente os valores e a interpretação dos principais índices de análise da capacidade de pagamento do Município Beta.

 Conheça nossos planos