Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.029 questões


Acerca dos conceitos, dos procedimentos e das normas da contabilidade aplicada ao setor público, bem como das regras previstas no manual de contabilidade aplicada ao setor público (MCASP) e da estrutura do plano de contas aplicado ao setor público (PCASP), julgue o item a seguir, considerando as disposições legais e normativas vigentes.
No setor público, a consolidação das demonstrações contábeis consiste apenas em somar os saldos de todos os entes da Federação.
Com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), julgue o item a seguir, relativo à redução ao valor recuperável, à demonstração dos fluxos de caixa (DFC) e às demonstrações contábeis.
As entidades públicas têm a prerrogativa de realizar o registro de seus investimentos em controladas, em empreendimentos controlados em conjunto e em coligadas ao custo, ao valor justo por meio do resultado ou, ainda, utilizar o método da equivalência patrimonial.
Com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), julgue o item a seguir, relativo à redução ao valor recuperável, à demonstração dos fluxos de caixa (DFC) e às demonstrações contábeis.
Uma entidade do setor público que classifica os seus gastos por função — saúde, educação etc. — não deve divulgar informações adicionais sobre a natureza das despesas de depreciação, amortização e pessoal, uma vez que a classificação funcional atende integralmente à exigência de evidenciação da norma.
Com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), julgue o item a seguir, relativo à redução ao valor recuperável, à demonstração dos fluxos de caixa (DFC) e às demonstrações contábeis.
Considere que uma entidade do setor público, ao realizar um teste de redução ao valor recuperável de um ativo, cujo valor contábil era de R$ 100, tenha constatado que o valor justo do ativo, líquido das despesas de venda, era de R$ 120. Nessa situação, não é necessário prosseguir com o teste, pois a apuração demonstra que o ativo não sofreu redução ao valor recuperável.
Tendo como base somente as informações apresentadas, julgue o item a seguir, relativo ao fechamento das demonstrações contábeis no setor público.
No balanço financeiro da entidade, o resultado financeiro apurado no exercício é nulo.
Tendo como base somente as informações apresentadas, julgue o item a seguir, relativo ao fechamento das demonstrações contábeis no setor público.
Na demonstração das variações patrimoniais da entidade, o resultado patrimonial apurado no exercício é superavitário em $ 210 mil.
Tendo como base somente as informações apresentadas, julgue o item a seguir, relativo ao fechamento das demonstrações contábeis no setor público.
No balanço orçamentário da entidade, o resultado orçamentário apurado no exercício é superavitário em $ 30 mil.
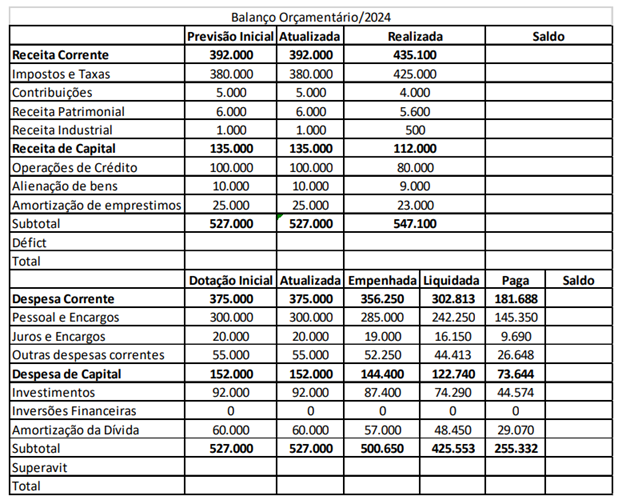
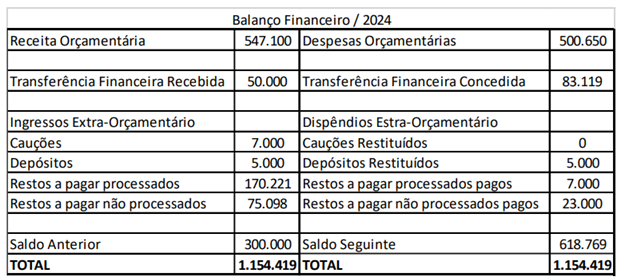
Durante a elaboração do Balanço Orçamentário de um município no exercício de 2024, foram identificadas as seguintes situações:
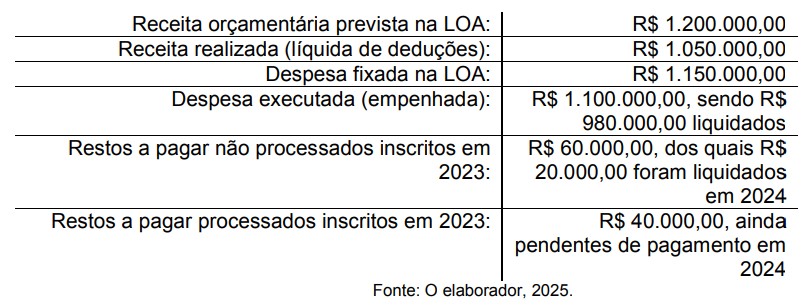
Com base no MCASP e na estrutura do Balanço Orçamentário, assinale a alternativa CORRETA.
Um ente público apresentou as seguintes informações em seu Balanço Financeiro referente ao exercício de 2024:
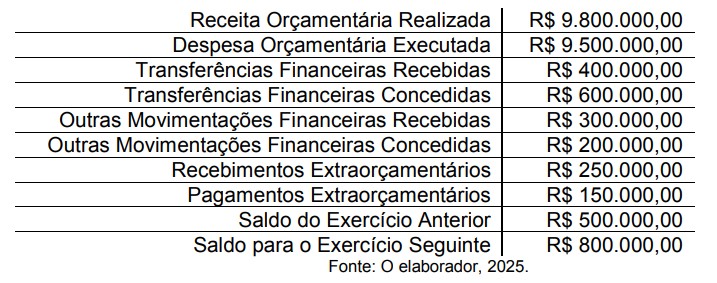
Com base nessas informações, o Resultado Financeiro do Exercício de 2024 foi de
O município de Chocolate apresentou, em seu Balanço Orçamentário de 2024, os seguintes dados:
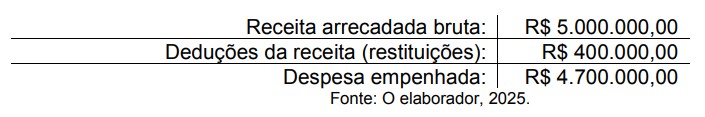
Com base no MCASP, o resultado orçamentário foi

 Conheça nossos planos