Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.026 questões


Ano: 2025
Banca:
FAFIPA
Órgão:
Prefeitura de Jundiaí do Sul - PR
Prova:
FAFIPA - 2025 - Prefeitura de Jundiaí do Sul - PR - Contador |
Q3957990
Contabilidade Pública
Acerca do propósito das demonstrações contábeis no setor público, analise as afirmativas a seguir.
I. As demonstrações contábeis no setor público devem fornecer informações que subsidiem a tomada de decisão, a prestação de contas e a responsabilização (accountability) da entidade.
II. Entre os objetivos das demonstrações contábeis estão informar sobre as fontes, alocações e usos de recursos financeiros, bem como sobre a capacidade da entidade de financiar suas atividades e cumprir suas obrigações.
III. As demonstrações contábeis no setor público têm como finalidade demonstrar a lucratividade da entidade e maximizar retorno aos investidores, alinhando-se ao propósito das entidades privadas.
IV. As demonstrações contábeis podem ter função prospectiva, permitindo prever recursos necessários à continuidade das operações e os riscos associados.
V. Informação suplementar, exceto demonstrativos não financeiros, pode ser apresentada junto com as demonstrações contábeis no intuito de proporcionar uma visão mais abrangente das atividades da entidade durante o período.
Está CORRETO o que se afirma em:
I. As demonstrações contábeis no setor público devem fornecer informações que subsidiem a tomada de decisão, a prestação de contas e a responsabilização (accountability) da entidade.
II. Entre os objetivos das demonstrações contábeis estão informar sobre as fontes, alocações e usos de recursos financeiros, bem como sobre a capacidade da entidade de financiar suas atividades e cumprir suas obrigações.
III. As demonstrações contábeis no setor público têm como finalidade demonstrar a lucratividade da entidade e maximizar retorno aos investidores, alinhando-se ao propósito das entidades privadas.
IV. As demonstrações contábeis podem ter função prospectiva, permitindo prever recursos necessários à continuidade das operações e os riscos associados.
V. Informação suplementar, exceto demonstrativos não financeiros, pode ser apresentada junto com as demonstrações contábeis no intuito de proporcionar uma visão mais abrangente das atividades da entidade durante o período.
Está CORRETO o que se afirma em:
Ano: 2025
Banca:
Instituto Unique
Órgão:
Câmara de Mirassol - SP
Prova:
Instituto Unique - 2025 - Câmara de Mirassol - SP - Controlador Interno |
Q3925763
Contabilidade Pública
No contexto das Demonstrações Contábeis
Aplicadas ao Setor Público (DCASP), em
conformidade com o MCASP (9ª edição) e com
as Normas Brasileiras de Contabilidade
Aplicadas ao Setor Público, tais demonstrações
possuem finalidade informacional, de
accountability e de suporte ao controle social,
abrangendo a perspectiva patrimonial,
orçamentária e fiscal, com padronização
nacional e observância do regime de competência patrimonial. É característica correta
das DCASP:
Ano: 2025
Banca:
Instituto Unique
Órgão:
Câmara de Barra do Chapéu - SP
Prova:
Instituto Unique - 2025 - Câmara de Barra do Chapéu - SP - Controlador Interno |
Q3897533
Contabilidade Pública
A contadora da Câmara Municipal de Barra
do Chapéu-SP está elaborando o Balanço
Patrimonial do exercício e deve evidenciar os
bens, direitos e obrigações do ente público.
Segundo o Manual de Contabilidade
Aplicada ao Setor Público (MCASP), essa
demonstração deve apresentar:
Ano: 2025
Banca:
Instituto Unique
Órgão:
Prefeitura de Taquarituba - SP
Prova:
Instituto Unique - 2025 - Prefeitura de Taquarituba - SP - Tesoureiro |
Q3897447
Contabilidade Pública
Assinale o demonstrativo que evidencia
variações em caixa e equivalentes por atividades
operacional, de investimento e de financiamento:
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Itumbiara - GO
Prova:
Instituto Consulplan - 2025 - Câmara de Itumbiara - GO - Analista de Controle Interno |
Q3843934
Contabilidade Pública
A Câmara Municipal de Itumbiara, no exercício financeiro do ano de 2024, já encerrado, apresentou as seguintes operações:
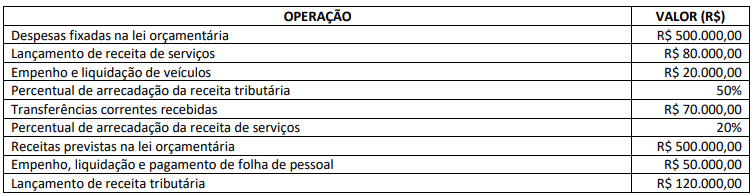
Com base somente nessas informações, trata-se do resultado orçamentário do exercício de 2024 apurado no balanço orçamentário:
Com base somente nessas informações, trata-se do resultado orçamentário do exercício de 2024 apurado no balanço orçamentário:
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de Biguaçu - SC
Prova:
FURB - 2025 - Prefeitura de Biguaçu - SC - Contador - Edital nº 1 PSS |
Q3842028
Contabilidade Pública
Entre as Demonstrações Contábeis Aplicadas ao Setor
Público (DCASP), uma delas visa evidenciar as
alterações verificadas no patrimônio, resultantes ou
independentes da execução orçamentária, e indicar o
resultado patrimonial do exercício. Como é denominada
esta demonstração?
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de Biguaçu - SC
Prova:
FURB - 2025 - Prefeitura de Biguaçu - SC - Contador - Edital nº 1 PSS |
Q3842024
Contabilidade Pública
Sobre a Demonstração dos Fluxos de Caixa (DFC), é
correto afirmar que:
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de Biguaçu - SC
Prova:
FURB - 2025 - Prefeitura de Biguaçu - SC - Contador - Edital nº 1 PSS |
Q3842010
Contabilidade Pública
"______________ são informações adicionais às
apresentadas nos quadros das DCASP e são
consideradas parte integrante das demonstrações
contábeis. Seu objetivo é facilitar a compreensão das
demonstrações contábeis a seus diversos usuários.
Portanto, devem ser claras, sintéticas e objetivas."
Assinale a alternativa que corretamente preenche a lacuna no excerto:
Assinale a alternativa que corretamente preenche a lacuna no excerto:
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de São João Batista - SC
Prova:
FURB - 2025 - Prefeitura de São João Batista - SC - Auditor de Controle Interno |
Q3823661
Contabilidade Pública
É a demonstração contábil que evidenciará as alterações
verificadas no patrimônio, resultantes ou independentes
da execução orçamentária, e indicará o resultado
patrimonial do exercício.
O excerto trata de qual demonstrativo contábil aplicado ao setor público?
O excerto trata de qual demonstrativo contábil aplicado ao setor público?
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de São João Batista - SC
Prova:
FURB - 2025 - Prefeitura de São João Batista - SC - Auditor de Controle Interno |
Q3823648
Contabilidade Pública
Segundo o Manual de Contabilidade Aplicado ao Setor
Público (2025), o Balanço Patrimonial é a demonstração
contábil que evidencia, qualitativa e quantitativamente, a
situação patrimonial da entidade pública por meio de
contas representativas do patrimônio público. Posto isso,
e sabendo que o Plano de Contas Aplicado ao Setor
Público (PCASP) consiste na padronização dos
lançamentos contábeis, quais classes de contas do
PCASP são utilizadas para elaborar o quadro principal
do Balanço Patrimonial?
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de São João Batista - SC
Prova:
FURB - 2025 - Prefeitura de São João Batista - SC - Contador - Edital nº 5 |
Q3823586
Contabilidade Pública
A Demonstração das Mutações do Patrimônio Líquido
será elaborada utilizando qual(is) classe(s) do Plano de
Contas Aplicado ao Setor Público (PCASP)? Assinale a
alternativa correta:
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de São João Batista - SC
Prova:
FURB - 2025 - Prefeitura de São João Batista - SC - Contador - Edital nº 5 |
Q3823580
Contabilidade Pública
Sobre as Demonstrações Contábeis Aplicadas ao Setor
Público (DCASP), julgue os itens a seguir, em
conformidade com o disposto no Manual de
Contabilidade Aplicado ao Setor Público − MCASP
(2025).
I. O Balanço Orçamentário é composto pelo Quadro Principal e pelos Quadros da Execução dos Restos a Pagar Não Processados e dos Restos a Pagar Processados.
II. O Balanço Financeiro evidencia todas as movimentações financeiras de entradas e saídas que impactam o caixa, possibilitando, assim, a apuração do superávit ou déficit financeiro do exercício.
III. A Demonstração das Mutações do Patrimônio Líquido é um demonstrativo obrigatório para as empresas estatais dependentes sob a forma de sociedades anônimas, e facultativa para os demais órgãos e entidades dos entes.
IV. A Demonstração dos Fluxos de Caixa apresenta as entradas e as saídas de caixa e as classifica nos fluxos operacional, fiscal e de investimento.
É correto o que se afirma em:
I. O Balanço Orçamentário é composto pelo Quadro Principal e pelos Quadros da Execução dos Restos a Pagar Não Processados e dos Restos a Pagar Processados.
II. O Balanço Financeiro evidencia todas as movimentações financeiras de entradas e saídas que impactam o caixa, possibilitando, assim, a apuração do superávit ou déficit financeiro do exercício.
III. A Demonstração das Mutações do Patrimônio Líquido é um demonstrativo obrigatório para as empresas estatais dependentes sob a forma de sociedades anônimas, e facultativa para os demais órgãos e entidades dos entes.
IV. A Demonstração dos Fluxos de Caixa apresenta as entradas e as saídas de caixa e as classifica nos fluxos operacional, fiscal e de investimento.
É correto o que se afirma em:
Ano: 2025
Banca:
IDCAP
Órgão:
PPSA
Prova:
IDCAP - 2025 - PPSA - Analista de Gestão Corporativa - Controle Contábil |
Q3821486
Contabilidade Pública
As operações relativas a pagamentos em caixa pelo
arrendatário para redução do passivo relativo a arrendamento; recebimentos de caixa resultantes da
venda de ativo imobilizado, intangíveis e outros ativos de
longo prazo; recebimentos e pagamentos de caixa de
contratos mantidos para negociação imediata ou
disponíveis para venda futura, correspondem a fluxos de
caixa que estão relacionados, respectivamente, às
atividades:
Ano: 2025
Banca:
IDCAP
Órgão:
PPSA
Prova:
IDCAP - 2025 - PPSA - Analista de Gestão Corporativa - Controle Contábil |
Q3821458
Contabilidade Pública
O exemplo de transação que corresponde ação que na
demonstração dos fluxos de caixa se insere no conjunto
das atividades operacionais da empresa é o seguinte:
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819248
Contabilidade Pública
Quanto às Demonstrações Contábeis Aplicadas ao Setor Público, o Manual de Contabilidade Aplicada ao Setor Público determina que o valor referente ao reconhecimento
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819246
Contabilidade Pública
Quanto aos elementos das demonstrações contábeis, a NBC TSP Estrutura Conceitual define passivo como uma obrigação
presente, derivada de evento passado, cuja extinção
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819241
Contabilidade Pública
Quanto aos aspectos relacionados às demonstrações contábeis aplicadas ao setor público, o Manual de Contabilidade Aplicada
ao Setor Público determina que
Ano: 2025
Banca:
FURG
Órgão:
Prefeitura de Rodeio - SC
Prova:
FURG - 2025 - Prefeitura de Rodeio - SC - Auditor Fiscal |
Q3818774
Contabilidade Pública
É um demonstrativo útil para proporcionar, aos usuários
das demonstrações contábeis, uma base para avaliar a
capacidade de a entidade gerar numerário em espécie
ou aplicações financeiras de curto prazo, bem como as
necessidades da entidade de utilização desses fluxos de
caixa. Tais fluxos são classificados em atividades
operacionais, de investimento e de financiamento.
Informações históricas dos fluxos de caixa são
frequentemente utilizadas como indicador do montante,
época de ocorrência e grau de certeza dos montantes
futuros.
Assinale a alternativa que indica corretamente qual o demonstrativo contábil a que essa definição se refere:
Assinale a alternativa que indica corretamente qual o demonstrativo contábil a que essa definição se refere:
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Paulínia - SP
Prova:
VUNESP - 2025 - Prefeitura de Paulínia - SP - Técnico em Contabilidade |
Q3818350
Contabilidade Pública
A Demonstração Contábil de uma entidade do setor
público que evidencia o saldo financeiro é:
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Soledade - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Soledade - RS - Tesoureiro |
Q3818056
Contabilidade Pública
Sobre os elementos das demonstrações contábeis, analise as assertivas abaixo:
I. As receitas aumentam o patrimônio líquido, enquanto as despesas o reduzem.
II. O ativo representa bens e direitos, e o passivo, as obrigações da entidade.
III. O patrimônio líquido é calculado pela diferença entre o ativo e o passivo.
IV. O regime de caixa é o método obrigatório de escrituração nas entidades públicas.
Quais estão corretas?
I. As receitas aumentam o patrimônio líquido, enquanto as despesas o reduzem.
II. O ativo representa bens e direitos, e o passivo, as obrigações da entidade.
III. O patrimônio líquido é calculado pela diferença entre o ativo e o passivo.
IV. O regime de caixa é o método obrigatório de escrituração nas entidades públicas.
Quais estão corretas?

 Conheça nossos planos