Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.026 questões


Considerem‑se os dados a seguir.
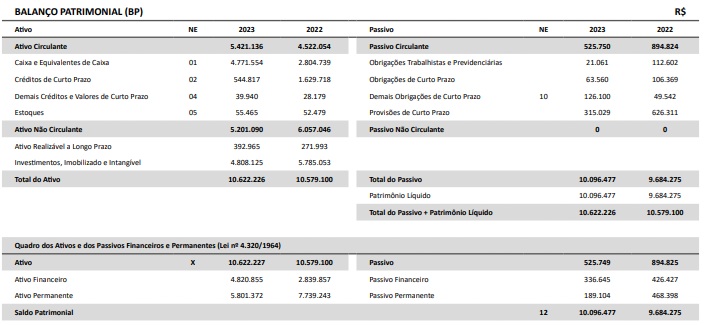
O relato integrado 2023 do Conselho Regional de Contabilidade do Amazonas (CRC‑AM) apresenta o balanço patrimonial em 31 de dezembro de 2023. Com base nessas informações e nas normas de contabilidade pública, julgue o item a seguir.
O balanço indica que a liquidez geral (ativo total ÷ passivo total) é de aproximadamente 20, indicando alta solvência global.
Considerem‑se os dados a seguir.
O relato integrado 2023 do Conselho Regional de Contabilidade do Amazonas (CRC‑AM) apresenta o balanço patrimonial em 31 de dezembro de 2023. Com base nessas informações e nas normas de contabilidade pública, julgue o item a seguir.
A redução de 41% no passivo circulante entre 2022 e 2023 aumenta o grau de endividamento geral, pois reduz a base de cálculo do patrimônio líquido.
Considerem‑se os dados a seguir.
O relato integrado 2023 do Conselho Regional de Contabilidade do Amazonas (CRC‑AM) apresenta o balanço patrimonial em 31 de dezembro de 2023. Com base nessas informações e nas normas de contabilidade pública, julgue o item a seguir.
A análise vertical do balanço patrimonial revela a evolução dos valores absolutos dos itens de uma demonstração contábil ao longo de um período.
Considerem‑se os dados a seguir.
O relato integrado 2023 do Conselho Regional de Contabilidade do Amazonas (CRC‑AM) apresenta o balanço patrimonial em 31 de dezembro de 2023. Com base nessas informações e nas normas de contabilidade pública, julgue o item a seguir.
A análise horizontal mostra retração no ativo não circulante superior a 14%, refletindo possível reclassificação de bens permanentes para curto prazo.
Considerem‑se os dados a seguir.
O relato integrado 2023 do Conselho Regional de Contabilidade do Amazonas (CRC‑AM) apresenta o balanço patrimonial em 31 de dezembro de 2023. Com base nessas informações e nas normas de contabilidade pública, julgue o item a seguir.
O quociente de liquidez seca demonstra um índice de cobertura de exibilidade de curto prazo inferior a 8,0. Tal resultado indicaria que a autarquia opera com uma margem de segurança reduzida para honrar seus compromissos imediatos.
Considerem‑se os dados a seguir.
O relato integrado 2023 do Conselho Regional de Contabilidade do Amazonas (CRC‑AM) apresenta o balanço patrimonial em 31 de dezembro de 2023. Com base nessas informações e nas normas de contabilidade pública, julgue o item a seguir.
A liquidez imediata do CRC‑AM, calculada apenas com caixa e equivalentes de caixa sobre o passivo circulante, resulta inferior a 0,9, indicando insuficiência de disponibilidade imediata para cobrir as obrigações exigíveis.
Considerem‑se os dados a seguir.
O relato integrado 2023 do Conselho Regional de Contabilidade do Amazonas (CRC‑AM) apresenta o balanço patrimonial em 31 de dezembro de 2023. Com base nessas informações e nas normas de contabilidade pública, julgue o item a seguir.
Considerando os valores de 2023, o índice de liquidez corrente do CRC‑AM é superior a 8, o que evidencia elevada capacidade de pagamento de obrigações de curto prazo.
I. A DFC permite identificar a origem e a aplicação de recursos, facilitando a avaliação de decisões de investimento e o cálculo do Valor Presente Líquido (VPL) com base nos fluxos líquidos de caixa esperados.
II. O fluxo de caixa das atividades de financiamento é responsável pelos pagamentos. O que evidencia a rentabilidade de projetos de investimento é o balanço patrimonial, pois ele demonstra o ativo imobilizado.
III. O uso do método direto na elaboração da DFC detalha as atividades operacionais, o que favorece uma análise comparativa estratégica para alterações e projeções de estoque, para uso de técnicas como Just In Time (JIT).
IV. A DFC também é utilizada no acompanhamento da performance de projetos em execução, permitindo observar a variação do caixa gerado e sua aderência ao planejamento orçamentário e aos limites operacionais estabelecidos.
I - Atender plenamente à legislação em vigor;
II - Auxiliar na elaboração e apresentação das contas públicas;
III - Contribuir para as decisões administrativas;
IV - Opor-se aos mecanismos de transparência da gestão fiscal;
V - Desconsiderar os instrumentos de controle social;
VI - Adotar o regime de caixa, no qual as transações e eventos são registrados no momento em que ocorrem.
Considerando as afirmações acima, estão corretas apenas:
Coluna I:
1. Balanço Orçamentário 2. Balanço Financeiro 3. Contas de Compensação 4. Demonstração das Variações Patrimoniais
Coluna II:
( ) Apresentará as receitas e despesas orçamentárias, assim como os ingressos e pagamentos de natureza extraorçamentária, combinados com os saldos em espécie do exercício anterior e os que serão transferidos para o exercício seguinte. ( ) Exibirá as receitas e despesas previstas em comparação com as efetivamente realizadas. ( ) Registrarão os bens, valores, obrigações e situações não abrangidas nos itens anteriores, que possam, direta ou indiretamente, impactar o patrimônio. ( ) Mostrará as mudanças ocorridas no patrimônio, decorrentes ou não da execução orçamentária, e indicará o resultado patrimonial do exercício.
Assinale a alternativa que indica a sequência correta.
De acordo com o MCASP, a Contabilidade Aplicada ao Setor Público compreende três aspectos distintos e complementares. O aspecto patrimonial envolve o registro e a evidenciação da composição patrimonial do ente público, observando os princípios e normas contábeis relativas ao reconhecimento, mensuração e evidenciação dos __________ e __________, sendo o Balanço Patrimonial (BP) e a Demonstração das Variações Patrimoniais (DVP) seus principais instrumentos de representação.
Qual alternativa preenche, CORRETA e respectivamente, as lacunas?
A Lei nº 4.320/64 estabelece as normas gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal. Ela determina a elaboração de quatro demonstrações contábeis principais: o Balanço Orçamentário, o Balanço Financeiro, o Balanço Patrimonial e a Demonstração das Variações Patrimoniais (DVP). Cada uma possui um enfoque específico para evidenciar a situação do ente público.
Acerca dessas demonstrações, conforme a Lei nº 4.320/64, marque V para as afirmativas verdadeiras e F para as falsas.
(__) O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas, evidenciando o resultado orçamentário.
(__) O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o exercício seguinte.
(__) A Demonstração das Variações Patrimoniais (DVP) é a demonstração que apura o resultado patrimonial do exercício, confrontando as Variações Patrimoniais Aumentativas (VPA) e as Variações Patrimoniais Diminutivas (VPD).
(__) O Balanço Patrimonial demonstrará o Ativo Real e o Passivo Real, excluindo-se os valores de natureza compensada, e evidenciará o Saldo Patrimonial, que corresponde ao Ativo Real Líquido.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Assim, analise as afirmativas a seguir sobre a estrutura do Balanço Patrimonial segundo a Lei 4.320/64.
I. O Ativo Financeiro compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários (disponibilidades).
II.O Passivo Financeiro compreenderá as dívidas fundadas e outras cuja amortização ou resgate dependam de autorização orçamentária.
III. O Ativo Permanente compreenderá os bens, créditos e valores cuja mobilização ou alienação dependa de autorização legislativa.
IV. O Saldo Patrimonial, apurado no Balanço Patrimonial, corresponde à diferença entre o Ativo Financeiro e o Passivo Financeiro.
Está correto o que se afirma em:
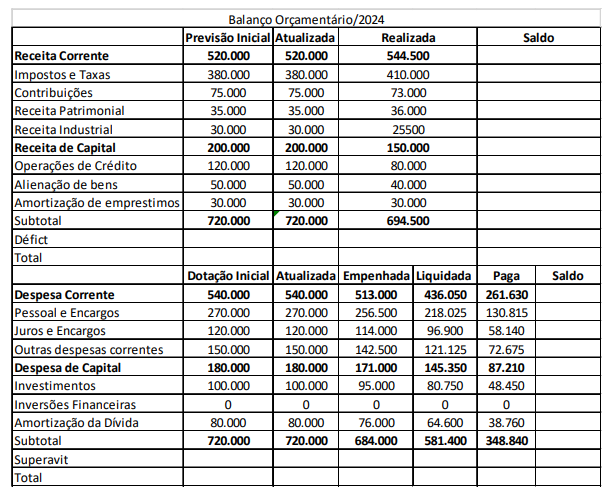
O Balanço Orçamentário é um dos demonstrativos contábeis obrigatórios do setor público, integrante do Balanço Geral Anual, cuja principal função é confrontar a execução da receita e da despesa orçamentária durante o exercício financeiro. Tomando como base o balanço orçamentário do exercício de 2024 do Município Todos Felizes, responda a questão.
Quanto ao comportamento orçamentário da despesa de pessoal e encargos, podemos afirmar:
O Balanço Orçamentário é um dos demonstrativos contábeis obrigatórios do setor público, integrante do Balanço Geral Anual, cuja principal função é confrontar a execução da receita e da despesa orçamentária durante o exercício financeiro. Tomando como base o balanço orçamentário do exercício de 2024 do Município Todos Felizes, responda a questão.
Que Qual o resultado orçamentário do exercício?

 Conheça nossos planos