Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.026 questões


Ano: 2025
Banca:
FGV
Órgão:
CGE-SP
Prova:
FGV - 2025 - CGE-SP - Auditor Estadual de Controle - Contabilidade Pública e Finanças - tarde |
Q3786804
Contabilidade Pública
No exercício de 2024, a previsão incial das receitas
orçamentárias, correntes e de capital, de uma entidade do setor
público, era de R$ 400.000. Já a previsão atualizada era de
R$ 420.000, enquanto as receitas realizadas foram de R$ 430.000.
No Balanço Orçamentário da entidade, em 2024, o saldo apresentado foi de
No Balanço Orçamentário da entidade, em 2024, o saldo apresentado foi de
Ano: 2025
Banca:
FGV
Órgão:
CGE-SP
Prova:
FGV - 2025 - CGE-SP - Auditor Estadual de Controle - Contabilidade Pública e Finanças - tarde |
Q3786803
Contabilidade Pública
Uma entidade do setor público recebe royalties pela exploração
de recursos naturais de sua propriedade por terceiros.
De acordo com o contrato, o valor é recebido anualmente, em janeiro, e representa uma porcentagem da exploração do ano anterior.
O valor que corresponde aos royalties de 2024 foi de R$ 200.000.
Na Demonstração dos Fluxos de Caixa da entidade, o reconhecimento da geração de caixa é apresentado como atividade
De acordo com o contrato, o valor é recebido anualmente, em janeiro, e representa uma porcentagem da exploração do ano anterior.
O valor que corresponde aos royalties de 2024 foi de R$ 200.000.
Na Demonstração dos Fluxos de Caixa da entidade, o reconhecimento da geração de caixa é apresentado como atividade
Ano: 2025
Banca:
FGV
Órgão:
CGE-SP
Prova:
FGV - 2025 - CGE-SP - Auditor Estadual de Controle - Contabilidade Pública e Finanças - tarde |
Q3786802
Contabilidade Pública
Uma entidade do setor público apresentava a sua Demonstração
do Resultado de acordo com o método da natureza da despesa.
Os dados apresentados eram os seguintes:
• Receitas: R$ 500.000; • Despesas com benefícios a empregados: R$ 120.000; • Despesas com educação: R$ 100.000; • Despesas com depreciações: R$ 50.000; • Outras despesas: R$ 30.000; • Resultado: R$ 200.000.
A apresentação da demonstração foi considerada incorreta, uma vez que
Os dados apresentados eram os seguintes:
• Receitas: R$ 500.000; • Despesas com benefícios a empregados: R$ 120.000; • Despesas com educação: R$ 100.000; • Despesas com depreciações: R$ 50.000; • Outras despesas: R$ 30.000; • Resultado: R$ 200.000.
A apresentação da demonstração foi considerada incorreta, uma vez que
Ano: 2025
Banca:
FGV
Órgão:
CGE-SP
Prova:
FGV - 2025 - CGE-SP - Auditor Estadual de Controle - Contabilidade Pública e Finanças - tarde |
Q3786801
Contabilidade Pública
Em outubro de 2024, uma entidade do setor público realizou a
compra de material de consumo para uso imediato por
R$ 50.000, com pagamento previsto para o exercício seguinte.
Existia a possibilidade de extender o prazo da obrigação para fevereiro de 2026, caso os fornecedores aprovem a extenção em uma negociação futura.
De acordo com a NBC TSP 11 – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, no Balanço Patrimonial da entidade do setor público, em 31/12/2024, o montante da obrigação é classificado como
Existia a possibilidade de extender o prazo da obrigação para fevereiro de 2026, caso os fornecedores aprovem a extenção em uma negociação futura.
De acordo com a NBC TSP 11 – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, no Balanço Patrimonial da entidade do setor público, em 31/12/2024, o montante da obrigação é classificado como
Ano: 2025
Banca:
FGV
Órgão:
CGE-SP
Prova:
FGV - 2025 - CGE-SP - Auditor Estadual de Controle - Contabilidade Pública e Finanças - tarde |
Q3786800
Contabilidade Pública
Uma entidade do setor público elabora as suas demonstrações
contábeis em conformidade com as normas brasileiras de
contabilidade aplicadas ao setor público.
De acordo com a NBC TSP 11 – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, a entidade
De acordo com a NBC TSP 11 – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, a entidade
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Técnico em Contabilidade |
Q3785951
Contabilidade Pública
No dia 01/07/2025 um Ente Público obteve recursos decorrentes de uma operação de
crédito. O montante de recursos financeiros recebido foi R$ 2.000.000,00 (dois milhões de
reais). Os dados para pagamento da operação são os seguintes:
- Prazo da operação: 40 meses.
- Vencimentos mensais e consecutivos, sempre no primeiro dia útil de cada mês.
- Vencimento da primeira parcela: 01/08/2025.
- Sistema de amortização constante, ou seja, o valor amortizado será sempre o mesmo.
- Valor de cada parcela: R$ 60.000,00, sendo R$ 10.000,00 a título de juros e R$ 50.000,00 de amortização.
Assinale a alternativa que apresenta o valor líquido da operação que deverá constar no Passivo Circulante do Balanço Patrimonial do Ente em 31/12/2025:
- Prazo da operação: 40 meses.
- Vencimentos mensais e consecutivos, sempre no primeiro dia útil de cada mês.
- Vencimento da primeira parcela: 01/08/2025.
- Sistema de amortização constante, ou seja, o valor amortizado será sempre o mesmo.
- Valor de cada parcela: R$ 60.000,00, sendo R$ 10.000,00 a título de juros e R$ 50.000,00 de amortização.
Assinale a alternativa que apresenta o valor líquido da operação que deverá constar no Passivo Circulante do Balanço Patrimonial do Ente em 31/12/2025:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Técnico em Contabilidade |
Q3785946
Contabilidade Pública
Assinale a alternativa que apresenta uma informação que NÃO deve ser incluída no
Balanço Orçamento do Ente Público:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Técnico em Contabilidade |
Q3785945
Contabilidade Pública
O departamento de contabilidade da Prefeitura Municipal pretende realizar os registros
contábeis relativos à depreciação mensal do mês de setembro de 2025. Analise as
afirmativas abaixo que tratam do tema:
I - A depreciação não gera registros contábeis do ponto de vista orçamentário.
II - O valor contábil líquido do bem é apurado através do seu valor de aquisição, acrescido das despesas com manutenção do bem e deduzido dos valores de depreciação e custos financeiros para sua aquisição.
III - A conta depreciação acumulada possui saldo credor, ou seja, natureza inversa do grupo contábil a que ela pertence.
IV - O registro da depreciação reduz o resultado apurado na Demonstração das Variações Patrimoniais do Ente.
Estão CORRETAS:
I - A depreciação não gera registros contábeis do ponto de vista orçamentário.
II - O valor contábil líquido do bem é apurado através do seu valor de aquisição, acrescido das despesas com manutenção do bem e deduzido dos valores de depreciação e custos financeiros para sua aquisição.
III - A conta depreciação acumulada possui saldo credor, ou seja, natureza inversa do grupo contábil a que ela pertence.
IV - O registro da depreciação reduz o resultado apurado na Demonstração das Variações Patrimoniais do Ente.
Estão CORRETAS:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Contador Público |
Q3785646
Contabilidade Pública
As informações adicionais em relação àquelas apresentadas nas demonstrações
contábeis, que oferecem descrições narrativas ou detalhamentos de itens divulgados
nessas demonstrações e informação sobre itens que não se enquadram nos critérios de
reconhecimento nas demonstrações contábeis, são chamadas de:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Contador Público |
Q3785643
Contabilidade Pública
No Balanço Orçamentário, o resultado (Déficit ou Superavit) será apurado através da
diferença entre:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Capanema - PR
Prova:
FAU - 2025 - Prefeitura de Capanema - PR - Contador Público |
Q3785634
Contabilidade Pública
Assinale a alternativa que deve integrar o fluxo das atividades de investimento da
Demonstração dos Fluxos de Caixa:
Ano: 2025
Banca:
Quadrix
Órgão:
CRA-SP
Prova:
Quadrix - 2025 - CRA-SP - Analista I - Contabilidade |
Q3784300
Contabilidade Pública
Durante o encerramento do exercício de 2025, o setor
contábil do CRA‑SP elaborou o balanço financeiro, em
conformidade com a Lei nº 4.320/1964. Foram apurados,
em reais, os valores a seguir.
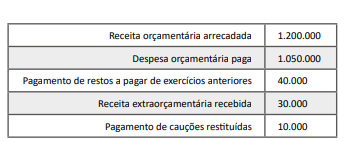
Com base nessa situação hipotética, nos dados descritos e no art. 103 da Lei nº 4.320/1964, assinale a opção que apresenta o resultado financeiro do exercício.
Com base nessa situação hipotética, nos dados descritos e no art. 103 da Lei nº 4.320/1964, assinale a opção que apresenta o resultado financeiro do exercício.
Ano: 2025
Banca:
Quadrix
Órgão:
CRA-SP
Prova:
Quadrix - 2025 - CRA-SP - Analista I - Contabilidade |
Q3784296
Contabilidade Pública
A contabilidade aplicada ao setor público (CASP) tem
como objetivo principal fornecer informações úteis para o
controle social, a tomada de decisão e a responsabilização
dos gestores públicos. Nesse contexto, as demonstrações
contábeis previstas na Lei nº 4.320/1964 e no Manual de
Contabilidade Aplicada ao Setor Público (MCASP – 11ª
edição, 2024) constituem instrumentos essenciais de
transparência e evidenciação patrimonial. Com base
nessas informações e nessas normas, assinale a opção
que apresenta corretamente o papel conceitual da
contabilidade pública e das demonstrações contábeis na
Administração Pública.
Ano: 2025
Banca:
FGV
Órgão:
CGE-SP
Prova:
FGV - 2025 - CGE-SP - Auditor Estadual de Controle - Auditoria - tarde |
Q3780969
Contabilidade Pública
Em 01/07/2024, uma entidade do setor público adquiriu um
título de renda dos Estados Unidos cujo valor nominal era de
US$ 20,000, com validade de 9 meses. Na data, o dólar estava
cotado a R$ 5,60.
Em 31/12/2024, a cotação do dólar era R$ 6,20.
No segundo semestre de 2024, a inflação norte-americana foi de 2%, enquanto a brasileira foi de 5%.
No Balanço Patrimonial de 31/12/2024, a entidade reconheceu o título por
Em 31/12/2024, a cotação do dólar era R$ 6,20.
No segundo semestre de 2024, a inflação norte-americana foi de 2%, enquanto a brasileira foi de 5%.
No Balanço Patrimonial de 31/12/2024, a entidade reconheceu o título por
Ano: 2025
Banca:
FGV
Órgão:
CGE-SP
Prova:
FGV - 2025 - CGE-SP - Auditor Estadual de Controle - Auditoria - tarde |
Q3780967
Contabilidade Pública
Com relação aos elementos das demonstrações contábeis, com
base na NBC TSP Estrutura Conceitual – Estrutura Conceitual para
elaboração e divulgação de informação contábil de propósito
geral pelas entidades do Setor Público, avalie as afirmativas a
seguir.
I. Passivo é uma obrigação presente, derivada de evento passado, cuja extinção deve resultar na saída de recursos da entidade e que pode ou não ocorrer por força de lei.
II. A situação patrimonial líquida é a diferença positiva entre os ativos e os passivos após a inclusão das receitas e a dedução das despesas, reconhecida na demonstração que evidencia o patrimônio líquido.
III. Receita corresponde a aumentos na situação patrimonial líquida da entidade oriundos de contribuições dos proprietários, enquanto despesa corresponde a diminuições na situação patrimonial líquida da entidade oriundas de distribuições aos proprietários.
Está correto o que se afirma em
I. Passivo é uma obrigação presente, derivada de evento passado, cuja extinção deve resultar na saída de recursos da entidade e que pode ou não ocorrer por força de lei.
II. A situação patrimonial líquida é a diferença positiva entre os ativos e os passivos após a inclusão das receitas e a dedução das despesas, reconhecida na demonstração que evidencia o patrimônio líquido.
III. Receita corresponde a aumentos na situação patrimonial líquida da entidade oriundos de contribuições dos proprietários, enquanto despesa corresponde a diminuições na situação patrimonial líquida da entidade oriundas de distribuições aos proprietários.
Está correto o que se afirma em
Q3778572
Contabilidade Pública
Uma entidade do setor público tem participação em uma coligada.
O investimento é apresentado no Balanço Patrimonial da entidade
do setor público através do método da equivalência patrimonial. A
coligada apresentou, em 2024, prejuízo de
R$ 40.000.
No Balanço Patrimonial individual da entidade do setor público, o prejuízo gera o seguinte efeito no Balanço Patrimonial, em 2024:
No Balanço Patrimonial individual da entidade do setor público, o prejuízo gera o seguinte efeito no Balanço Patrimonial, em 2024:
Q3778568
Contabilidade Pública
Com relação à Demonstração das Mutações do Patrimônio Líquido
(DMPL), assinale (V) para a afirmativa verdadeira e (F) para a falsa.
( ) A DMPL será elaborada utilizando-se o grupo 3 (patrimônio líquido) da classe 2 (passivo) do PCASP
( ) A DMPL complementa o Anexo de Riscos Fiscais, integrante do Projeto de Lei de Diretrizes Orçamentárias (LDO).
( ) A DMPL é facultativa para as empresas estatais dependentes constituídas sob a forma de sociedades anônimas e obrigatória para os demais órgãos e entidades dos entes da Federação.
As afirmativas são, respectivamente,
( ) A DMPL será elaborada utilizando-se o grupo 3 (patrimônio líquido) da classe 2 (passivo) do PCASP
( ) A DMPL complementa o Anexo de Riscos Fiscais, integrante do Projeto de Lei de Diretrizes Orçamentárias (LDO).
( ) A DMPL é facultativa para as empresas estatais dependentes constituídas sob a forma de sociedades anônimas e obrigatória para os demais órgãos e entidades dos entes da Federação.
As afirmativas são, respectivamente,
Q3778567
Contabilidade Pública
O Balanço Orçamentário deve ser acompanhado de notas
explicativas. Dentre estas notas está a divulgação da conciliação
com os valores
Ano: 2025
Banca:
FEPESE
Órgão:
Prefeitura de Joaçaba - SC
Prova:
FEPESE - 2025 - Prefeitura de Joaçaba - SC - Contador |
Q3777590
Contabilidade Pública
Sobre a integração entre o Plano de Contas Aplicado ao Setor Público (PCASP) e as Demonstrações
Contábeis Aplicadas ao Setor Público (DCASP), assinale a alternativa correta.
Ano: 2025
Banca:
FEPESE
Órgão:
Prefeitura de Joaçaba - SC
Prova:
FEPESE - 2025 - Prefeitura de Joaçaba - SC - Contador |
Q3777587
Contabilidade Pública
Assinale a alternativa correta sobre as demonstrações contábeis aplicadas ao setor público.

 Conheça nossos planos