Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.029 questões


Assim, analise as afirmativas a seguir sobre a estrutura do Balanço Patrimonial segundo a Lei 4.320/64.
I. O Ativo Financeiro compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários (disponibilidades).
II.O Passivo Financeiro compreenderá as dívidas fundadas e outras cuja amortização ou resgate dependam de autorização orçamentária.
III. O Ativo Permanente compreenderá os bens, créditos e valores cuja mobilização ou alienação dependa de autorização legislativa.
IV. O Saldo Patrimonial, apurado no Balanço Patrimonial, corresponde à diferença entre o Ativo Financeiro e o Passivo Financeiro.
Está correto o que se afirma em:
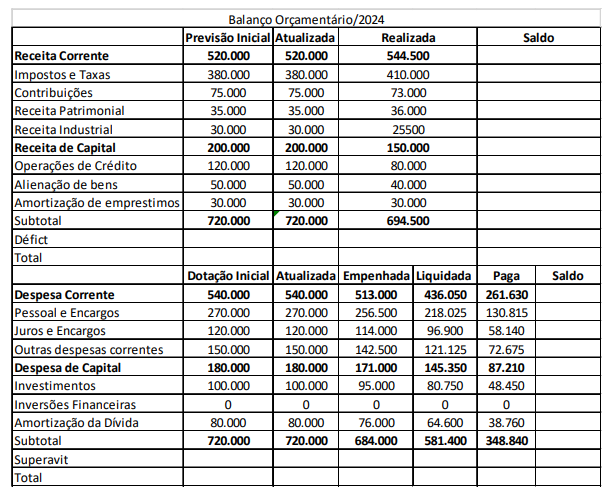
O Balanço Orçamentário é um dos demonstrativos contábeis obrigatórios do setor público, integrante do Balanço Geral Anual, cuja principal função é confrontar a execução da receita e da despesa orçamentária durante o exercício financeiro. Tomando como base o balanço orçamentário do exercício de 2024 do Município Todos Felizes, responda a questão.
Quanto ao comportamento orçamentário da despesa de pessoal e encargos, podemos afirmar:
O Balanço Orçamentário é um dos demonstrativos contábeis obrigatórios do setor público, integrante do Balanço Geral Anual, cuja principal função é confrontar a execução da receita e da despesa orçamentária durante o exercício financeiro. Tomando como base o balanço orçamentário do exercício de 2024 do Município Todos Felizes, responda a questão.
Que Qual o resultado orçamentário do exercício?
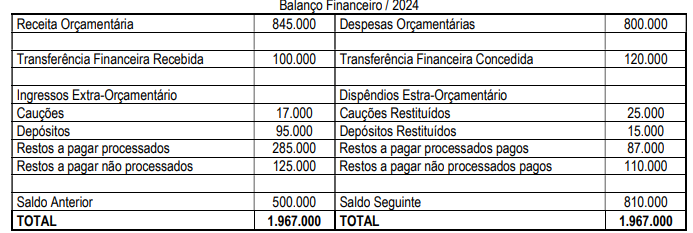
Aponte qual o valor das despesas orçamentárias do ano de 2024 que foram pagas:
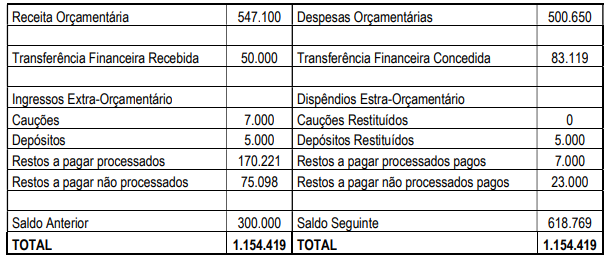
Tomando como base essas informações, aponte qual o valor das despesas orçamentárias do ano de 2024 que foram pagas:
Superávit orçamentário apurado no exercício: R$ 150.000
Despesa de depreciação de bens móveis: R$ 30.000
Aumento de estoques destinados à merenda escolar: R$ 20.000
Redução de fornecedores a pagar (passivo circulante): R$ 10.000
Aquisição de máquinas para obras públicas: R$ 50.000
Alienação de veículo oficial: R$ 15.000
Considerando os critérios de classificação de fluxos de caixa nas atividades operacionais, de investimento e de financiamento, e adotando o método indireto para cálculo do fluxo de caixa operacional, assinale a alternativa que apresenta corretamente o valor do fluxo de caixa líquido das atividades operacionais da Prefeitura de Wing no exercício de 2024.
Sobre a forma como as DCASP são elaboradas, é correto afirmar que o Quadro dos Ativos e Passivos Financeiros e Permanentes e o Quadro da Execução de Restos a Pagar Processados integram, respectivamente, as estruturas dos demonstrativos:
• aprovação da lei orçamentária anual no valor de R$ 400.000;
• lançamento de impostos no valor de R$ 200.000, sendo arrecadados R$ 150.000 no exercício financeiro;
• empenho, liquidação e pagamento da folha de pessoal do exercício no valor de R$ 180.000;
• empenho e liquidação de equipamentos no valor de R$ 100.000, 100% inscritos em restos a pagar;
• recebimento, em doação, de um terreno no valor de R$ 250.000.
Com base somente nessas informações, e considerando as regras do MCASP, assinale a opção em que se apresenta o resultado orçamentário do exercício apurado no balanço orçamentário da referida entidade.
A Contabilidade Aplicada ao Setor Público exige a elaboração de um conjunto de demonstrações contábeis ao final de cada exercício financeiro. Esses relatórios são peças fundamentais para a transparência da gestão pública, pois evidenciam, sob diferentes óticas, os resultados da execução orçamentária, a situação financeira e a composição do patrimônio da entidade. A correta interpretação de cada um desses demonstrativos é vital para a análise das contas governamentais. Acerca do assunto, marque V para as afirmativas verdadeiras e F para as falsas.
(__)O Balanço Orçamentário tem como principal objetivo confrontar as receitas previstas com as arrecadadas e as despesas autorizadas com as executadas, demonstrando o resultado orçamentário do exercício, que pode ser um superávit, déficit ou equilíbrio.
(__)O Balanço Financeiro evidencia a composição do ativo e do passivo de longo prazo da entidade, detalhando bens imóveis, dívida fundada e o patrimônio líquido, sendo o principal demonstrativo para análise da solvência e endividamento.
(__)O Balanço Patrimonial é a demonstração que compara as receitas efetivamente arrecadadas com as despesas pagas no período, incluindo os recebimentos e pagamentos de natureza extraorçamentária, para apurar o saldo de caixa do exercício.
(__)A Demonstração das Variações Patrimoniais (DVP) evidencia as alterações, qualitativas e quantitativas, ocorridas no patrimônio líquido da entidade durante o exercício financeiro, segregando as variações aumentativas e diminutivas.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Observe os dados a seguir:
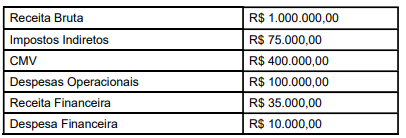
Com base nas informações apresentadas, o valor do Lucro antes do Imposto de Renda e da Contribuição Social sobre o Lucro Líquido é:
Em relação à classificação de passivos circulantes e não circulantes diante de renegociações de dívidas de longo prazo, é CORRETO afirmar que:
Com base nessa situação hipotética, assinale a opção que apresenta corretamente a finalidade de cada demonstração contábil.

 Conheça nossos planos