Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.026 questões


Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Terra Roxa - PR
Prova:
FAU - 2026 - Prefeitura de Terra Roxa - PR - Contador |
Q3999740
Contabilidade Pública
A conta adiantamento de décimo terceiro salário deverá constar no Balanço Patrimonial
como integrante do Grupo:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Terra Roxa - PR
Prova:
FAU - 2026 - Prefeitura de Terra Roxa - PR - Contador |
Q3999734
Contabilidade Pública
A Demonstração das Variações Patrimoniais permite a análise de como as políticas
adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de
atender às demandas da sociedade. Assinale a única informação que NÃO deve constar na
Demonstração das Variações Patrimoniais:
Ano: 2026
Banca:
UNIDAVI
Órgão:
Prefeitura de Agrolândia - SC
Prova:
UNIDAVI - 2026 - Prefeitura de Agrolândia - SC - Tesoureiro I |
Q3993638
Contabilidade Pública
O fluxo de caixa é a ferramenta que demonstra as
entradas e saídas de recursos financeiros em um
período determinado. Acerca da elaboração do fluxo de
caixa e o uso de indicadores, registre V, para as
afirmativas verdadeiras, e F, para as falsas:
(__) O índice de liquidez imediata mede a capacidade do ente público de quitar suas dívidas de curto prazo utilizando apenas o saldo disponível em caixa e bancos.
(__) O planejamento de caixa deve ignorar a sazonalidade da arrecadação de tributos, como o Imposto Predial e Territorial Urbano, para manter um gasto fixo mensal.
(__) A elaboração do fluxo de caixa permite identificar períodos de insuficiência financeira, subsidiando a decisão sobre a abertura de créditos por antecipação de receita.
(__) O indicador de solvência financeira avalia se o patrimônio líquido da entidade é suficiente para cobrir todos os passivos exigíveis a longo prazo no setor público.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
(__) O índice de liquidez imediata mede a capacidade do ente público de quitar suas dívidas de curto prazo utilizando apenas o saldo disponível em caixa e bancos.
(__) O planejamento de caixa deve ignorar a sazonalidade da arrecadação de tributos, como o Imposto Predial e Territorial Urbano, para manter um gasto fixo mensal.
(__) A elaboração do fluxo de caixa permite identificar períodos de insuficiência financeira, subsidiando a decisão sobre a abertura de créditos por antecipação de receita.
(__) O indicador de solvência financeira avalia se o patrimônio líquido da entidade é suficiente para cobrir todos os passivos exigíveis a longo prazo no setor público.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Q3990633
Contabilidade Pública
Um setor administrativo precisa justificar a aquisição de equipamentos e demonstrar como
a despesa impacta o orçamento e os controles internos. A chefia pede que a equipe
diferencie informações contábeis e financeiras e utilize relatórios apropriados.
Considere as assertivas:
I- Demonstrativos contábeis apoiam a transparência e a prestação de contas, pois registram e evidenciam a situação patrimonial e resultados.
II- Fluxo de caixa auxilia a gestão financeira ao evidenciar entradas e saídas de recursos, apoiando decisões de curto prazo.
III- Orçamento é apenas um documento contábil do passado e, por isso, não se relaciona ao planejamento.
IV- Patrimônio envolve bens, direitos e obrigações, sendo relevante para controle e responsabilização na administração pública.
Assinale a alternativa correta:
Considere as assertivas:
I- Demonstrativos contábeis apoiam a transparência e a prestação de contas, pois registram e evidenciam a situação patrimonial e resultados.
II- Fluxo de caixa auxilia a gestão financeira ao evidenciar entradas e saídas de recursos, apoiando decisões de curto prazo.
III- Orçamento é apenas um documento contábil do passado e, por isso, não se relaciona ao planejamento.
IV- Patrimônio envolve bens, direitos e obrigações, sendo relevante para controle e responsabilização na administração pública.
Assinale a alternativa correta:
Ano: 2026
Banca:
FCC
Órgão:
AL-MS
Prova:
FCC - 2026 - AL-MS - Analista Legislativo - Controlador Interno |
Q3977893
Contabilidade Pública
Texto associado
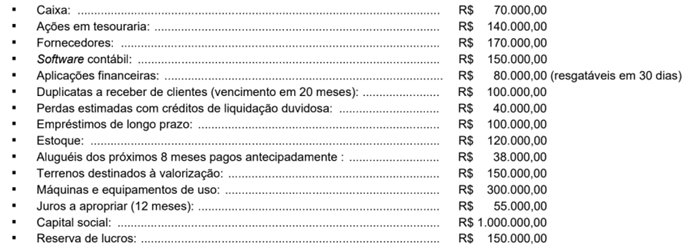
Atenção: Utilize as informações a seguir para responder à questão.
O Balanço Patrimonial de uma entidade, que possui ciclo operacional anual, apresentou os seguintes saldos contábeis no final
do exercício de 2025:
Com base nas normas contábeis vigentes e nos valores acima, o valor do ativo não circulante dessa entidade é
Ano: 2026
Banca:
SELECON
Órgão:
EMGEPRON
Prova:
SELECON - 2026 - EMGEPRON - Técnico de Contabilidade |
Q3977735
Contabilidade Pública
Os valores recebidos sob o título de ingressos
extraorçamentários são demonstrados no balanço da contabilidade
pública denominado:
Ano: 2026
Banca:
SELECON
Órgão:
EMGEPRON
Prova:
SELECON - 2026 - EMGEPRON - Técnico de Contabilidade |
Q3977734
Contabilidade Pública
O resultado patrimonial apurado nos demonstrativos da
contabilidade pública corresponde à diferença verificada entre:
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
IPAAM
Prova:
CESPE / CEBRASPE - 2026 - IPAAM - Analista Ambiental – Especialidade: Ciências Contábeis |
Q3974060
Contabilidade Pública
Para cumprir os requisitos de transparência da NBC TSP 13 –
Apresentação de Informação Orçamentária nas Demonstrações
Contábeis, a entidade deve apresentar a comparação dos
montantes orçamentários com os valores reais em uma base
comparável. Considerando o conceito de base comparável,
assinale a opção correta.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
IPAAM
Prova:
CESPE / CEBRASPE - 2026 - IPAAM - Analista Ambiental – Especialidade: Ciências Contábeis |
Q3974059
Contabilidade Pública
No encerramento do exercício de 2025, o contador de uma
autarquia, ao elaborar a demonstração dos fluxos de caixa,
observou as seguintes situações ocorridas no ano:
(i) arrecadação de taxas ambientais: R$ 800.000, sendo R$ 700.000 recebidos no ano e R$ 100.000 a receber em 2026;
(ii) pagamento de pessoal: R$ 450.000, referentes a salários do ano anterior, inscritos em restos a pagar;
1 compra de veículos à vista: R$ 200.000;
2 empenho e liquidação de material de consumo: R$ 50.000 (valor ainda não pago ao fornecedor).
3 depreciação de equipamentos: R$ 30.000 (lançados no resultado do exercício).
Nessa situação hipotética, consideradas exclusivamente as regras do método direto conforme a NBC TSP 12 – Demonstração dos Fluxos de Caixa, o valor do fluxo de caixa líquido das atividades operacionais da referida autarquia é de
(i) arrecadação de taxas ambientais: R$ 800.000, sendo R$ 700.000 recebidos no ano e R$ 100.000 a receber em 2026;
(ii) pagamento de pessoal: R$ 450.000, referentes a salários do ano anterior, inscritos em restos a pagar;
1 compra de veículos à vista: R$ 200.000;
2 empenho e liquidação de material de consumo: R$ 50.000 (valor ainda não pago ao fornecedor).
3 depreciação de equipamentos: R$ 30.000 (lançados no resultado do exercício).
Nessa situação hipotética, consideradas exclusivamente as regras do método direto conforme a NBC TSP 12 – Demonstração dos Fluxos de Caixa, o valor do fluxo de caixa líquido das atividades operacionais da referida autarquia é de
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
IPAAM
Prova:
CESPE / CEBRASPE - 2026 - IPAAM - Analista Ambiental – Especialidade: Ciências Contábeis |
Q3974058
Contabilidade Pública
O IPAAM possui direito de receber de uma empresa
mineradora o valor de R$ 100.000, referente a taxas de
licenciamento ambiental. Por outro lado, a autarquia deve à
mesma mineradora R$ 30.000 em razão de uma devolução de
valores pagos indevidamente no ano anterior. O contador da
autarquia, visando simplificar o balanço patrimonial, registrou
apenas um ativo líquido de R$ 70.000.
Nessa situação hipotética, de acordo com o disposto na NBC TSP 11 – Apresentação das Demonstrações Contábeis, a conduta do contador está
Nessa situação hipotética, de acordo com o disposto na NBC TSP 11 – Apresentação das Demonstrações Contábeis, a conduta do contador está
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
IPAAM
Prova:
CESPE / CEBRASPE - 2026 - IPAAM - Analista Ambiental – Especialidade: Ciências Contábeis |
Q3974037
Contabilidade Pública
Assinale a opção correta acerca das notas explicativas nas
demonstrações contábeis, conforme disposto no MCASP.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
IPAAM
Prova:
CESPE / CEBRASPE - 2026 - IPAAM - Analista Ambiental – Especialidade: Ciências Contábeis |
Q3974036
Contabilidade Pública
A demonstração das mutações do patrimônio líquido (DMPL)
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
IPAAM
Prova:
CESPE / CEBRASPE - 2026 - IPAAM - Analista Ambiental – Especialidade: Ciências Contábeis |
Q3974035
Contabilidade Pública
No exercício financeiro de 2024, o departamento contábil
do IPAAM elaborou a demonstração dos fluxos de caixa (DFC)
pelo método indireto. A equipe técnica justificou o procedimento
sob o argumento de que a NBC TSP 12 admite a utilização tanto
do método direto quanto do indireto e a elaboração da DFC se
dera antes da nova edição do MCASP. Durante a análise das
demonstrações contábeis, a auditoria questionou a adoção do
método indireto, à luz das disposições do MCASP.
Tendo a situação hipotética apresentada como referência, assinale a opção correta à luz do disposto no MCASP a respeito da demonstração dos fluxos de caixa (DFC).
Tendo a situação hipotética apresentada como referência, assinale a opção correta à luz do disposto no MCASP a respeito da demonstração dos fluxos de caixa (DFC).
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
IPAAM
Prova:
CESPE / CEBRASPE - 2026 - IPAAM - Analista Ambiental – Especialidade: Ciências Contábeis |
Q3974034
Contabilidade Pública
Durante reunião de análise das demonstrações contábeis
do IPAAM relativas ao exercício de 2025, um analista
recém-ingresso na área contábil afirmou que o resultado
patrimonial apurado na demonstração das variações patrimoniais
(DVP) poderia ser interpretado como indicador de desempenho
semelhante ao lucro líquido das empresas privadas, por
evidenciar superávit ou déficit patrimonial no período.
Com base na situação hipotética apresentada e no disposto no MCASP, é correto afirmar que a afirmação do analista
Com base na situação hipotética apresentada e no disposto no MCASP, é correto afirmar que a afirmação do analista
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
IPAAM
Prova:
CESPE / CEBRASPE - 2026 - IPAAM - Analista Ambiental – Especialidade: Ciências Contábeis |
Q3974033
Contabilidade Pública
Durante o encerramento do exercício de 2025, o
departamento contábil de determinado órgão público analisou
contrato de financiamento originalmente pactuado como dívida
de longo prazo. Contudo, na data do balanço, a entidade não
detinha direito incondicional de diferir a liquidação do passivo
por período superior a doze meses. A administração manifestou a
intenção de classificar a obrigação como passivo não circulante,
sob o argumento de que se trata de dívida originalmente
contratada com vencimento superior a um ano e que há
expectativa de refinanciamento.
Nessa situação hipotética, de acordo com o MCASP,
Nessa situação hipotética, de acordo com o MCASP,
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
IPAAM
Prova:
CESPE / CEBRASPE - 2026 - IPAAM - Analista Ambiental – Especialidade: Ciências Contábeis |
Q3974032
Contabilidade Pública
De acordo com o disposto no MCASP, a finalidade do balanço
financeiro é
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
IPAAM
Prova:
CESPE / CEBRASPE - 2026 - IPAAM - Analista Ambiental – Especialidade: Ciências Contábeis |
Q3974031
Contabilidade Pública
Durante a elaboração do balanço orçamentário do estado
Alfa referente ao exercício de 2025, a contabilidade incluiu
valores provenientes do superávit financeiro apurado no exercício
anterior na coluna ―receita realizada‖, visando subsidiar a
abertura de créditos adicionais.
Considerando a situação hipotética apresentada e o disposto no MCASP, assinale a opção correta em relação ao tratamento do superávit financeiro nos demonstrativos orçamentários do exercício corrente no estado mencionado.
Considerando a situação hipotética apresentada e o disposto no MCASP, assinale a opção correta em relação ao tratamento do superávit financeiro nos demonstrativos orçamentários do exercício corrente no estado mencionado.
Q3973978
Contabilidade Pública
As dívidas públicas contraídas com prazo de exigibilidade
superior a doze meses no grupo, assumidas em virtude de leis,
contratos, convênios ou tratados e da realização de operações de
crédito, são demonstradas no balanço:
Q3973977
Contabilidade Pública
Os elementos demonstrados no balanço financeiro
compreendidos entre os ingressos extraorçamentários são os(as):
Q3973767
Contabilidade Pública
A variação patrimonial diminutiva inserida na demonstração
das variações patrimoniais é a representada por:

 Conheça nossos planos