Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.026 questões


( ) O resultado patrimonial do período é apurado na Demonstração das Variações Patrimoniais pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas.
( ) O objetivo principal do Balanço Orçamentário é evidenciar todas as movimentações financeiras de entradas e saídas que impactam tanto quanto o caixa e os equivalentes de caixa em um exercício financeiro.
( ) O quadro principal do Balanço Orçamentário apresentará as receitas e despesas previstas em confronto com as realizadas.
( ) No quadro Principal do Balanço Patrimonial, os ativos e passivos serão apresentados em níveis sintéticos (3º nível - Título ou 4º nível - Item).
Assinale a sequência correta.
- Saldo inicial do Patrimônio Líquido: R$ 300 milhões.
- Superávit patrimonial do exercício, apurado na DVP: R$ 40 milhões.
- Ajustes de avaliação patrimonial positivos reconhecidos diretamente no Patrimônio Líquido: R$ 20 milhões.
- Destinação de parcelas do resultado para fundos municipais, evidenciada na DMPL: R$ 15 milhões.
Considerando a finalidade e o conteúdo da Demonstração das Variações Patrimoniais (DVP) e da Demonstração das Mutações do Patrimônio Líquido (DMPL) no âmbito do setor público, quanto ao saldo final do Patrimônio Líquido e ao papel da DMPL na conciliação das mutações patrimoniais, é correto afirmar que o saldo final do Patrimônio Líquido é de
(i) empresa estatal não dependente, exploradora de atividade econômica;
(ii) fundo especial vinculado à administração direta, sem personalidade jurídica própria; e (iii) consórcio público constituído sob a forma de associação pública, com participação do Estado e de municípios.
À luz da NBC TSP e do MCASP (8ª edição), o tratamento contábil adequado para fins de consolidação é aquele segundo o qual
No período analisado, a administração municipal executou serviços cujo valor econômico, estimado a preços de mercado, totalizou R$ 45.000.000,00, sendo R$ 18.000.000,00 referentes à coleta de resíduos sólidos e R$ 27.000.000,00 a atendimentos ambulatoriais em unidades básicas de saúde. Para a execução desses serviços, foram reconhecidos, pelo regime de competência patrimonial, custos diretamente atribuíveis de R$ 37.000.000,00, compreendendo gastos com pessoal, materiais e serviços de terceiros e depreciação dos ativos utilizados. Não houve cobrança de tarifas, taxas ou outros ingressos financeiros vinculados. Com base nessas informações, buscou-se avaliar o resultado econômico decorrente da prestação desses serviços.
À luz dos fundamentos aplicáveis à apuração do resultado econômico no setor público, é correto afirmar que
I. A entidade cujas demonstrações contábeis estão em conformidade com as normas, interpretações e comunicados técnicos do CFC não precisa declarar de forma explícita e sem reservas essa conformidade nas notas explicativas.
II. A entidade deve apresentar um terceiro balanço patrimonial no início do período anterior, adicional aos comparativos mínimos das demonstrações contábeis exigidas, se aplicar uma política contábil retrospectivamente e a aplicação retrospectiva tiver um efeito material sobre as informações do balanço patrimonial, no início do período anterior.
III. As demonstrações contábeis devem ser elaboradas no pressuposto da continuidade, mesmo que a administração tenha intenção de liquidar a entidade ou cessar seus negócios, ou ainda não possua uma alternativa realista, senão a descontinuidade de suas atividades.
É(são) correta(s) a(s) assertiva(s)
Caso
Para responder à questão, considere o Balanço Patrimonial do Município Exemplo em 31/12/2025.
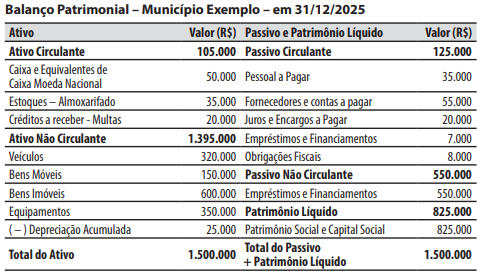
No decorrer de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Arrecadação e recolhimento dos valores registrados na conta “Créditos a receber - Multas”, no valor de R$ 10.000.
2. Empenho e liquidação da folha de pagamento dos servidores, no valor de R$ 25.000.
3. Lançamento, arrecadação e recolhimento de taxas, no valor de R$ 15.000.
4. Pagamento da obrigação registrada na conta “Pessoal a Pagar”, no valor de R$ 35.000.
5. Consumo de materiais que estavam registrados na conta “Estoques – Almoxarifado”, no valor de R$ 20.000.
Em 31/01/2026, no Balanço Patrimonial, o valor do total do Passivo + Patrimônio Líquido foi de:
1. Recebimento de R$ 500.000,00 em transferências correntes do Tesouro Nacional.
2. Pagamento de R$ 120.000,00 em despesas de pessoal.
3. Aquisição de equipamentos de informática no valor de R$ 200.000,00, pagos à vista.
Considerando a classificação dos elementos das demonstrações contábeis segundo a Estrutura Conceitual das NBC TSP, os impactos patrimoniais foram, respectivamente,
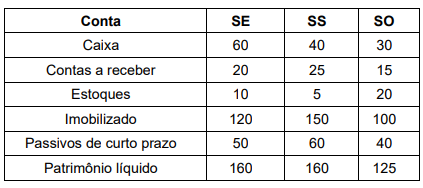
Durante o exercício, foram identificadas as seguintes operações interórgãos:
1. Transferência de R$ 15 mil da SE para a SS para custeio de projeto conjunto, registrada apenas na contabilidade dos órgãos.
2. Transferência de R$ 10 mil da SS para a SO para aquisição de equipamentos, registrada apenas na contabilidade dos órgãos.
Nesse caso, qual é o saldo consolidado do ativo, do passivo e do patrimônio líquido, respectivamente?
1. Contratou um empréstimo junto a um banco no valor de R$ 500.000,00, com prazo de 5 anos para pagamento.
2. Pagou a parcela de R$ 120.000,00 de um empréstimo antigo, sendo R$ 100.000,00 do principal e R$ 20.000,00 de juros.
3. Venda de computadores no valor de R$ 25.000,00, cujo custo era de R$ 30.000,00.
Nesse caso, o empréstimo adquirido, os juros pagos, o empréstimo pago (principal) e a venda dos computadores classificam-se na DFC, respectivamente, como
1. Receita tributária lançada: 200, com 75% arrecadado
2. Receita de transferências governamentais recebida: 50
3. Pagamento de despesas correntes: 180
4. Pagamento de despesas de capital: 40
5. Recebimento de depósito judicial: 30
6. Recebimento de veículo em doação: 20
7. Contratação, empenho e liquidação de serviços de manutenção no valor de 10, totalmente inscritos em restos a pagar.
Com base nos princípios do Balanço Financeiro, o resultado financeiro do exercício é
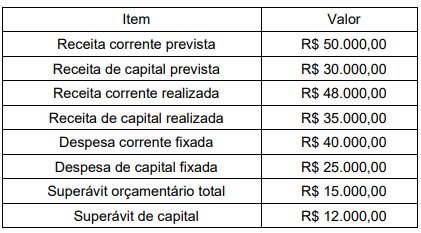
Considerando os dados mencionados, o valor das despesas correntes realizadas e das despesas de capital realizadas no período (em R$ mil) são, respectivamente,
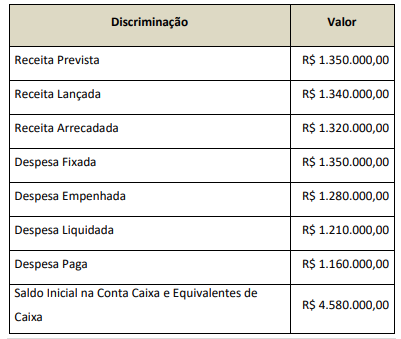
Durante o exercício de 2024, além das transações referentes ao orçamento e à sua execução, o ente público pagou restos a pagar processados no valor de R$ 220.000,00; reconheceu a redução da dívida fundada externa em decorrência da variação cambial no valor de R$ 9.000,00; reconheceu a depreciação dos bens móveis no valor de R$ 25.000,00; e recebeu depósitos em caução no valor de R$ 55.000,00.
Com base nessas informações, é correto afirmar que, em 2024, o/a

 Conheça nossos planos