Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.026 questões

Q3917492 Contabilidade Pública
Os demonstrativos contábeis aplicados ao setor público evidenciam diferentes dimensões da gestão orçamentária, financeira e patrimonial. Para o controle interno, a correta interpretação desses demonstrativos é essencial à análise da regularidade e do desempenho da administração.

Considerando essa perspectiva, assinale a alternativa INCORRETA. 
Alternativas
Q3917488 Contabilidade Pública
Os demonstrativos contábeis aplicados ao setor público têm por finalidade evidenciar a situação orçamentária, financeira e patrimonial do ente público. Cada demonstrativo possui objeto e foco próprios, relevantes para a atuação do controle interno.

Considerando essa perspectiva, assinale a alternativa correta.
Alternativas
Q3916113 Contabilidade Pública
O contador público elaborou o Balanço Orçamentário do exercício financeiro, demonstrando receitas e despesas previstas em confronto com as realizadas, evidenciando os resultados orçamentário e financeiro. Ao analisar a execução, verificou que a receita arrecadada superou a despesa empenhada, mas identificou insuficiência financeira decorrente de restos a pagar processados inscritos em volume superior ao superávit de arrecadação. Conforme a Lei 4.320/64 e o MCASP, o resultado evidenciado pela diferença entre receitas e despesas orçamentárias executadas denomina-se resultado: 
Alternativas
Q3914080 Contabilidade Pública
As rubricas que compõem especificamente o Balanço Financeiro são, EXCETO:
Alternativas
Q3912627 Contabilidade Pública
O processo de convergência das normas contábeis brasileiras aplicadas ao setor público aos padrões internacionais (IPSAS) resultou em uma significativa evolução na estrutura e no conteúdo das demonstrações contábeis. Essas demonstrações, consolidadas no Manual de Contabilidade Aplicada ao Setor Público (MCASP), visam fornecer informações úteis para a tomada de decisão, a prestação de contas e a transparência da gestão dos recursos públicos. Em relação à estrutura e finalidade das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), assinale a alternativa CORRETA. 
Alternativas
Q3911679 Contabilidade Pública
 No âmbito da Contabilidade Aplicada ao Setor Público, o Balanço Orçamentário e o Balanço Financeiro são demonstrações essenciais para a análise da execução da gestão pública. Sendo assim, é correto afirmar que: 
Alternativas
Q3911467 Contabilidade Pública
Conforme o CPC 03, equivalentes de caixa são aplicações financeiras de curto prazo, de alta liquidez e com risco insignificante de mudança de valor. A correta classificação desses itens é essencial para a adequada análise da liquidez da entidade. Com base no enunciado, assinale a alternativa que apresenta CORRETAMENTE um equivalente de caixa.
Alternativas
Ano: 2026 Banca: FAFIPA Órgão: COMESP Prova: FAFIPA - 2026 - COMESP - Contador |
Q3911428 Contabilidade Pública
Preencha as lacunas a seguir e assinale a alternativa com a sequência CORRETA.
De acordo com o MCASP - 11ª Edição (2024), as Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são um conjuto de relátorios padronizados que visam evidenciar a situação ________, ________ e ________ das entidades públicas, em atendimento às normas técnicas e à legislação vigente.
Alternativas
Q3910514 Contabilidade Pública
As Demonstrações Contábeis do Setor Público (DCASP) evidenciam a gestão. Com base exclusivamente no disposto na Lei Federal nº 4.320/1964, analise as definições das demonstrações contábeis.

I.O Balanço Orçamentário (Art. 102) demonstrará as receitas previstas e as despesas fixadas em confronto com as receitas arrecadadas e as despesas empenhadas (realizadas).

II.O Balanço Financeiro (Art. 103) demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos de caixa do exercício anterior e do seguinte.

III.A Demonstração das Variações Patrimoniais (Art. 104) demonstrará o resultado patrimonial do exercício, confrontando o Ativo Financeiro com o Passivo Financeiro.

Assinale a alternativa que apresenta apenas as proposições CORRETAS:
Alternativas
Q3910161 Contabilidade Pública

Sobre a composição do patrimônio público, analise as assertivas a seguir:

I. O Balanço Patrimonial demonstrará o Ativo Financeiro, o Ativo Permanente, o Passivo Financeiro, o Passivo Permanente e o Saldo Patrimonial.

II. O Ativo Financeiro compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.

III. O Passivo Permanente compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.


Quais estão corretas?

Alternativas
Q3908884 Contabilidade Pública

Para responder à questão, considere o seguinte balanço patrimonial do município de Feltre elaborado em 31/12/2025.


Município de Feltre – Balanço Patrimonial em 31/12/2025
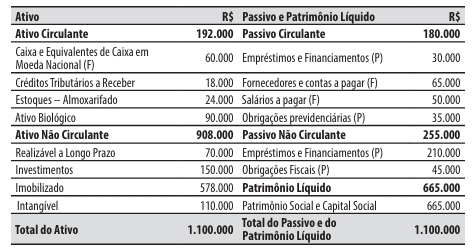


Durante o mês de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Registros da previsão da receita e da fixação da despesa referentes ao exercício financeiro de 2026, no valor de R$ 1.200.000.


2. Reconhecimento do direito a receber, e o consequente lançamento da receita com o IPTU (Imposto sobre a Propriedade predial e Territorial Urbana), relativa ao exercício financeiro de 2026, no valor de R$ 500.000.


3. Pagamento da obrigação registrada no passivo com “Salários a pagar (F)”, no valor de R$ 50.000.


4. Lançamento, arrecadação e recolhimento da receita com contribuições, no valor de R$ 30.000.


5. Lançamento, arrecadação e recolhimento do Fundo de Participação dos Municípios, recebido em transferência do governo federal, no valor de R$ 40.000.


6. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor de R$ 60.000.


7. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.

Em 31/01/2026, no balanço patrimonial, o valor do total do ativo foi de:
Alternativas
Q3907869 Contabilidade Pública
Com base na Lei nº 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), analise as assertivas abaixo sobre o balanço orçamentário, assinalando V, se verdadeiras, ou F, se falsas.
(   ) O balanço orçamentário evidencia as receitas previstas e realizadas, bem como as despesas fixadas e executadas, permitindo a apuração do resultado orçamentário do exercício.
(   )  O superávit financeiro de exercícios anteriores, quando utilizado para abertura de créditos adicionais, não integra a receita orçamentária do exercício e, portanto, não afeta o resultado orçamentário.
(   ) O balanço orçamentário é composto pelo quadro principal e pelos quadros da execução dos restos a pagar processados e não processados.
(   )  As despesas apresentadas no balanço orçamentário devem ser demonstradas por categoria econômica e grupo de natureza da despesa, evidenciando, no mínimo, a dotação inicial, a dotação atualizada, as despesas empenhadas, liquidadas e pagas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é: 
Alternativas
Q3907310 Contabilidade Pública
Assinale a alternativa correta a respeito de alguns dos itens que compõem o conjunto de Demonstrações Contábeis Aplicadas ao Setor Público (DCASP).
Alternativas
Q3907274 Contabilidade Pública
Conforme a literalidade do item 6.3 do MCASP 11ª Edição, a Demonstração dos Fluxos de Caixa (DFC) deve ser elaborada pelo método direto e deve evidenciar as alterações de:
Alternativas
Q3907263 Contabilidade Pública
Analise as afirmações sobre o Balanço Financeiro segundo o Art. 103 da Lei nº 4.320/1964:

I. O Balanço Financeiro demonstrará a receita e a despesa orçamentárias.
II. O Balanço Financeiro demonstrará os recebimentos e os pagamentos de natureza extraorçamentária.
III. O Balanço Financeiro não deve apresentar o saldo em espécie para o exercício seguinte.
Alternativas
Q3906827 Contabilidade Pública
        Um aspecto relevante da análise dos indicadores de estrutura de capital de uma entidade do setor público diz respeito à alavancagem financeira, especialmente pelo impacto que provoca no próprio risco do negócio. O grau de alavancagem financeira é o indicador que funciona como um termômetro dessa alavancagem.
Em relação ao grau de alavancagem financeira, é correto afirmar que o indicador apresentará valor inferior a 1,0 sempre que
Alternativas
Q3906820 Contabilidade Pública
        A Companhia Pública de Energia Atômica, responsável pela gestão de usinas e distribuição de energia elétrica em várias cidades, elaborou suas demonstrações contábeis referentes a 2025. Durante a análise, verificou-se que o orçamento aprovado fora elaborado em regime de caixa modificado, enquanto as demonstrações contábeis foram elaboradas em regime de competência.
Considerando a situação hipotética apresentada e as normas da NBC TSP 13, julgue os itens seguintes.
I Quando o regime orçamentário difere do regime contábil, a conciliação dos valores realizados com os valores das demonstrações contábeis deve identificar separadamente as diferenças de regime, temporais e de entidade e ser divulgada em notas explicativas.
II Quando o orçamento e as demonstrações contábeis são elaborados sob o mesmo regime, para o mesmo período, com as mesmas entidades e a mesma forma de apresentação, não é obrigatória a conciliação dos valores realizados com os valores das demonstrações contábeis.
III Quando o orçamento e as demonstrações contábeis são elaborados sob o mesmo regime, para o mesmo período, com as mesmas entidades e a mesma forma de apresentação, a conciliação dos valores realizados com os valores das demonstrações contábeis é obrigatória e deve ser detalhada em notas explicativas.

Assinale a opção correta.
Alternativas
Q3906808 Contabilidade Pública
        Um ente estadual elaborou a demonstração dos fluxos de caixa (DFC) referente ao exercício de 2025. Durante o período, foram registrados, entre outros eventos, recebimentos de impostos, pagamentos a fornecedores, aquisição de máquinas e equipamentos, bem como a aplicação de recursos em investimentos financeiros de curto prazo com vencimento inferior a três meses.
Considerando a situação apresentada, assinale a opção correta em relação à elaboração da DFC e à classificação dos fluxos de caixa na DFC, consoante o MCASP.
Alternativas
Q3906807 Contabilidade Pública
        Na elaboração do balanço orçamentário do exercício de 2025 de um ente da Federação, verificou-se a ocorrência de abertura de créditos adicionais, tendo sido utilizado superávit financeiro de exercícios anteriores, bem como reabertura de créditos especiais autorizados nos últimos quatro meses do exercício anterior. Além disso, foram registradas reestimativas de receita e execução de restos a pagar.
A partir dessa situação hipotética, julgue os itens a seguir, com base no MCASP.
I O balanço orçamentário evidencia as receitas por categoria econômica e origem, demonstrando a previsão inicial, a previsão atualizada, a receita realizada e o saldo, correspondente ao excesso ou à insuficiência de arrecadação.
II A utilização do superávit financeiro de exercícios anteriores pode gerar desequilíbrio entre a previsão atualizada da receita e a dotação atualizada da despesa, sem que isso represente erro na elaboração do balanço orçamentário.
III O superávit financeiro de exercícios anteriores utilizado como fonte para abertura de créditos adicionais deve integrar a receita orçamentária do exercício corrente para fins de apuração do resultado orçamentário.

Assinale a opção correta.
Alternativas
Q3906806 Contabilidade Pública
        Uma autarquia reconheceu, em 31 de dezembro de determinado ano, os seguintes eventos, a serem evidenciados na demonstração das mutações do patrimônio líquido (DMPL) do exercício seguinte: reavaliação positiva de imóvel no valor de R$ 300 mil, com aumento do valor contábil do ativo e correspondente aumento no patrimônio líquido em conta específica; e ajuste de exercícios anteriores no valor de R$ −50 mil, decorrente de correção de erro material em depreciação de anos passados. O patrimônio líquido (PL) dessa autarquia, em 1.º de janeiro do ano subsequente, era de R$ 5 milhões.
Desconsiderando efeitos fiscais e a depreciação futura sobre o valor reavaliado, assinale a opção correta acerca da situação apresentada.

Alternativas
Respostas
501: C
502: B
503: A
504: B
505: C
506: C
507: D
508: B
509: D
510: E
511: B
512: D
513: C
514: D
515: A
516: D
517: D
518: D
519: C
520: E