Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.026 questões

Q4067931 Contabilidade Pública
Determinada entidade pública realizou uma avaliação de desempenho de programa governamental, comparando os custos incorridos na prestação de serviços públicos com os custos incorridos e os resultados produzidos pela atuação governamental, utilizando metodologia voltada à apuração do resultado econômico das ações governamentais. No que tange à Demonstração do Resultado Econômico (DREcon), assinale a alternativa correta.
Alternativas
Q4067924 Contabilidade Pública
 Ao final do exercício, o contador de determinado ente público elaborou as demonstrações contábeis exigidas pelas normas aplicáveis ao setor público, observando os procedimentos previstos no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e nas Normas Brasileiras de Contabilidade Técnicas do Setor Público (NBCs TSP). Considerando as Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), assinale a alternativa INCORRETA.
Alternativas
Q4065641 Contabilidade Pública
Um contador responsável pela área de contabilidade pública de um município elaborou as demonstrações contábeis referentes ao exercício financeiro encerrado. No entanto, devido a atrasos internos no processo de consolidação das informações, o relatório final foi disponibilizado aos usuários somente após o período em que as informações seriam úteis para subsidiar as decisões dos gestores e para fins de prestação de contas e responsabilização. Com isso, embora as informações fossem precisas e fidedignas, sua utilidade foi significativamente comprometida. De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), a característica qualitativa da informação contábil que deixou de ser atendida na situação descrita denomina-se:
Alternativas
Q4065315 Contabilidade Pública

Analise as informações a seguir, extraídas do sistema contábil de um Município, relativas ao exercício financeiro de 2025:


•    Receita Orçamentária Arrecadada: R$ 40.000.000.

•    Transferências Financeiras Recebidas: R$ 20.000.000.

•    Inscrição de Restos a Pagar Processados (em 31/12/2025): R$ 1.200.000.

•    Despesa Orçamentária Empenhada: R$ 37.000.000.

•    Transferências Financeiras Concedidas: R$ 2.000.000.

•    Devolução de Depósitos Caução: R$ 40.000.

•    Pagamento de Restos a Pagar: R$ 1.000.000.


Considerando a estrutura do balanço financeiro, é CORRETO afirmar que o resultado financeiro do exercício de 2025 corresponde a:

Alternativas
Q4065097 Contabilidade Pública
De acordo com MCASP, o Balanço Orçamentário demonstrará: 
Alternativas
Q4065096 Contabilidade Pública
De acordo com o MCASP, o Balanço Orçamentário é composto por: 
Alternativas
Q4065095 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), o Balanço Financeiro evidenciará:
Alternativas
Q4064827 Contabilidade Pública
De acordo com a Lei de Responsabilidade Fiscal (LRF), no que se refere à escrituração e à consolidação das contas públicas, assinale a alternativa CORRETA. 
Alternativas
Q4064318 Contabilidade Pública
As principais demonstrações contábeis das entidades, definidas no campo de aplicação da Contabilidade do Setor Público, são referenciadas na Lei nº 4.320/1964. Nesse contexto, o item que evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício é o(a): 
Alternativas
Q4064317 Contabilidade Pública
As demonstrações contábeis são a representação estruturada da situação patrimonial, financeira e do desempenho da entidade. Nesse contexto, o item que demonstra a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie, provenientes do exercício anterior, e os que se transferem para o exercício seguinte, é o(a):
Alternativas
Q4064312 Contabilidade Pública
O Patrimônio Público pode sofrer variações patrimoniais aumentativas (VPA) e as variações patrimoniais diminutivas (VPD). A fim de atender aos novos padrões da Contabilidade Aplicada ao Setor Público (CASP), as estruturas das demonstrações contábeis contidas nos anexos da Lei nº 4.320/1964 foram alteradas pela Portaria STN nº 438/2012. Nesse contexto, NÃO é uma das partes que compõe o Balanço Patrimonial da CASP o:
Alternativas
Q4063814 Contabilidade Pública

Caso 3


Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
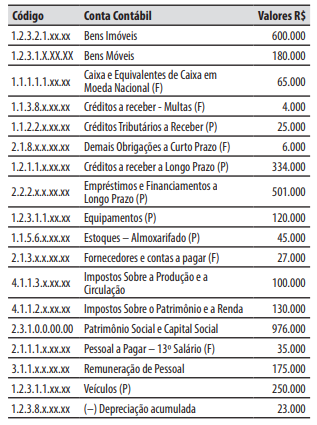


No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.

2. Lançamento, arrecadação e recolhimento da receita referente ao Fundo de Participação dos Municípios (FPM), recebida do governo federal, no valor de R$ 20.000.

3. Recebimento, em doação do governo do Estado, de um veículo para o transporte escolar, no valor de R$ 100.000.

4. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar – 13º Salário (F)”, no valor de R$ 35.000.

5. Arrecadação e recolhimento de tributos, que já haviam sido previamente lançados, no valor de R$ 15.000.

6. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.

7. Provisão decorrente de ação judicial relativa à reparação de danos ambientais, no valor de R$ 30.000. A expectativa é de que o empenho e o pagamento ocorram no decorrer do exercício financeiro de 2026.

A respeito das operações ocorridas durante o mês de dezembro de 2025 e o seu impacto nas Demonstrações Contábeis Aplicadas ao Setor Público, é correto afirmar que:
Alternativas
Q4063812 Contabilidade Pública

Caso 3


Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.


No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.

2. Lançamento, arrecadação e recolhimento da receita referente ao Fundo de Participação dos Municípios (FPM), recebida do governo federal, no valor de R$ 20.000.

3. Recebimento, em doação do governo do Estado, de um veículo para o transporte escolar, no valor de R$ 100.000.

4. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar – 13º Salário (F)”, no valor de R$ 35.000.

5. Arrecadação e recolhimento de tributos, que já haviam sido previamente lançados, no valor de R$ 15.000.

6. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.

7. Provisão decorrente de ação judicial relativa à reparação de danos ambientais, no valor de R$ 30.000. A expectativa é de que o empenho e o pagamento ocorram no decorrer do exercício financeiro de 2026.

Em 31/12/2025, o valor do resultado patrimonial do exercício foi de:
Alternativas
Q4063809 Contabilidade Pública

Caso 2


Para responder à questão, considere a seguinte relação de contas contábeis de um município em 30/11/2025.
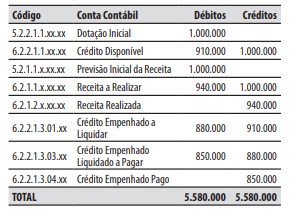


No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Lançamento, arrecadação e recolhimento de receita de impostos, no valor de R$ 30.000.

2. Empenho e liquidação da despesa com pessoal e encargos sociais, no valor de R$ 20.000.

3. Pagamento de uma obrigação, que já havia sido empenhada e liquidada, no valor de R$ 10.000.

4. Ingresso na conta corrente bancária do município, de recurso referente à caução de licitação, no valor de R$ 5.000.

5. Reconhecimento da depreciação de veículos, no valor de R$ 25.000.


 Em 31/12/2025, o valor do resultado orçamentário do exercício foi de:
Alternativas
Q4059547 Contabilidade Pública
O setor de contabilidade do CREFITO‑17, ao elaborar as demonstrações contábeis do exercício de 2024 com base no MCASP e no PCASP, identificou dúvidas acerca do Sistema de Contas Aplicado ao Setor Público, dos regimes contábeis e da estrutura dos balanços exigidos pela Lei nº 4.320/1964.

Com base nessa situação hipotética e nas normas de contabilidade pública vigentes, julgue o item seguinte. 


O balanço financeiro das entidades do setor público evidencia a situação patrimonial do ente em determinada data, discriminando o ativo, o passivo e o patrimônio líquido.

Alternativas
Q4055643 Contabilidade Pública
Com base na NBC TSP 25/2019, assinale a alternativa INCORRETA quanto ao tratamento contábil dos eventos subsequentes.
Alternativas
Q4054664 Contabilidade Pública
À luz da Norma de Contabilidade NBC TSP Estrutura Conceitual, que estabelece os fundamentos para a elaboração e divulgação dos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPGs), assinale a alternativa correta
Alternativas
Q4054503 Contabilidade Pública
Sobre a Demonstração das Mutações no Patrimônio Líquido (DMPL), analise as afirmativas a seguir.

I. A DMPL demonstrará a evolução (aumento ou redução) do patrimônio líquido da entidade durante um período.
II. Dentre os itens demonstrados na DMPL está a destinação do resultado como, por exemplo, constituição de reservas e distribuição de dividendos.
III. A DMPL complementa o Anexo de Metas Fiscais, integrante do Projeto de Lei de Diretrizes Orçamentárias (LDO).


Está correto o que se afirma em 
Alternativas
Ano: 2026 Banca: COMVEST UFAM Órgão: UFAM Prova: COMVEST UFAM - 2026 - UFAM - Contador |
Q4054326 Contabilidade Pública
De forma resumida, o Balanço Financeiro (BF) é um quadro de contabilidade com duas seções, “receita” e “despesa”, utilizado pela Administração Pública. Nesse contexto, é INCORRETO afirmar que o BF demonstra: 
Alternativas
Ano: 2026 Banca: COMVEST UFAM Órgão: UFAM Prova: COMVEST UFAM - 2026 - UFAM - Contador |
Q4054325 Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) é um instrumento contábil obrigatório no setor público. Em relação às suas características, podemos afirmar que a DVP:
I. evidencia as alterações quantitativas (aumento/diminuição) e qualitativas no patrimônio líquido, resultantes ou independentes da execução orçamentária. Apura o resultado patrimonial (superávit ou déficit) através da diferença entre Variações Patrimoniais Aumentativas e Diminutivas.
II. é elaborada utilizando-se as classes 3 (variações patrimoniais diminutivas) e 4 (variações patrimoniais aumentativas) do Plano de Contas Aplicado ao Setor Público (PCASP).
III. é elaborada utilizando-se as Classe 5 (Orçamento Aprovado) e Classe 6 (Execução do Orçamento) do Plano de Contas Aplicado ao Setor Público (PCASP).
IV. permite a análise de como as políticas adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de atender às demandas da sociedade.
Assinale a alternativa CORRETA:

Alternativas
Respostas
361: D
362: D
363: C
364: B
365: D
366: D
367: B
368: B
369: D
370: A
371: D
372: A
373: D
374: D
375: E
376: B
377: D
378: A
379: E
380: B