Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.272 questões


I. As obrigações em moeda estrangeira, com cláusula de paridade cambial, serão convertidas em moeda nacional à taxa de câmbio em vigor na data do balanço e as obrigações, os encargos e os riscos classificados no passivo não circulante serão ajustados ao seu valor presente, sendo os demais ajustados quando houver efeito relevante.
II. As ações em tesouraria deverão ser classificadas no Ativo Circulante ou Não Circulante a depender da intenção da companhia em sua liquidação, bem como do prazo previsto para tal.
III. Os direitos classificados no intangível serão avaliados pelo custo incorrido na aquisição deduzido do saldo da respectiva conta de amortização.
Julgue o item a seguir, que trata de efeitos inflacionários no patrimônio das empresas.
As entidades cujo valor dos ativos monetários supere o valor dos passivos monetários estão sujeitas à perda de poder aquisitivo em períodos de inflação.
Julgue o item a seguir, que trata de efeitos inflacionários no patrimônio das empresas.
Os itens não monetários que sejam avaliados em valores correntes na data de encerramento das demonstrações contábeis devem ser atualizados monetariamente se a moeda funcional da entidade que os reporta for de economia hiperinflacionária.
Acerca da elaboração de demonstrações contábeis de entidades comerciais, industriais ou de serviços, conforme a legislação societária e as normas brasileiras de contabilidade, julgue o item subsequente.
No grupo patrimônio líquido do balanço patrimonial de encerramento do exercício social encontram-se as contas de capital social, reservas de capital, reservas de lucros e lucros ou prejuízos acumulados.
Data da obtenção do empréstimo........................ 31/12/2024 Prazo total do contrato................................. 7 anos Valor bruto do empréstimo................................. R$ 30.000.000,00 Taxa de juros compostos contratada........................ 10% ao ano Forma de pagamento.......................................... 7 parcelas anuais de mesmo valor Valor das parcelas anuais.......................................... R$ 6.162.164,99 Valor dos custos de transação incorridos................................. R$ 962.669,15
Os custos de transação foram pagos na data de início do contrato e a taxa de custo efetivo do empréstimo foi 11% ao ano.
Em relação a este empréstimo,
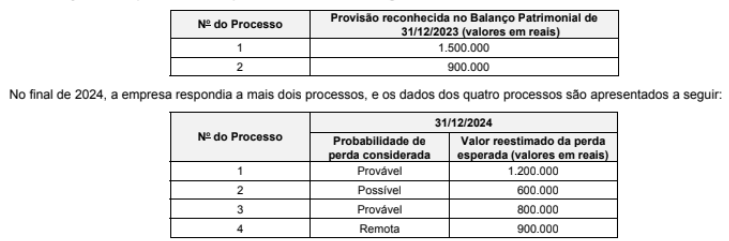
Com base nestas informações, o saldo contábil apresentado no Balanço Patrimonial de 31/12/2024 e o impacto líquido reconhecido resultado de 2024 foram, respectivamente eem reais,
•Custo de aquisição = 5.000.000. •Amortização acumulada = 250.000 •Perda por desvalorização (impairment) = 190.000
Em 31/12/2024, a empresa realizou novamente o teste de redução ao valor recuperável (Teste de impairment) com as seguintes informações disponíveis nessa data e valores expressos em reais:
•Valor em uso: 4.600.000. •Valor justo líquido de despesas de venda: 4.400.000.
Na demonstração do resultado do ano de 2024, o impacto referente ao ativo intangível evidenciado pela empresa foi reconhecer,
• Pagamento ao fornecedor do caminhão.............................. 1.400.000 • Pagamento para aquisição da carroceria............................... 600.000 • Gastos com mão de obra para a instalação da carroceria............... 160.000
A vida útil do caminhão pronto para uso foi definida pela empresa em 8 anos e o valor residual estimado para venda, no final do prazo da vida útil, foi R$ 800.000. A empresa adota o método das quotas constantes para a determinação da despesa de depreciação, e a vida útil do caminhão para fins fiscais é definida em 5 anos. O caminhão entrou em operação no dia 01/07/2023 e a empresa não identificou a necessidade de ajuste ao valor recuperável até o final de 2024. O saldo contábil evidenciado para o caminhão no Balanço Patrimonial de 31/12/2024 foi, em reais:
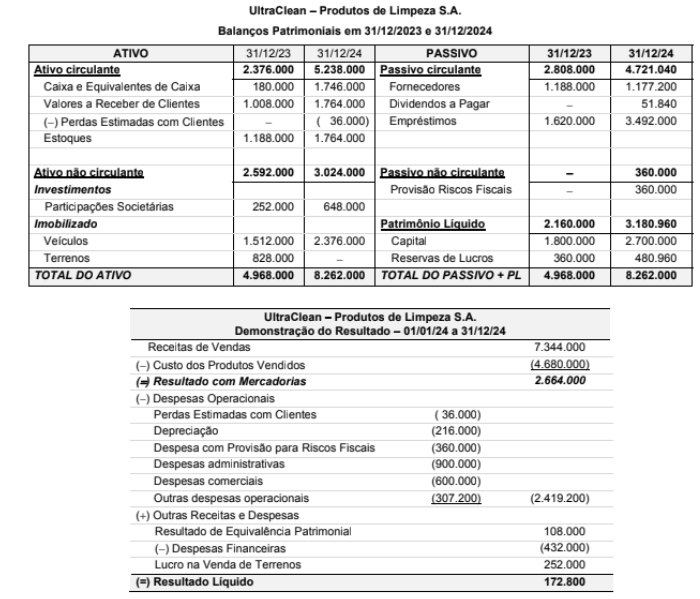
Capital Social.......................................................12.000.000 Reserva Legal....................................................... 2.100.000 Reserva Estatutária.................................................. 600.000 Reserva de Lucros a Realizar....................................150.000 Reserva para Contingências.................................. 450.000 Total do Patrimônio Líquido...................................15.300.000
As seguintes informações referentes ao ano de 2025 são conhecidas:
• O lucro líquido apurado pela empresa no ano de 2025 foi R$ 7.200.000.
• As seguintes reservas foram constituídas:
i. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações. ii. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido deduzido da Reserva Legal.
• O fundamento para a manutenção da Reserva de Lucros a Realizar não existe mais e a empresa fez a reversão do valor total.
Sabendo-se que o estatuto da empresa é omisso quanto ao critério para cálculo do dividendo mínimo obrigatório e que foi proposto pagamento de dividendos adicionais com o saldo remanescente, os valores que deveriam ter sido evidenciados no Balanço Patrimonial de 31/12/2024, como dividendo mínimo obrigatório e como dividendos adicionais propostos, eram respectivamente, em reais:
•Compras à vista....................... R$ 2.000.000,00 •Compras a prazo ........................R$ 4.153.600,00 •A empresa pagou, adicionalmente, o valor de R$ 80.000,00 para o transporte das mercadorias até seu depósito.
As compras realizadas a prazo serão pagas integralmente no longo prazo e a taxa de juros implícita na compra era 1,389% ao mês, que é equivalente a 18% no prazo de pagamento contratado.
Nos valores correspondentes às compras, já estão incluídos R$ 600.000,00 de impostos recuperáveis e R$ 500.000,00 de impostos não recuperáveis.
Sabendo que, nos meses de novembro e dezembro de 2024, a empresa vendeu 80% do estoque que havia adquirido em 01/11/2024, os saldos contábeis evidenciados no Balanço Patrimonial de 31/12/2024 na conta Estoques, no ativo circulante, e na conta Fornecedores, no passivo não circulante, foram, respectivamente e em reais:

 Conheça nossos planos