Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.272 questões


Em 31/12/2025, uma entidade apresentava os seguintes saldos em seu Balanço Patrimonial:
• Disponibilidades: R$ 20.000,00;
• Terrenos utilizados em sua atividade-fim: R$ 70.000,00;
• Patrimônio Líquido: R$ 90.000,00.
Ao realizar o teste de recuperabilidade dos terrenos, o contador da entidade constatou que o valor recuperável era R$ 67.000,00.
Ao analisar o reconhecimento dos efeitos do teste de recuperabilidade nas demonstrações contábeis da entidade, um Agente de Polícia Judiciária verificou que houve um débito de R$ 3.000,00 em
• Caixa e equivalentes de caixa: R$ 15.000,00; • Duplicatas a receber (vencimento em até 60 dias): R$ 45.000,00; • Perdas estimadas com créditos de liquidação duvidosa: R$ 2.000,00; • Estoques de mercadorias para revenda: R$ 25.000,00; • Adiantamento a fornecedor de curto prazo: R$ 10.000,00; • Adiantamento de Clientes: R$ 14.000,00; • Veículos para uso nas entregas: R$ 50.000,00; • Fornecedores (vencimento em 90 dias): R$ 30.000,00.
Com base estritamente nas normas de apresentação e classificação do Balanço Patrimonial, assinale a opção que apresenta o valor total líquido a ser evidenciado no subgrupo do Ativo Circulante.
• Subscrição e integralização total de Capital no valor de R$ 200.000,00 em depósito bancário. • Compra de mercadorias para revenda no valor de R$ 50.000,00, a prazo, para pagamento em 60 dias. • Prestação de serviços a clientes no valor de R$ 30.000,00, recebida integralmente à vista, por PIX. • Pagamento à vista de despesas gerais do mês no valor de R$ 5.000,00.
Considerando apenas as operações descritas e aplicando o regime de competência para a apuração do resultado do exercício, os valores do Ativo Total e do Patrimônio Líquido no Balanço Patrimonial de 30/11/2025 foram, respectivamente,
Na elaboração das demonstrações consolidadas de acordo com a NBC TG 36 (R3) – DEMONSTRAÇÕES CONSOLIDADAS, o lucro não realizado que deverá ser eliminado é de
Em janeiro de 2026, a diretoria da empresa aprovou a intenção de comprar novos equipamentos avaliados em R$ 30.000,00 no mês seguinte. Concomitantemente, a entidade firmou um contrato para serviços de manutenção, ainda não prestados, a terceiro, no valor de R$ 15.000,00. Nenhum valor foi recebido.
Por fim, a contabilidade reconheceu uma dívida de R$ 25.000,00 referente à compra de matérias-primas que já foram recebidas no estoque. O contador da companhia apura os totais monetários que cumprem, rigorosamente, as definições contábeis exigidas pela norma.
Em relação à classificação e à totalização dos elementos patrimoniais descritos, avalie se cada afirmativa a seguir é verdadeira (V) ou falsa (F).
I. O total de ativos da entidade soma R$ 80.000,00, uma vez que a intenção de aquisição futura dos equipamentos atende à definição normativa de recurso econômico presente controlado por evento passado.
II. O passivo da entidade totaliza estritamente R$ 25.000,00, caracterizando-se como a única obrigação presente de transferir um recurso econômico resultante da ocorrência de um evento já passado.
III. O contrato de manutenção firmado eleva as obrigações para R$ 40.000,00, pois a assinatura documental por si só caracteriza o recebimento de benefícios econômicos e o surgimento de um passivo imediato.
À luz das definições de ativos e passivos preconizadas pela NBC TG ESTRUTURA CONCEITUAL, está correto o que se afirma em
• Disponibilidades: R$ 300.000,00; • Capital Social: R$ 300.000,00.
Já a Cia. Beta apresentava os seguintes saldos:
• Disponibilidades: R$ 12.000,00; • Terrenos: R$ 40.000,00; • Capital Social: R$ 52.000,00.
Em 01/01/2026, a Cia. Alfa adquiriu 100% de participação na Cia. Beta por R$ 90.000,00, que corresponde ao valor justo dessa participação. Na data, foi avaliado que os terrenos tinham valor de mercado de R$ 45.000,00. Além disso, no processo de apropriação do preço pago, foi atribuído à marca da Cia. Beta um valor de R$ 18.000,00. Ainda, foi avaliado que a Cia. Beta possuía empregados bem treinados e com grande capacidade de geração de benefícios futuros.
Assinale a opção que indica o goodwill reconhecido pela Cia. Alfa na data da compra, em seu Balanço Patrimonial, de acordo com a NBC TG 15 (R4) – COMBINAÇÃO DE NEGÓCIOS.
Ao analisar a Demonstração de Mutações do Patrimônio Líquido anual da Cia Gama, em 31/12/2025, pôde-se constatar que, em decorrência da distribuição dos dividendos obrigatórios, o total do patrimônio líquido
• Salários Brutos: R$ 100.000,00, a serem pagos em setembro; • Contribuição Previdenciária retida dos empregados (INSS): R$ 11.000,00; • Imposto de Renda Retido na Fonte (IRRF): R$ 4.000,00.
Considerando exclusivamente essas informações, assinale a opção que apresenta corretamente o reconhecimento da apropriação dos salários e retenções no mês de agosto de 2026.
Considerando o que estabelecem a NBC TG 01 (R4) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, a NBC TG 04 (R4) – ATIVO INTANGÍVEL e a NBC TG 27 (R4) – ATIVO IMOBILIZADO, assinale a opção que apresenta o tratamento contábil correto para o caso.
Considerando os itens patrimoniais ativos (1) máquinas e equipamentos de uso e (2) patentes, julgue o item subsequente.
Por não possuir substância física, o item (2) tem vida útil indefinida, sendo a perda de capacidade de geração de benefícios econômicos para a entidade reconhecida exclusivamente pelo procedimento de redução ao valor recuperável de ativo.
Considerando os itens patrimoniais ativos (1) máquinas e equipamentos de uso e (2) patentes, julgue o item subsequente.
O item (1) é constituído por um ou mais bens tangíveis de uso na produção ou fornecimento de bens ou serviços, ou para fins administrativos com vida útil inicial superior a um exercício social, estando sujeito ao procedimento de depreciação, para reconhecimento da perda de seu valor em função do uso ou da obsolescência.
No que se refere à composição do patrimônio público, julgue o item que se segue.
A forma física de um recurso não é condição necessária para sua definição como item do ativo patrimonial.
(1) Direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia, inclusive o fundo de comércio adquirido.
(2) Participações permanentes em outras sociedades e direitos não classificáveis no circulante que não se destinem à manutenção da atividade.
(3) Direitos realizáveis após o término do exercício seguinte e créditos com coligadas ou controladas estranhos aos negócios usuais.
(4) Direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades, inclusive os que transfiram benefícios, riscos e controle.
Assinale a alternativa que apresenta a ordem CORRETA em que esses grupos figuram no balanço.
No que diz respeito ao balanço patrimonial, julgue o próximo item.
O objetivo do balanço patrimonial é apresentar a situação patrimonial estática da entidade em um momento específico.
No que diz respeito ao balanço patrimonial, julgue o próximo item.
No ativo circulante, são apresentados os bens e direitos cujo tempo de realização esteja compreendido entre a data de sua aquisição, seu consumo ou processamento e a data de sua realização como caixa ou seus equivalentes, desde que haja expectativa de que essa realização ocorra em até doze meses após a data de encerramento do balanço.
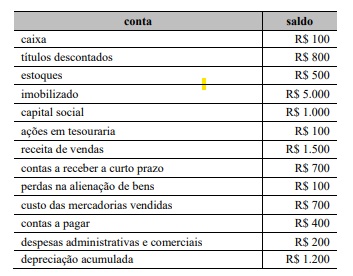
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
As contas do ativo circulante totalizam R$ 1.300.
A propósito do patrimônio como objeto da contabilidade, julgue o item a seguir.
Diz-se que a entidade apresenta passivo a descoberto quando o saldo do seu patrimônio líquido é devedor.
A propósito do patrimônio como objeto da contabilidade, julgue o item a seguir.
O montante da participação dos sócios ou acionistas no ativo líquido da entidade equivale aos passivos.
A identificação e o correto tratamento contábil dos ativos intangíveis são fundamentais para a adequada mensuração do patrimônio e do resultado das entidades.
A respeito do assunto, avalie as afirmativas a seguir:
I. Ativos intangíveis derivam de direitos que representam a expectativa de recebimento de caixa futuro.
II. Os gastos com pesquisa devem ser reconhecidos como despesa quando incorridos.
III. Os custos da fase de pesquisa podem ser capitalizados como ativo intangível caso o projeto demonstre viabilidade econômica.
IV. A entidade deve revisar periodicamente a vida útil e o valor residual dos ativos intangíveis.
V. O teste de recuperabilidade (impairment) deve ser realizado anualmente para ativos intangíveis de vida útil definida e indefinida.
Considerando-se os preceitos do CPC 04 (R1) – ATIVO INTANGÍVEL, estão corretas as afirmativas

 Conheça nossos planos