Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.272 questões


preço de venda estimado no curso normal dos negócios: R$ 210,00 por unidade;
gastos estimados com comissões de venda e tributos incidentes sobre o preço de venda: R$ 25,00 por unidade;
gastos estimados com fretes para entrega ao cliente: R$ 5,00 por unidade.
Com base na NBC TG 16 (R2) – Estoques, especificamente no que tange à mensuração de estoques para empresas comerciais e à definição de valor realizável líquido, qual deve ser o valor total desse estoque apresentado no Balanço Patrimonial da empresa em reais?
Considere as seguintes informações patrimoniais da Cia ABC em 31/12/x1:
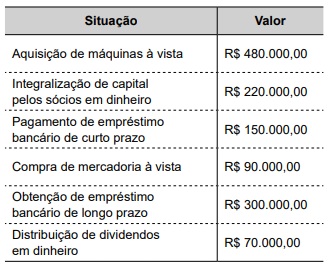
Com base nos conceitos de origem e aplicação de recursos sob a ótica patrimonial, assinale a alternativa correta.
Com base na equação fundamental do patrimônio e considerando apenas as informações indicadas, assinale a alternativa que apresenta corretamente o valor do Passivo Exigível da entidade.
Ao final do segundo ano de sua vida útil, o valor da depreciação acumulada do bem é de:
O analista tinha à disposição o seguinte:
I. Balanço Patrimonial
II. Notas explicativas
III. Demonstração do Resultado
Para obter a informação desejada, o analista deve consultar
Em janeiro de 2026, a Cia. X reconheceu receita de R$ 160.000,00 pela prestação de um serviço, com recebimento previsto para julho.
Com o objetivo de aumentar o dinheiro em caixa, a Cia. X descontou, em janeiro, a duplicata em uma instituição bancária, tendo recebido R$ 158.000,00 nesse mês. No entanto, não houve transferência dos riscos de inadimplência.
O cliente pagou o valor devido na data acordada, em julho de 2026.
Ao analisar o Balanço Patrimonial da Cia. X, um analista constatou que a duplicata foi baixada do ativo em
Uma empresa apresentou os seguintes saldos contábeis em 31/12/X1:
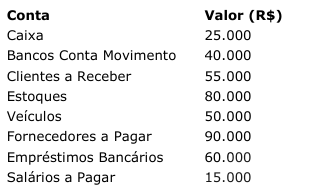
Com base nessas informações, assinale a alternativa que apresenta o valor do Ativo, do Passivo e do Patrimônio Líquido, respectivamente.
I. O balanço patrimonial apresenta o ativo, o passivo e o patrimônio líquido da entidade em determinada data.
II. No balanço patrimonial, as contas do ativo são classificadas em ordem decrescente de exigibilidade.
III. A demonstração do resultado do exercício apura o lucro ou o prejuízo pela confrontação entre receitas e despesas do período.
Está correto o que se afirma em:
Sobre o tema, analise a seguinte situação:
Prestação de serviços no mês de maio de 2026, no valor de R$ 75.000,00 (valor bruto da nota fiscal emitida), com previsão de recebimento no mês de junho de 2026, sendo que o valor do imposto a ser retido é de R$ 5.000,00.
Assinale a alternativa que apresenta a variação do Ativo da empresa prestadora de serviços acima, no mês de maio de 2026:
- Débito – Serviços de terceiros (Resultado).
- Crédito – Banco XY conta corrente 123 (Ativo Circulante).
- Valor do registro: R$ 10.000,00.
A compra de mercadorias para o estoque foi registrada como se tivesse ocorrido a vista, quando na verdade, o pagamento será realizado a prazo:
- Débito – Estoques (Ativo Circulante).
- Crédito – Banco XY conta corrente 123 (Ativo Circulante).
- Valor do registro: R$ 20.000,00.
Com base nas informações apresentadas, pode-se afirmar que:
Em 31/12/2025, o Conselho Nacional de Técnicos em Radiologia apresentava os seguintes saldos em suas contas de natureza patrimonial: caixa e equivalentes de caixa, R$ 80.000; almoxarifado de materiais de consumo, R$ 30.000; veículos de fiscalização, R$ 120.000; depreciação acumulada de veículos, R$ 24.000; obrigações com fornecedores de curto prazo, R$ 26.000; e patrimônio líquido, composto de patrimônio social e resultados acumulados, no total de R$ 180.000. Ademais, durante janeiro de 2026, foram registrados exclusivamente os fatos seguintes:
Fato 1: aquisição de materiais destinados à emissão de cédulas de identidade profissional, para armazenamento e posterior consumo, pelo valor total de R$ 15.000. Esse valor já incluía ICMS destacado de R$ 2.700. Os materiais ingressaram regularmente no almoxarifado no mesmo mês. Metade do valor foi paga à vista, e a outra metade constituiu obrigação com vencimento em 60 dias. Para fins da situação apresentada, considere-se que o CONTER não possui direito à compensação ou à recuperação do ICMS destacado.
Fato 2: requisição e consumo efetivo, durante janeiro de 2026, de materiais correspondentes a 40% do saldo inicial da conta almoxarifado de materiais de consumo em 1/1/2026, sem considerar os materiais adquiridos no fato 1.
Fato 3: apropriação da depreciação dos veículos referente a janeiro de 2026 pelo método linear. Considerem-se custo histórico de R$ 120.000, vida útil total de 60 meses, valor residual igual a zero e ausência de revisão das estimativas contábeis. Os veículos permaneceram disponíveis para uso durante todo o mês, sem aquisições, baixas ou perdas por redução ao valor recuperável.
Com base nessa situação hipotética, julgue os itens a seguir

 Conheça nossos planos