Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.272 questões


I. Assinou um contrato de venda de seus medicamentos para o governo local. Os medicamentos permanecem com a empresa e ainda não foram distribuídos aos hospitais públicos que receberão os estoques. O governo só irá realizar o pagamento após o recebimento dos estoques.
II. Como referência em medicamentos para emagrecimento, mantém anos de relacionamento com médicos, fornecendo-lhes amostras grátis.
III. Está desenvolvendo um projeto para a produção de uma nova medicação. O projeto estã em fase de pesquisa, a viabilidade do produto ainda é bastante incerta e não há qualquer expectativa de que será desenvolvido.
IV. Recebeu, do governo local, um terreno em doação para a construção de um laboratório de pesquisas. O governo tem uma política de incentivos a empresas para geração de empregos na região onde o terreno está localizado.
v. Assinou um contrato de arrendamento para instalações que serão utilizadas para a produção da sua medicação mais rentável. O contrato tem prazo de 36 meses e a empresa tem direito a uso exclusivo do bem e pode definir como ele será usado.
Com base no que diz o Pronunciamento Técnico CPC DO [R2) - Estrutura Conceitual para Relatório Financeiro, o tratamento e a justificativa corretos para uma das transações apresentadas são:
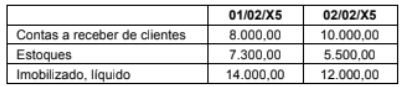
A contabilização correta que explica a variação de uma ou mais contas acima é:
I. A mensuração do ativo não circulante mantido para venda deve ser realizada pelo menor entre o seu valor contábil e o valor justo menos as despesas de venda.
II. A classificação como mantido para venda pode ser utilizada para um grupo de ativos colocados à venda, mas não deve ser aplicada para um ativo isolado.
III. Grupo de ativos mantidos para venda é um grupo de ativos a ser alienado, por venda ou de outra forma.
Considerando o que estabelece o Pronunciamento Técnico CPC 31 - Ativo Não Circulante Mantido para Venda e Operação Descontinuada, está correto o que se afirma em
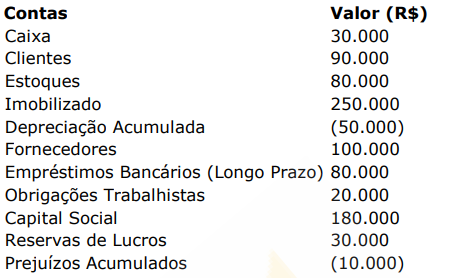
Considerando exclusivamente as informações apresentadas, assinale a alternativa que corresponde ao valor do Patrimônio Líquido da empresa.
• Caixa: R$ 18.000,00.
• Bancos conta movimento: R$ 42.000,00.
• Estoques: R$ 85.000,00.
• Clientes: R$ 60.000,00.
• Veículos: R$ 120.000,00.
• Depreciação acumulada de veículos: R$ 20.000,00.
• Fornecedores: R$ 55.000,00.
• Empréstimos bancários (longo prazo): R$ 90.000,00.
Com base nas informações apresentadas, o valor total do Ativo da empresa é:
Julgue o item subsecutivo, referente à contabilidade gerencial, à estrutura conceitual da contabilidade e a demonstrações contábeis.
O balanço patrimonial apresenta a posição patrimonial e financeira da entidade em determinada data.
Quanto ao balanço patrimonial das entidades estatais não dependentes, julgue o item subsequente.
As contas gastos com emissões de ações e ações em tesouraria são redutoras dos direitos residuais dos acionistas e cotistas nos ativos líquidos da entidade.
Quanto ao balanço patrimonial das entidades estatais não dependentes, julgue o item subsequente.
Investimentos realizados com a aquisição ou o desenvolvimento de conhecimento científico ou técnico são passíveis de registro no ativo não circulante, no grupo de contas do ativo intangível.
Relativamente ao patrimônio contábil de uma empresa estatal não dependente, julgue o item seguinte.
Se uma entidade apresenta ativos totais de R$ 1,5 milhão e passivo de R$ 1,75 milhão, então, nessas condições, sua situação patrimonial verificada é de passivo a descoberto.
Relativamente ao patrimônio contábil de uma empresa estatal não dependente, julgue o item seguinte.
O patrimônio contábil de uma entidade é constituído somente pelos bens e direitos controlados pela entidade capazes de lhe trazer benefícios econômicos presentes ou futuros.
Acerca da mensuração de ativos e passivos nas demonstrações contábeis, das provisões, passivos contingentes e ativos contingentes, estoques e imobilizado, julgue o item subsequente.
Os modelos de mensuração constituem abordagens amplas para mensurar ativos e passivos, ao passo que as bases de mensuração representam formas específicas de mensuração dentro do modelo adotado.
Acerca da mensuração de ativos e passivos nas demonstrações contábeis, das provisões, passivos contingentes e ativos contingentes, estoques e imobilizado, julgue o item subsequente.
A indenização de terceiros relativa a item do ativo imobilizado extraviado ou que tenha sofrido redução ao valor recuperável é compensada contabilmente com a perda reconhecida anteriormente, por se tratar de mesmo evento econômico.
A seguir são apresentadas as contas contábeis do Patrimônio Líquido e seus respectivos saldos em 31/12/2024 da Cia. ABC:
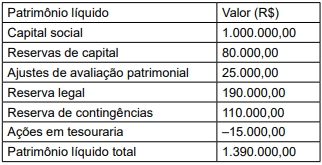
Sabe-se que, no exercício de 2025, a Cia. ABC apurou um Lucro Líquido no valor de R$ 300.000,00.
Considerando essas informações, é correto afirmar que a Cia. ABC
Em 01/12/2025, a entidade recebeu US$ 5,000 de um cliente pela compra de uma máquina, que deveria ser entregue em 180 dias. Na data, o dólar era cotado a R$ 5,34.
Considerando que a cotação do dólar, em 31/12/2025, era de R$ 5,50, no Balanço Patrimonial anual da entidade, em 31/12/2025, a conta Adiantamentos de Clientes foi reconhecida por
Caso o veículo tivesse sido adquirido à vista, a entidade teria pagado R$ 78.000.
Assinale a opção que indica a variação nos elementos patrimoniais na equação básica da Contabilidade, no momento da compra.
Em 05/04/2026, o setor de auditoria solicitou um empréstimo de R$ 30.000,00 ao setor de consultoria. Foi acordado que, após 180 dias, o setor de auditoria deveria pagar R$ 32.000,00 ao setor de consultoria, por conta do empréstimo.
Em 05/04/2026, a Cia. Beta reconheceu, em seus elementos patrimoniais,

 Conheça nossos planos