Questões de Concurso
Sobre restos a pagar em administração financeira e orçamentária
Foram encontradas 719 questões


Suponha que, ao final do exercício X1, determinado órgão estadual tenha apresentado as seguintes despesas:
I. aquisição de material de consumo destinado à manutenção regular, empenhada, liquidada e ainda não paga;
II. serviço de manutenção destinado apenas à conservação de bem em condições normais de funcionamento, empenhado e ainda não liquidado, estando presentes as condições para sua inscrição;
III. obrigação referente a X0, para a qual havia crédito próprio e saldo suficiente, que não se tenha processado na época própria.
Considerando a classificação e os estágios da despesa pública, os restos a pagar e as despesas de exercícios anteriores, assinale a opção correta.
Suponha que, no processamento contábil das despesas de determinado ente federado, tenha-se verificado a existência de empenhos que não tenham sido pagos até 31 de dezembro, embora o direito dos credores já tivesse sido verificado e atestado (fase de liquidação concluída).
Nessa situação hipotética, tais despesas deverão ser inscritas em
Uma entidade pública apresentou as seguintes informações em determinado exercício financeiro:
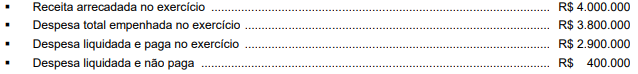
Desconsiderando possíveis cancelamentos de despesas, os valores a serem inscritos em restos a pagar processados e não processados são, respectivamente, em reais,
Um empenho regularmente emitido no exercício corrente permaneceu sem liquidação até 31 de dezembro.
Assinale a alternativa correta sobre o empenho citado.
Com base nessa situação hipotética e considerando a legislação aplicável, assinale a opção correta, quanto à reclassificação proposta.
Nos termos da Contabilidade Pública, essa obrigação é classificada como
Essa distinção quanto à origem é definida por:
( ) A programação financeira visa assegurar o equilíbrio fiscal e o cumprimento de metas de resultado, desdobrando a receita prevista em metas bimestrais de arrecadação e fixando o cronograma mensal de desembolso.
( ) Os Restos a Pagar Processados são despesas empenhadas e liquidadas que não foram pagas até o encerramento do exercício em 31 de dezembro, integrando de forma automática a dívida flutuante do ente.
( ) Os créditos adicionais especiais e suplementares destinam-se exclusivamente a reforçar dotações já existentes na lei orçamentária e podem ser abertos por decreto executivo, prescindindo de autorização legislativa.
( ) A Lei de Responsabilidade Fiscal autoriza o gestor a contrair obrigação de despesa nos últimos dois quadrimestres do mandato de chefe do Poder Executivo, independentemente da disponibilidade de caixa para o período.
( ) O superávit financeiro, uma das fontes legais para a abertura de créditos adicionais, é apurado no Balanço Patrimonial do exercício anterior, decorrendo da diferença positiva entre o ativo financeiro e o passivo financeiro.
Assinale a alternativa que expressa a sequência correta de preenchimento dos parênteses, de cima para baixo.
- Dotação para serviços de terceiros com dedicação exclusiva: R$ 1.400.000,00.
- Valor liquidado referente exercício 2025: R$ 800.000,00.
- Valor pago referente despesas orçamentárias do exercício de 2025: R$ 500.000,00.
- Valor inscrito em Restos a Pagar não processados foi de R$ 250.000,00.
Com base nas informações apresentadas, assinale o valor total das despesas empenhadas no exercício de 2025:

 Conheça nossos planos