Questões de Concurso
Para receita federal
Foram encontradas 1.493 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264111
Direito Tributário
É incorreto dizer, em relação à recuperação judicial,
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264110
Direito Tributário
Avalie as três proposições abaixo, à luz do Código Tributário Nacional, e responda a questão correspondente, assinalando a opção correta.
I. Os condôminos de um imóvel são solidariamente obrigados pelo imposto que tenha por fato gerador a respectiva propriedade.
II. Segundo entendimento do STJ, a expressão ‘crédito tributário’ não diz respeito apenas a tributo em sentido estrito, mas alcança, também, as penalidades que incidam sobre ele.
III. No lançamento por homologação, a legislação impõe ao sujeito passivo o dever de pagar, sem que o fisco tenha previamente examinado a matéria ou cobrado o tributo.
Contém ou contêm erro:
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264109
Direito Tributário
Avalie as três proposições abaixo, à luz do Código Tributário Nacional, e responda à questão correspondente, assinalando a opção correta.
I. No ICMS incidente sobre o ponto telefônico, decidiu o Superior Tribunal de Justiça que o sujeito ativo da obrigação tributária é a concessionária, titular da competência para exigir o seu cumprimento.
II. Um menor de 10 anos de idade é absolutamente incapaz do ponto de vista civil e tributário.
III. Salvo se a lei o previr, os contratos feitos entre o contribuinte do ITR e o arrendatário do imóvel, para excluir a responsabilidade daquele pelo pagamento desse imposto, embora válido entre as partes, não é eficaz em relação à fazenda pública.
Contém ou contêm erro:
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264108
Direito Tributário
Avalie as três proposições abaixo, à luz do Código Tributário Nacional, e responda à questão correspondente, assinalando a opção correta.
I. Em regra, a definição do fato gerador da obrigação tributária principal só pode ser estabelecida em lei, mas a definição do sujeito passivo dessa obrigação pode ser estabelecida em decretos e normas complementares.
II. A obrigação acessória tem por objeto a prestação positiva de pagamento do tributo ou penalidade pecuniária e outras prestações previstas no interesse da arrecadação.
III. Poderão ser desconsiderados pela autoridade os atos ou negócios jurídicos praticados com a finalidade de dissimular a ocorrência do fato gerador do tributo.
Contém ou contêm erro:
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264107
Direito Tributário
Responda às perguntas abaixo e, em seguida, assinale a opção correta.
Os decretos que apenas em parte versem sobre tributos compreendem-se na expressão “legislação tributária”?
A cominação de penalidades para as ações ou omissões contrárias a seus dispositivos, ou para outras infrações nela definidas, relativa às obrigações principais ou acessórias, somente se pode estabelecer mediante lei?
Segundo o Código Tributário Nacional, a atualização do valor monetário da base de cálculo, de que resulte maior valor do tributo, pode ser feita por ato administrativo, em vez de lei?
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264106
Direito Tributário
O ouro, quando não for considerado como simples metal, mas definido em lei como ativo financeiro ou instrumento cambial, sujeita-se exclusivamente à incidência do ____________________________.
Esse imposto é devido na operação _____________. Está sujeito à alíquota________________________, já estabelecida na Constituição. O produto da arrecadação pertence _________________________.
Esse imposto é devido na operação _____________. Está sujeito à alíquota________________________, já estabelecida na Constituição. O produto da arrecadação pertence _________________________.
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264105
Direito Tributário
Responda às perguntas abaixo e em seguida assinale a opção correta.
I. É vedado à União, aos Estados, ao Distrito Federal e aos Municípios cobrar imposto sobre o patrimônio, a renda ou os serviços uns dos outros. Isso, em tese, impede à lei de um Município atribuir à União a condição de responsável pela retenção na fonte do imposto sobre serviços?
II. Para combater o tráfego de gado infectado de uma região para outra, pode o Estado impor tributos interestaduais ou intermunicipais?
III. Atende ao princípio da anterioridade a majoração de um imposto no dia 2 de dezembro de um ano, para ser cobrado no exercício seguinte?
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264090
Auditoria Governamental
Os auditores públicos foram designados para examinar as demonstrações contábeis da Empresa Transportes Fluviais S.A. O objetivo é avaliar se os recursos destinados à construção dos dois novos portos foram aplicados nos montantes contratados, dentro dos orçamentos estabelecidos e licitações aprovadas. Foi determinado como procedimento a constatação da existência física dos portos. Esse tipo de auditoria pública é classificada como auditoria
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264089
Auditoria
O auditor externo da empresa Mutação S.A., para o exercício de 2011, identificou, nas demonstrações contábeis de 2010, divergências que o levam a formar opinião diferente da expressa pelo auditor anterior. Nesse caso, deve o auditor externo
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264088
Auditoria
O auditor externo, ao realizar seu trabalho na empresa Expansão S.A., identificou vários pontos com não conformidades nos controles internos. Com relação a esses pontos, deve o auditor
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264087
Auditoria
Não é uma condição de exigência para que o auditor independente inclua um parágrafo de ênfase em seu relatório.
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264086
Auditoria

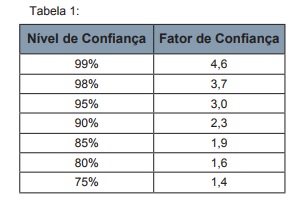
Ao selecionar os itens nas condições estabelecidas na questão anterior, o auditor identificou dois desvios. Dessa forma, pode-se afirmar que o nível de segurança apresentado é
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264085
Auditoria
Considerando que o auditor estabeleceu um grau de confiança de 95% para a amostra e que determinou uma taxa tolerável de desvio de 5%, o número de itens a serem testados é
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264084
Auditoria
A Revisão do Controle de Qualidade do Trabalho é desenhada para fornecer uma avaliação objetiva, na data, ou antes da data, do relatório, dos julgamentos significativos feitos pela equipe de trabalho e das conclusões a que se chegou durante a elaboração do relatório. Essa revisão deve ser feita
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264083
Auditoria
O auditor externo, ao ser contratado para auditar o Hotel Paraíso Azul S.A., constata em seus registros que a ocupação média do hotel é de 90% dos quartos. 50% das contas dos hóspedes foram pagas em dinheiro e os livros não identificam parte dos hóspedes. O sindicato dos hotéis da região divulgou, em relatório atualizado, que a ocupação dos hotéis na região não ultrapassa 70%. O noticiário da região dá indícios que vários negócios estão sendo usados para lavagem de dinheiro. A situação apresentada pode evidenciar para o auditor um risco
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264082
Auditoria
Pode-se afirmar que, para a aceitação do risco de um trabalho de auditoria externa, deve o auditor avaliar
I. se os sócios e equipe são, ou podem razoavelmente tornar-se, suficientemente competentes para assumir o trabalho.
II. qual a atitude dos colaboradores e dos grupos de colaboradores em relação ao ambiente de controle interno e seus pontos de vista sobre interpretações agressivas ou inadequadas de normas contábeis.
III. se terá acesso aos especialistas necessários para a realização do trabalho.
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264081
Auditoria
A empresa Betume S.A. é uma empresa de interesse público que vem sendo auditada pela empresa Justos Auditores Independentes, pelo mesmo sócio-principal há sete anos. Considerando a NBC PA 290, deve a firma de auditoria externa
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264080
Direito Previdenciário
Constituem obrigações acessórias das empresas, de acordo com o Regulamento da Previdência Social, exceto,
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264079
Direito Previdenciário
Nos termos da legislação previdenciária em vigor, constituem obrigações da empresa, exceto,
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264078
Direito Previdenciário
Sobre o conceito de salário-de-contribuição, analise os itens a seguir, classificando-os como corretos ou incorretos, para, a seguir, assinalar a assertiva que corresponda à sua opção.
I. Para os segurados empregado e trabalhador avulso, a remuneração auferida em uma ou mais empresas, assim entendida a totalidade dos rendimentos que lhe são pagos, devidos ou creditados a qualquer título, durante o mês, destinados a retribuir o trabalho, qualquer que seja a sua forma, inclusive as gorjetas, os ganhos habituais sob a forma de utilidades e os adiantamentos decorrentes de reajuste salarial, quer pelos serviços efetivamente prestados, quer pelo tempo à disposição do empregador ou tomador de serviços, nos termos da lei ou do contrato ou, ainda, de convenção ou de acordo coletivo de trabalho ou de sentença normativa, observados os limites mínimo e máximo.
II. Para o segurado empregado doméstico, a remuneração registrada em sua CTPS ou comprovada mediante recibos de pagamento, observados os limites mínimo e máximo.
III. Para o segurado contribuinte individual, independentemente da data de filiação ao RGPS, considerando os fatos geradores ocorridos desde 1º de abril de 2003, a remuneração auferida em uma ou mais empresas ou pelo exercício de sua atividade por conta própria, durante o mês, observados os limites mínimo e máximo do salário de contribuição.
IV. Para o segurado especial que usar da faculdade de contribuir individualmente, o valor por ele declarado.
Estão corretos apenas os itens:

 Conheça nossos planos