Foram encontradas 3.690 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Considerando a expressa disposição do Código de Direitos, Garantias e Obrigações do Contribuinte no Estado de Goiás (Lei Complementar estadual n° 104, de 09 de outubro de 2013), considere as seguintes assertivas:
I. É direito do contribuinte ter conhecimento e obter certidão sobre atos, contratos, decisões, pareceres ou procedimentos de seu interesse, que se encontrem em poder da Administração pública, salvo se a informação solicitada estiver protegida por sigilo, observada a legislação pertinente à espécie.
II. É direito do contribuinte a eliminação parcial de dados falsos e/ou obtidos por meios ilícitos.
III. É direito do contribuinte a retificação, complementação, esclarecimento ou atualização de dados incorretos, incompletos, dúbios ou desatualizados.
IV. O prazo do procedimento de fiscalização não poderá ultrapassar 120 (cento e vinte) dias, prorrogáveis por igual período, por despacho fundamentado da autoridade responsável.
Está correto o que se afirma APENAS em
São motivos que podem ensejar a suspeição do perito do juízo:
I. ser devedor, mesmo que ainda não esteja em mora, a uma das partes.
II. motivo íntimo.
III. ter aconselhado parte envolvida, ainda que acerca de objeto diverso do posto em discussão no litígio.
IV. ser herdeiro presuntivo do cônjuge de uma das partes.
Está correto o que se afirma APENAS em
A documentação de auditoria:
I. Também é conhecida como “papéis de trabalho”.
II. Deve ser preparada de modo que um leigo possa entender a natureza, época e extensão dos procedimentos de auditoria executados.
III. Deve ser sigilosa, ocultando, por exemplo, o nome do profissional que executou o trabalho de auditoria.
IV. Trata-se de coleção de papéis para a elaboração do relatório final que pode, excepcionalmente, conter documentos emitidos após a data desse relatório.
Está correto o que se afirma APENAS em
Considere a seguinte situação hipotética:
Determinado Estado da Federação mantém programa de Cidadania Fiscal por meio do qual a emissão de notas e cupons fiscais pode ser feita com a inclusão do número de CPF do consumidor final. Após cadastro no programa, é possível que esses contribuintes diretos obtenham descontos no imposto sobre a propriedade de veículos automotores – IPVA devido.
Em auditoria interna da base de dados de resgates de pontos na forma de descontos no IPVA, realizou-se um teste para apurar a distância geográfica entre os estabelecimentos em que foram realizadas as compras dos bens e serviços de onde se originou a pontuação resgatada, o endereço registrado no cadastro do programa e o domicílio do proprietário constante da anotação no Departamento Estadual de Trânsito. O objetivo pretendido era indicar possíveis erros, fraudes ou simulações.
Após inspeção gráfica dos dados, o auditor promoveu a exclusão de uma série de observações que, a seu juízo, não poderiam estar corretas. Ao fim, chegou-se a uma relação de pessoas jurídicas como emissoras de documentação fiscal com afastamento geográfico suspeito entre sede e local de utilização dos pontos derivados.
Sobre o caso e considerando a amostragem em auditoria, é correto afirmar.
São apresentados a seguir os Balanços Patrimoniais em 31/12/2015 e 31/12/2016, e a Demonstração do Resultado do ano de 2016 da empresa Comércio de Produtos Populares S.A. (valores expressos em reais):
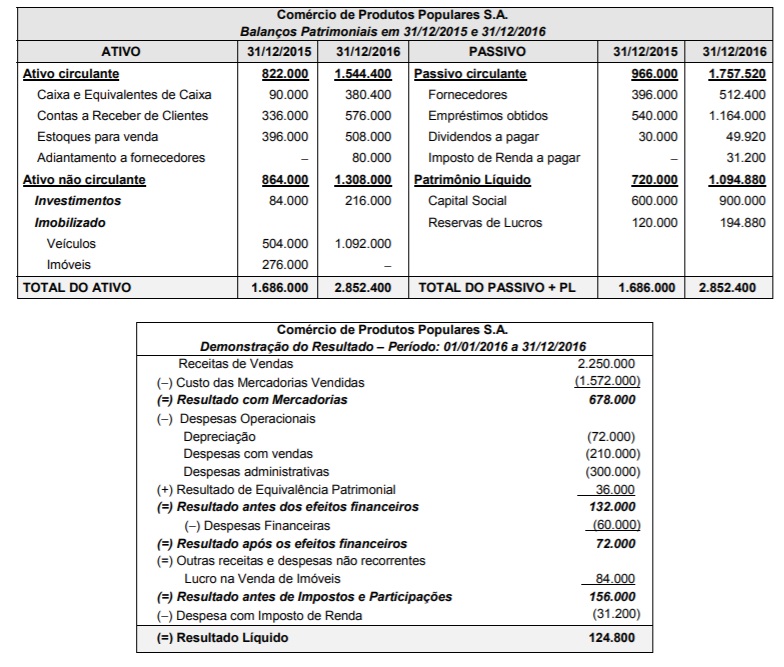
Considere que os imóveis foram vendidos em 02/01/2016 e que durante o ano de 2016 a empresa não vendeu investimentos nem veículos, não liquidou qualquer empréstimo, não pagou as despesas financeiras e pagou os dividendos constantes do balanço de 31/12/2015.
Com base nestas informações, é correto afirmar que o fluxo de caixa das atividades de
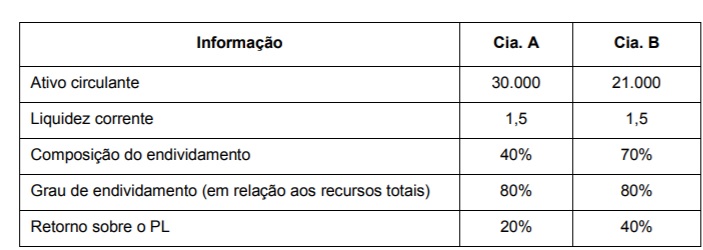
Com base nas informações acima, é correto afirmar que
A Cia. Renovável adquiriu um equipamento, em 01/01/2016, por R$ 5.000.000,00 à vista. Na data da aquisição, a Cia. estimou a vida útil do equipamento em 8 anos e valor residual, no final do prazo de utilização, de R$ 800.000,00. O equipamento é utilizado de forma contínua e a Cia. utiliza o método das cotas constantes para o cálculo da depreciação. Em 01/01/2017, a Cia. Renovável reavaliou a vida útil remanescente do equipamento para 5 anos e o valor residual para R$ 500.000,00.
Em 31/12/2017, a Cia. Renovável vendeu este equipamento por R$ 3.100.000,00 à vista. O resultado apurado em 2017 com a venda do equipamento foi, em reais,
Em 31/12/2016, a Cia. Brasileira adquiriu, à vista, 40% das ações da Cia. Francesa. O valor pago pela aquisição foi R$ 7.000.000,00 e a Cia. Brasileira passou a ter influência significativa na administração. Na data da aquisição, o Patrimônio Líquido contábil da Cia. Francesa era R$ 10.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis era R$ 15.000.000,00, sendo esta diferença decorrente da avaliação a valor justo de um ativo intangível com vida útil indefinida que a Cia. Francesa detinha.
No período de 01/01/2017 a 31/12/2017, a Cia. Francesa apurou lucro líquido de R$ 500.000,00. Sabe-se que, em 2017, a Cia. Francesa realizou uma venda no valor de R$ 100.000,00 para a Cia. Brasileira com margem de lucro de 50% sobre as vendas, e estas mercadorias adquiridas da Cia. Francesa ainda estão no estoque da Cia. Brasileira. A alíquota de imposto de renda para a Cia. Francesa é 34% e esta distribuiu dividendos totais no valor de R$ 150.000,00.
A Cia. Recursos Disponíveis realizou três aplicações financeiras em 01/12/2017, cujas características são apresentadas na tabela a seguir:
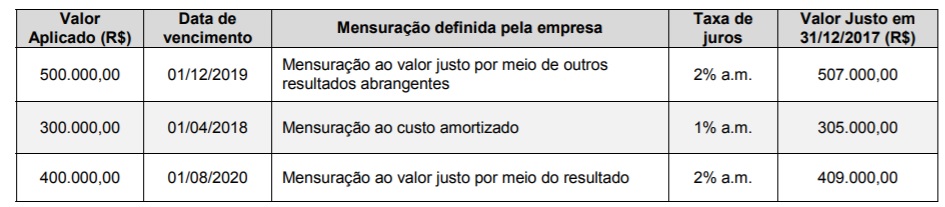
Com base nas informações acima, é correto afirmar que

 Conheça nossos planos