Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 188.902 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245618
Contabilidade Pública
Acerca dos critérios para reconhecimento e mensuração da propriedade para investimento, o Manual de Contabilidade Aplicada
ao Setor Público determina que:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245617
Contabilidade Pública
O ente público BCA desenvolveu internamente um sistema para a gestão de contratos. Durante à processo, incorreu nos seguintes
gastos:
- Atividades destinadas à obtenção de novo conhecimento sobre à sistema: R$ 120.000
- Projeto, construção e teste de protótipo do sistema: R$ 380.000
- Busca de alternativas para processos do sistema: R$ 90.000
- Custos relacionados ao desenvolvimento de software: R$ 150.000
- Treinamento da equipe para operação do sistema: R$ 60.000
Considerando que todos os critérios para reconhecimento do ativo intangível foram atendidos na fase de desenvolvimento e com base na NBC TSP 08 - Ativo Intangível e no Manual de Contabilidade Aplicada ao Setor Público, o valor pelo qual o ativo intangível deve ser reconhecido inicialmente é, em reais,
- Atividades destinadas à obtenção de novo conhecimento sobre à sistema: R$ 120.000
- Projeto, construção e teste de protótipo do sistema: R$ 380.000
- Busca de alternativas para processos do sistema: R$ 90.000
- Custos relacionados ao desenvolvimento de software: R$ 150.000
- Treinamento da equipe para operação do sistema: R$ 60.000
Considerando que todos os critérios para reconhecimento do ativo intangível foram atendidos na fase de desenvolvimento e com base na NBC TSP 08 - Ativo Intangível e no Manual de Contabilidade Aplicada ao Setor Público, o valor pelo qual o ativo intangível deve ser reconhecido inicialmente é, em reais,
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245616
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público & acerca das demonstrações contábeis aplicadas ao setor público, tem-se que
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245615
Contabilidade Pública
Ao final de cada mês, o setor contábil do ente público XYZ realiza o reconhecimento da depreciação dos itens do ativo imobilizado,
de forma a refletir a redução do valor dos bens tangíveis pelo desgaste ou perda de utilidade por uso, ação da natureza ou
obsolescência. Considerando o Plano de Contas Aplicado ao Setor Público e o Manual de Contabilidade Aplicada ao Setor Público,
o reconhecimento mensal da depreciação impacta a(s) natureza(s) de informação
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245614
Administração Financeira e Orçamentária
O Relatório Resumido da Execução Orçamentária (RREO) e o Relatório de Gestão Fiscal (RGF) são instrumentos de transparência
da gestão fiscal. Conforme o Manual de Demonstrativos Fiscais e Lei de Responsabilidade Fiscal,
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245613
Administração Financeira e Orçamentária
De acordo com o Manual do SIAFI, o Sistema Integrado de Administração Financeira do Governo Federal (SIAFI)
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245612
Direito Constitucional
De acordo com a Constituição Federal de 1988, os Poderes Legislativo, Executivo e Judiciário devem manter, de forma integrada,
sistema de controle interno. É uma das finalidades e/ou requisitos constitucionais do controle interno
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245611
Contabilidade Pública
Um ente público é réu em uma ação judicial trabalhista movida por um grupo de servidores. Com base na análise da equipe
jurídica, foram identificados três desfechos possíveis para a demanda:
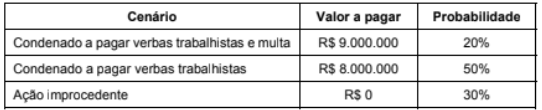
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245610
Contabilidade Pública
Os ativos contingentes cuja entrada de recursos seja considerada provável, de acordo com o Manual de Contabilidade Aplicada
ao Setor Público,
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245609
Contabilidade Pública
Conforme a NBC TSP - Estrutura Conceitual, podem aplicar, de maneira facultativa, a Estrutura Conceitual e as demais NBC TSP:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245608
Contabilidade Pública
Em relação ao registro das receitas, o Manual de Contabilidade Aplicada ao Setor Público determina que as variações patrimoniais
aumentativas devem ser reconhecidas por
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245607
Controle Externo
De acordo com a Instrução Normativa TCU nº 84/2020, constitui princípio para a elaboração e divulgação da prestação de contas:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245606
Contabilidade Geral
Uma sociedade empresária adquiriu um imobilizado por R$ 94.500,00 em 01/01/20X5. A empresa definiu que o imobilizado será
utilizado por 12 anos e a depreciação será determinada pelo método das cotas constantes, sem valor residual. Segundo as regras
fiscais, esse imobilizado deve ser depreciado 20% ao ano.
Considere que o Lucro Antes do Imposto de Renda e Contribuição Social (IR/CS), sem o registro da depreciação, é de R$ 28.000,00 e a alíquota de Imposto de Renda e Contribuição Social é de 30%.
Seguindo o Pronunciamento Técnico CPC 32 - Tributos sobre o lucro, a apresentação correta na Demonstração do Resultado dos tributos em 20X5 para fins societários é&:
Considere que o Lucro Antes do Imposto de Renda e Contribuição Social (IR/CS), sem o registro da depreciação, é de R$ 28.000,00 e a alíquota de Imposto de Renda e Contribuição Social é de 30%.
Seguindo o Pronunciamento Técnico CPC 32 - Tributos sobre o lucro, a apresentação correta na Demonstração do Resultado dos tributos em 20X5 para fins societários é&:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245605
Contabilidade Geral
A Lei n° 6.404/1976, alterada pelas Leis nº 11.638/2007 e nº 11.941/2009, dispõe sobre as sociedades por ações. Sobre a elaboração das Demonstrações Financeiras, com base nessas Leis, considere:
I. As contas do ativo devem ser apresentadas em ordem crescente de liquidez, enquanto as contas do passivo devem ser apresentadas em ordem crescente de exigibilidade.
II. Ao fim de cada exercício social, devem ser apresentados: Balanço Patrimonial, Demonstração dos Lucros ou Prejuízos Acumulados, Demonstração do Resultado do Exercício, Demonstração dos Fluxos de Caixa e Demonstração do Valor Adicionado (no caso de companhia aberta).
III. A demonstração do resultado do exercício deve discriminar a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e às impostos sobre as vendas.
IV. As notas explicativas são apresentadas para complementar as informações apresentadas nas demonstrações financeiras obrigatórias.
Estão de acordo com a Lei das Sociadades por ações o que se afirma APENAS em
I. As contas do ativo devem ser apresentadas em ordem crescente de liquidez, enquanto as contas do passivo devem ser apresentadas em ordem crescente de exigibilidade.
II. Ao fim de cada exercício social, devem ser apresentados: Balanço Patrimonial, Demonstração dos Lucros ou Prejuízos Acumulados, Demonstração do Resultado do Exercício, Demonstração dos Fluxos de Caixa e Demonstração do Valor Adicionado (no caso de companhia aberta).
III. A demonstração do resultado do exercício deve discriminar a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e às impostos sobre as vendas.
IV. As notas explicativas são apresentadas para complementar as informações apresentadas nas demonstrações financeiras obrigatórias.
Estão de acordo com a Lei das Sociadades por ações o que se afirma APENAS em
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245604
Contabilidade Geral
Os itens listados na tabela a seguir foram extraídos da Demonstração do Valor Adicionado (DVA) de uma empresa:
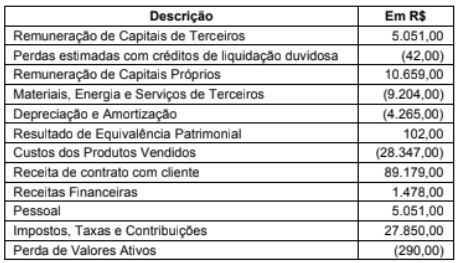
Considerando a estrutura apresentada no Pronunciamento Técnico CPC 09 (R7) - Demonstração do Valor Adicionado, para a Demonstração do Valor Adicionado,
Considerando a estrutura apresentada no Pronunciamento Técnico CPC 09 (R7) - Demonstração do Valor Adicionado, para a Demonstração do Valor Adicionado,
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245603
Contabilidade Geral
A empresa Tudo Nosso S.A. é uma indústria farmacêutica e, no ano de 20X5:
I. Assinou um contrato de venda de seus medicamentos para o governo local. Os medicamentos permanecem com a empresa e ainda não foram distribuídos aos hospitais públicos que receberão os estoques. O governo só irá realizar o pagamento após o recebimento dos estoques.
II. Como referência em medicamentos para emagrecimento, mantém anos de relacionamento com médicos, fornecendo-lhes amostras grátis.
III. Está desenvolvendo um projeto para a produção de uma nova medicação. O projeto estã em fase de pesquisa, a viabilidade do produto ainda é bastante incerta e não há qualquer expectativa de que será desenvolvido.
IV. Recebeu, do governo local, um terreno em doação para a construção de um laboratório de pesquisas. O governo tem uma política de incentivos a empresas para geração de empregos na região onde o terreno está localizado.
v. Assinou um contrato de arrendamento para instalações que serão utilizadas para a produção da sua medicação mais rentável. O contrato tem prazo de 36 meses e a empresa tem direito a uso exclusivo do bem e pode definir como ele será usado.
Com base no que diz o Pronunciamento Técnico CPC DO [R2) - Estrutura Conceitual para Relatório Financeiro, o tratamento e a justificativa corretos para uma das transações apresentadas são:
I. Assinou um contrato de venda de seus medicamentos para o governo local. Os medicamentos permanecem com a empresa e ainda não foram distribuídos aos hospitais públicos que receberão os estoques. O governo só irá realizar o pagamento após o recebimento dos estoques.
II. Como referência em medicamentos para emagrecimento, mantém anos de relacionamento com médicos, fornecendo-lhes amostras grátis.
III. Está desenvolvendo um projeto para a produção de uma nova medicação. O projeto estã em fase de pesquisa, a viabilidade do produto ainda é bastante incerta e não há qualquer expectativa de que será desenvolvido.
IV. Recebeu, do governo local, um terreno em doação para a construção de um laboratório de pesquisas. O governo tem uma política de incentivos a empresas para geração de empregos na região onde o terreno está localizado.
v. Assinou um contrato de arrendamento para instalações que serão utilizadas para a produção da sua medicação mais rentável. O contrato tem prazo de 36 meses e a empresa tem direito a uso exclusivo do bem e pode definir como ele será usado.
Com base no que diz o Pronunciamento Técnico CPC DO [R2) - Estrutura Conceitual para Relatório Financeiro, o tratamento e a justificativa corretos para uma das transações apresentadas são:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245602
Contabilidade Geral
Considere os seguintes saldos das contas de ativo em dois dias consecutivos:
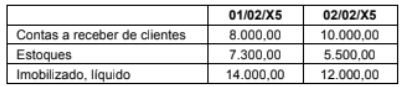
A contabilização correta que explica a variação de uma ou mais contas acima é:
A contabilização correta que explica a variação de uma ou mais contas acima é:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245601
Contabilidade Geral
Considere as seguintes afirmações:
I. A mensuração do ativo não circulante mantido para venda deve ser realizada pelo menor entre o seu valor contábil e o valor justo menos as despesas de venda.
II. A classificação como mantido para venda pode ser utilizada para um grupo de ativos colocados à venda, mas não deve ser aplicada para um ativo isolado.
III. Grupo de ativos mantidos para venda é um grupo de ativos a ser alienado, por venda ou de outra forma.
Considerando o que estabelece o Pronunciamento Técnico CPC 31 - Ativo Não Circulante Mantido para Venda e Operação Descontinuada, está correto o que se afirma em
I. A mensuração do ativo não circulante mantido para venda deve ser realizada pelo menor entre o seu valor contábil e o valor justo menos as despesas de venda.
II. A classificação como mantido para venda pode ser utilizada para um grupo de ativos colocados à venda, mas não deve ser aplicada para um ativo isolado.
III. Grupo de ativos mantidos para venda é um grupo de ativos a ser alienado, por venda ou de outra forma.
Considerando o que estabelece o Pronunciamento Técnico CPC 31 - Ativo Não Circulante Mantido para Venda e Operação Descontinuada, está correto o que se afirma em
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245600
Contabilidade Geral
O objetivo do pagamento baseado em ações é remunerar empregados por meio de pacotes que incluem ações e opções de ações
e, com isso, incentivá-los para atingimento de certas metas, empenho para a maximização do valor da empresa e, consequentemente, alinhamento dos interesses desses aos dos acionistas. O Pronunciamento Técnico CPC 10 (R1) - Pagamento baseado
em ações tem como objetivo “estabelecer procedimentos para reconhecimento e divulgação, nas demonstrações contábeis, das
transações com pagamento baseado em ações realizadas pela entidade”. Com base no referido CPC, a contabilização de
transações de pagamento baseado em ações por instrumentos patrimoniais, como ações e opções de ações, quando os serviços
recebidos resultarem na formação de ativos, é:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245599
Contabilidade Geral
A mensuração correta de ativos e passivos, no reconhecimento inicial, é:

 Conheça nossos planos