Questões de Concurso Público PBH Ativos S.A. 2025 para Analista Contábil
Foram encontradas 40 questões


Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Provas:
IBGP - 2025 - PBH Ativos S.A. - Analista Administrativo
|
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4349767
Legislação Federal
São diretrizes da Lei de Acesso à Informação (Lei
12.527/2011), EXCETO:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Provas:
IBGP - 2025 - PBH Ativos S.A. - Analista Administrativo
|
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4349768
Direito Financeiro
A responsabilidade na gestão fiscal é uma noção que
pressupõe a ação planejada e transparente, com o
escopo de evitar riscos e contingências, corrigindo
desvios passíveis de afetar o equilíbrio orçamentário.
Com isso, a Lei de Responsabilidade Fiscal (LC
101/2000), estabelece algumas normas para alcançar
este escopo, como limites de gasto em determinadas
questões.
Quanto ao limite de despesa com pessoal, é INCORRETO afirmar, segundo as disposições expressas da LC 101/2000, que:
Quanto ao limite de despesa com pessoal, é INCORRETO afirmar, segundo as disposições expressas da LC 101/2000, que:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Provas:
IBGP - 2025 - PBH Ativos S.A. - Analista Administrativo
|
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4349769
Controle Externo
O controle externo, a cargo do Congresso Nacional, será
exercido com o auxílio do Tribunal de Contas da União
(TCU). Quanto às competências do TCU, é
INCORRETO afirmar que:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Provas:
IBGP - 2025 - PBH Ativos S.A. - Analista Administrativo
|
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4349770
Direito Constitucional
Considerando o que dispõe a Constituição da República em matéria de Direito Administrativo e a organização do
federalismo brasileiro, é CORRETO afirmar que:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Provas:
IBGP - 2025 - PBH Ativos S.A. - Analista Administrativo
|
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4349771
Direito Constitucional
No que diz respeito ao que dispõe a Constituição da República, de 1988, sobre a Administração Pública, tanto no
Capítulo VII (“Da Administração Pública”), quanto em artigos esparsos, é CORRETO afirmar que:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349837
Contabilidade Geral
À luz do Pronunciamento Técnico CPC 00 (R2) - Estrutura Conceitual para Relatório Financeiro, avalie as afirmativas
a seguir:
I- O objetivo dos relatórios financeiros para fins gerais é fornecer informações úteis aos investidores, credores por empréstimos e outros credores, possibilitando-lhes avaliar a liquidez, solvência e a eficácia da administração da entidade na gestão de recursos econômicos, embora essas informações não sejam capazes de atender a todas as necessidades desses usuários.
II- Relatórios financeiros elaborados segundo o CPC 00 (R2) devem atender aos princípios de relevância e representação fidedigna, sendo a comparabilidade e a tempestividade características qualitativas secundárias e dispensáveis na elaboração de informações úteis.
III- A estrutura conceitual do CPC 00 (R2) estabelece que ativos e passivos devem ser reconhecidos, quando for provável que benefícios econômicos futuros fluam para ou da entidade e quando possam ser mensurados com confiabilidade.
Das afirmativas acima, estão CORRETAS:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349838
Contabilidade Geral
Sobre o tratamento das demonstrações financeiras e a
apuração do resultado na Lei nº 6.404/1976, informe se
é verdadeiro (V) ou falso (F) para o que se afirma a
seguir.
(__) As demonstrações financeiras de uma companhia devem ser elaboradas com base na escrituração mercantil, refletindo a posição patrimonial e financeira da entidade, sendo obrigatória a inclusão de notas explicativas e outras informações relevantes.
(__) A apuração das participações no resultado do exercício não leva em consideração a provisão para o Imposto de Renda nem a existência de prejuízos acumulados.
(__) A demonstração do resultado do exercício deve evidenciar, além do lucro líquido, os custos operacionais, as receitas financeiras, os ajustes de exercícios anteriores e o lucro bruto das operações, conforme disposto na lei.
Assinale a alternativa que apresenta a sequência CORRETA de repostas.
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349839
Contabilidade Geral
Com base no Pronunciamento Técnico CPC 03 (R2),
que trata da Demonstração dos Fluxos de Caixa (DFC),
assinale a alternativa INCORRETA:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349840
Contabilidade Geral
À luz das diretrizes do Pronunciamento Técnico CPC
01 (R1) – Redução ao Valor Recuperável de Ativos,
assinale a alternativa INCORRETA:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349841
Contabilidade de Custos
Considerando que a Cia. Xu-Jon-Min produza e venda,
em determinado ano, apenas o produto “A”, e que seus
custos e despesas fixas importem em 253.750,00, é
CORRETO afirmar que, para alcançar o Ponto de
Equilíbrio Contábil, a empresa deverá vender:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349842
Auditoria
Analise as afirmativas a seguir no que diz respeito às
Evidências de Auditoria.
I- A evidência de auditoria deve ser apropriada e suficiente, sendo que a suficiência é uma medida da qualidade e a apropriação está relacionada à quantidade das informações obtidas.
II- A confiabilidade da evidência de auditoria é maior quando ela é obtida de fontes independentes externas à entidade, sendo menor quando gerada internamente sem controles eficazes.
III- O auditor pode prescindir de evidência de auditoria quando os controles internos da entidade forem avaliados como altamente eficazes, reduzindo-se, assim, o risco de auditoria a níveis aceitáveis.
Está CORRETO o que se afirma em:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349843
Análise de Balanços
Texto associado
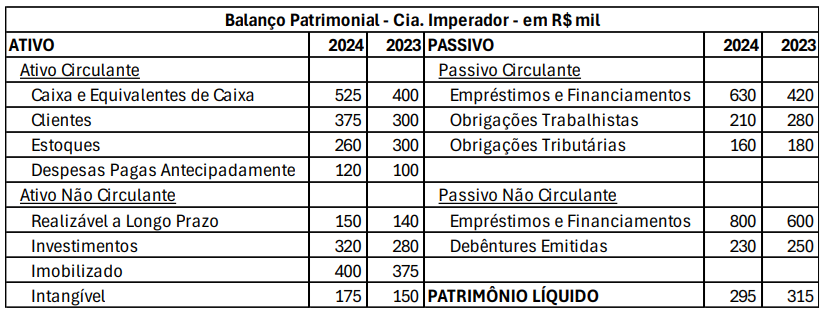
INSTRUÇÃO: Para resolução da questão, avalie o Balanço Patrimonial da Cia. Imperador, abaixo
transcrito.
Com base nas informações apresentadas, assinale a alternativa CORRETA sobre os índices de liquidez.
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349844
Análise de Balanços
Texto associado
INSTRUÇÃO: Para resolução da questão, avalie o Balanço Patrimonial da Cia. Imperador, abaixo
transcrito.
À luz dos dados fornecidos, é CORRETO afirmar que o Índice de Endividamento Geral da Cia. Imperador, ao final de
2023 e 2024, respectivamente, foi de, aproximadamente:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349845
Análise de Balanços
Texto associado
INSTRUÇÃO: Para resolução da questão, avalie o Balanço Patrimonial da Cia. Imperador, abaixo
transcrito.
Com base na análise vertical e horizontal do Ativo Circulante da Cia. Imperador, é CORRETO afirmar que:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349846
Direito Tributário
Sobre a tributação no Brasil, e com base na vigente legislação sobre o tema, é CORRETO afirmar que:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349847
Contabilidade Geral
Com base na legislação tributária em vigor, informe se é verdadeiro (V) ou falso (F) para o que se afirma sobre o
Imposto de Renda a seguir.
(__) No regime de apuração do lucro real, a base de cálculo do IRPJ e da CSLL pode ser ajustada por adições, exclusões e compensações de prejuízos fiscais, conforme a legislação tributária.
(__) No caso do IRRF, a retenção na fonte ocorre apenas para pessoas físicas que prestem serviços, não sendo aplicável em contratos celebrados por pessoas jurídicas.
(__) O regime de Lucro Arbitrado é uma modalidade especial de tributação que exime os contribuintes da obrigatoriedade de registrar suas operações contábeis em livros comerciais e fiscais, simplificando a apuração do Imposto de Renda.
Assinale a alternativa que apresenta a sequência CORRETA de respostas.
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349848
Contabilidade de Custos
Texto associado
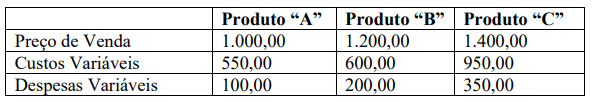
INSTRUÇÃO: Para a resolução da questão, considere as informações a seguir.
A Cia. Xu-Jon-Min é uma indústria que trabalha com fabricação e venda de componentes eletrônicos. Ela produz três
produtos, quais sejam:
Com base na análise dos dados, é CORRETO afirmar que:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349849
Direito Administrativo
Texto associado
INSTRUÇÃO: Para a resolução da questão, considere as informações a seguir.
A Cia. Xu-Jon-Min é uma indústria que trabalha com fabricação e venda de componentes eletrônicos. Ela produz três
produtos, quais sejam:
Sobre os atos de improbidade administrativa, previstos na Lei nº 8.429/1992, analise as afirmativas a seguir.
I- Os atos de improbidade administrativa somente podem ser punidos após o trânsito em julgado da sentença, sendo vedada a aplicação de qualquer medida cautelar antes disso.
II- A sanção de indisponibilidade de bens pode ser aplicada ao réu antes da sentença final, desde que haja risco ao resultado útil do processo e indícios de dano ao erário.
III- Os atos de improbidade administrativa que atentam contra os princípios da administração pública podem ser sancionados mesmo na ausência de lesão ao erário ou enriquecimento ilícito.
Sobre as afirmativas acima, está(ão) CORRETA(S):
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349850
Matemática Financeira
Sobre os métodos de análise de investimentos e estrutura de capital, é CORRETO afirmar que:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349851
Legislação Federal
Sobre a responsabilização de pessoas jurídicas por atos lesivos à administração pública, nacional ou estrangeira, de
acordo com a Lei nº 12.846/2013, informe se é verdadeiro (V) ou falso (F) para o que se afirma a seguir.
(__) A responsabilização administrativa de uma pessoa jurídica depende da comprovação da responsabilidade individual de seus dirigentes ou administradores envolvidos nos atos ilícitos.
(__) A aplicação das sanções previstas na Lei nº 12.846/2013 não exclui a obrigação de reparação integral do dano causado à administração pública.
(__) Nas hipóteses de alteração contratual ou transformação, a empresa sucessora poderá ser responsabilizada pelos atos ilícitos praticados antes da alteração ou transformação.
A sequência CORRETA de respostas é:

 Conheça nossos planos