Questões de Concurso
Comentadas sobre obrigação tributária em direito tributário
Foram encontradas 3.332 questões


Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Prova:
AOCP - 2012 - TCE-PA - Assessor Técnico de Procuradoria |
Q271253
Direito Tributário
De acordo com o Código Tributário Nacional, analise as assertivas e assinale a alternativa que aponta a(s)correta(s).
I. A lei não poderá atribuir de modo expresso a responsabilidade pelo crédito tributário a terceira pessoa, vinculada ao fato gerador da respectiva obrigação, excluindo a responsabilidade do contribuinte ou atribuir a este em caráter supletivo do cumprimento total ou parcial da referida obrigação.
II. Os créditos tributários relativos a impostos cujo fato gerador seja a propriedade, o domínio útil ou a posse de bens imóveis, e bem assim os relativos a taxas pela prestação de serviços referentes a tais bens, ou a contribuições de melhoria, sub-rogam- se na pessoa dos respectivos adquirentes, salvo quando conste do título a prova de sua quitação.
III. A pessoa jurídica de direito privado que resultar de fusão, transformação ou incorporação de outra ou em outra é responsável pelos tributos devidos até à data do ato pelas pessoas jurídicas de direito privado fusionadas, transformadas ou incorporadas.
IV. Em processo da falência, o produto da alienação judicial de empresa, filial ou unidade produtiva isolada permanecerá em conta de depósito à disposição do juízo de falência pelo prazo de 2 (dois) anos, contado da data de alienação, somente podendo ser utilizado para o pagamento de créditos extraconcursais ou de créditos que preferem ao tributário.
I. A lei não poderá atribuir de modo expresso a responsabilidade pelo crédito tributário a terceira pessoa, vinculada ao fato gerador da respectiva obrigação, excluindo a responsabilidade do contribuinte ou atribuir a este em caráter supletivo do cumprimento total ou parcial da referida obrigação.
II. Os créditos tributários relativos a impostos cujo fato gerador seja a propriedade, o domínio útil ou a posse de bens imóveis, e bem assim os relativos a taxas pela prestação de serviços referentes a tais bens, ou a contribuições de melhoria, sub-rogam- se na pessoa dos respectivos adquirentes, salvo quando conste do título a prova de sua quitação.
III. A pessoa jurídica de direito privado que resultar de fusão, transformação ou incorporação de outra ou em outra é responsável pelos tributos devidos até à data do ato pelas pessoas jurídicas de direito privado fusionadas, transformadas ou incorporadas.
IV. Em processo da falência, o produto da alienação judicial de empresa, filial ou unidade produtiva isolada permanecerá em conta de depósito à disposição do juízo de falência pelo prazo de 2 (dois) anos, contado da data de alienação, somente podendo ser utilizado para o pagamento de créditos extraconcursais ou de créditos que preferem ao tributário.
Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Prova:
AOCP - 2012 - TCE-PA - Assessor Técnico de Procuradoria |
Q271252
Direito Tributário
De acordo com o Código Tributário Nacional, a obrigação tributária principal surge com
Ano: 2012
Banca:
CETRO
Órgão:
TJ-RJ
Prova:
CETRO - 2012 - TJ-RJ - Titular de Serviços de Notas e de Registros - Critério Remoção |
Q271079
Direito Tributário
Sobre o Imposto de Renda, analise as assertivas abaixo.
I. Aos acréscimos patrimoniais decorrentes de atividade criminosa não incide o imposto sobre a renda e proventos de qualquer natureza.
II. A lei pode atribuir à fonte pagadora da renda ou dos proventos tributáveis a condição de responsável pelo imposto cuja retenção e cujo recolhimento lhe caibam.
III. A formulação de declaração pelo contribuinte é obrigação principal, ou seja, o seu lançamento.
É correto o que se afirma em
I. Aos acréscimos patrimoniais decorrentes de atividade criminosa não incide o imposto sobre a renda e proventos de qualquer natureza.
II. A lei pode atribuir à fonte pagadora da renda ou dos proventos tributáveis a condição de responsável pelo imposto cuja retenção e cujo recolhimento lhe caibam.
III. A formulação de declaração pelo contribuinte é obrigação principal, ou seja, o seu lançamento.
É correto o que se afirma em
Ano: 2012
Banca:
FUMARC
Órgão:
TJ-MG
Prova:
FUMARC - 2012 - TJ-MG - Titular de Serviços de Notas e de Registros - Critério Remoção |
Q270752
Direito Tributário
Segundo entendimento do Superior Tribunal de Justiça, é correto afirmar que
Ano: 2012
Banca:
FUMARC
Órgão:
TJ-MG
Prova:
FUMARC - 2012 - TJ-MG - Titular de Serviços de Notas e de Registros - Critério Remoção |
Q270749
Direito Tributário
Em sede de responsabilidade tributária, são pessoalmente responsáveis, EXCETO
Ano: 2012
Banca:
CETRO
Órgão:
TJ-RJ
Prova:
CETRO - 2012 - TJ-RJ - Titular de Serviços de Notas e de Registros - Critério Provimento |
Q270608
Direito Tributário
Sobre responsabilidade tributária, marque V para verdadeiro ou F para falso e, em seguida, assinale a alternativa que apresenta a sequência correta.
( ) A sucessão é modalidade de sujeição passiva indireta ou responsabilidade por transferência.
( ) A responsabilidade por substituição ocorre quando a obrigação tributária já nasce, por previsão legal, diretamente na pessoa de terceiro.
( ) É possível uma modalidade de substituição tributária intitulada regressiva, que ocorre mediante o diferimento do tributo.
( ) A sucessão é modalidade de sujeição passiva indireta ou responsabilidade por transferência.
( ) A responsabilidade por substituição ocorre quando a obrigação tributária já nasce, por previsão legal, diretamente na pessoa de terceiro.
( ) É possível uma modalidade de substituição tributária intitulada regressiva, que ocorre mediante o diferimento do tributo.
Ano: 2012
Banca:
FUMARC
Órgão:
TJ-MG
Prova:
FUMARC - 2012 - TJ-MG - Titular de Serviços de Notas e de Registros - Critério Provimento |
Q270509
Direito Tributário
Em sede de responsabilidade de terceiros, quando impossível a exigência do cumprimento da obrigação pelo contribuinte, respondem solidariamente com este nos atos em que intervierem ou pelas omissões de que forem responsáveis, EXCETO
Q270373
Direito Tributário
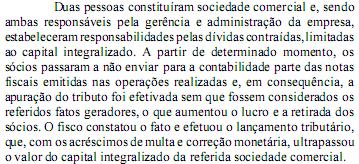
Com base na situação hipotética acima apresentada, assinale a opção correta.
Ano: 2012
Banca:
FCC
Órgão:
PGM - João Pessoa - PB
Prova:
FCC - 2012 - PGM - João Pessoa - PB - Procurador Municipal |
Q270088
Direito Tributário
Considera-se ocorrido o fato gerador desde o momento
Ano: 2012
Banca:
FCC
Órgão:
PGM - João Pessoa - PB
Prova:
FCC - 2012 - PGM - João Pessoa - PB - Procurador Municipal |
Q270087
Direito Tributário
Quando se afirma que “o conceito de obrigação principal é, portanto, mais amplo do que o de tributo propriamente dito” (DERZI, Misabel Abreu Machado. In: BALLEIRO, Aliomar. Direito tributário brasileiro. 11. ed. Rio de Janeiro: Forense, 2003, p. 701), o trecho faz menção ao objeto de obrigação tributária principal e significa que obrigação principal
Ano: 2012
Banca:
FCC
Órgão:
PGM - João Pessoa - PB
Prova:
FCC - 2012 - PGM - João Pessoa - PB - Procurador Municipal |
Q270085
Direito Tributário
Sobre a responsabilidade dos sucessores, analise os itens abaixo.
I. O arrematante de imóvel em hasta pública não é responsável pelos tributos incidentes sobre o bem cujos fatos geradores sejam anteriores à arrematação.
II. O espólio não é responsável tributário pelos tributos cujos fatos geradores sejam anteriores à abertura da sucessão, assim como pelos tributos cujos fatos geradores tenham ocorrido durante o inventário.
III. O adquirente de estabelecimento comercial é sempre responsável integralmente pelos tributos cujos fatos geradores sejam anteriores à aquisição, ainda que a mesma se dê judicialmente em processo de falência.
Está correto o que se afirma APENAS em
I. O arrematante de imóvel em hasta pública não é responsável pelos tributos incidentes sobre o bem cujos fatos geradores sejam anteriores à arrematação.
II. O espólio não é responsável tributário pelos tributos cujos fatos geradores sejam anteriores à abertura da sucessão, assim como pelos tributos cujos fatos geradores tenham ocorrido durante o inventário.
III. O adquirente de estabelecimento comercial é sempre responsável integralmente pelos tributos cujos fatos geradores sejam anteriores à aquisição, ainda que a mesma se dê judicialmente em processo de falência.
Está correto o que se afirma APENAS em
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RR
Prova:
CESPE - 2012 - MPE-RR - Promotor de Justiça |
Q269864
Direito Tributário
Determinado consumidor, ávido por conseguir abatimento no preço de determinado produto, adquiriu a mercadoria de estabelecimento comercial, aceitando nota fiscal emitida, por um dos sócios da sociedade comercial, no valor da metade da venda efetivamente realizada, o que reduziu os tributos incidentes sobre a operação comercial e possibilitou a concessão do desconto.
Com base na situação hipotética acima apresentada, assinale a opção correta.
Com base na situação hipotética acima apresentada, assinale a opção correta.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RR
Prova:
CESPE - 2012 - MPE-RR - Promotor de Justiça |
Q269862
Direito Tributário
Acerca das obrigações tributárias, assinale a opção correta.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-BA
Prova:
CESPE / CEBRASPE - 2012 - TJ-BA - Juiz Substituto |
Q268096
Direito Tributário
Se lei não dispuser de forma contrária, a pessoa de direito público interno que vier a ser criada pelo desmembramento territorial de outra
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264273
Direito Tributário
Analise os itens a seguir, classificando-os como verdadeiros (V) ou falsos (F). Em seguida, escolha a opção adequada às suas respostas.
I. O art. 23 do Decreto-Lei n. 1.455, de 7 de abril de 1976, dispõe sobre infrações consideradas dano ao Erário. De acordo com tal dispositivo, o dano ao erário decorrente das infrações previstas no caput do artigo será punido com a pena de perdimento das mercadorias. O aludido artigo também reza que as infrações previstas em seu caput serão punidas com multa equivalente ao valor aduaneiro da mercadoria, na importação, ou ao preço constante da respectiva nota fiscal ou documento equivalente, na exportação, quando a mercadoria não for localizada, ou tiver sido consumida ou revendida, observados o rito e as competências estabelecidos no Decreto n. 70.235, de 6 de março de 1972.
II. Na hipótese de decisão administrativa ou judicial que determine a restituição de mercadorias que houverem sido destinadas, será devida indenização ao interessado, com recursos do Fundaf, tendo por base o valor declarado para efeito de cálculo do imposto de importação ou de exportação. Porém, tomar-se-á como base o valor constante do procedimento fiscal correspondente nos casos determinados na legislação.
III. A denúncia espontânea exclui a aplicação de penalidades de natureza tributária ou administrativa, com exceção das penalidades aplicáveis na hipótese de mercadoria sujeita a pena de perdimento.
IV. Aplicam-se às atividades de exploração, avaliação, desenvolvimento e produção de que trata a Lei n. 12.351, de 22 de dezembro de 2010, os regimes aduaneiros especiais e os incentivos fiscais aplicáveis à indústria de petróleo no Brasil.
I. O art. 23 do Decreto-Lei n. 1.455, de 7 de abril de 1976, dispõe sobre infrações consideradas dano ao Erário. De acordo com tal dispositivo, o dano ao erário decorrente das infrações previstas no caput do artigo será punido com a pena de perdimento das mercadorias. O aludido artigo também reza que as infrações previstas em seu caput serão punidas com multa equivalente ao valor aduaneiro da mercadoria, na importação, ou ao preço constante da respectiva nota fiscal ou documento equivalente, na exportação, quando a mercadoria não for localizada, ou tiver sido consumida ou revendida, observados o rito e as competências estabelecidos no Decreto n. 70.235, de 6 de março de 1972.
II. Na hipótese de decisão administrativa ou judicial que determine a restituição de mercadorias que houverem sido destinadas, será devida indenização ao interessado, com recursos do Fundaf, tendo por base o valor declarado para efeito de cálculo do imposto de importação ou de exportação. Porém, tomar-se-á como base o valor constante do procedimento fiscal correspondente nos casos determinados na legislação.
III. A denúncia espontânea exclui a aplicação de penalidades de natureza tributária ou administrativa, com exceção das penalidades aplicáveis na hipótese de mercadoria sujeita a pena de perdimento.
IV. Aplicam-se às atividades de exploração, avaliação, desenvolvimento e produção de que trata a Lei n. 12.351, de 22 de dezembro de 2010, os regimes aduaneiros especiais e os incentivos fiscais aplicáveis à indústria de petróleo no Brasil.
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264260
Direito Tributário
São responsáveis solidários pelo pagamento do Imposto sobre Produtos Industrializados
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264250
Direito Tributário
Quanto ao domicílio fiscal da pessoa jurídica, relativo ao Imposto sobre a Renda, assinale a opção correta.
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264247
Direito Tributário
É pessoalmente responsável pelo pagamento do Imposto de Renda da Pessoa Física
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264111
Direito Tributário
É incorreto dizer, em relação à recuperação judicial,
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264110
Direito Tributário
Avalie as três proposições abaixo, à luz do Código Tributário Nacional, e responda a questão correspondente, assinalando a opção correta.
I. Os condôminos de um imóvel são solidariamente obrigados pelo imposto que tenha por fato gerador a respectiva propriedade.
II. Segundo entendimento do STJ, a expressão ‘crédito tributário’ não diz respeito apenas a tributo em sentido estrito, mas alcança, também, as penalidades que incidam sobre ele.
III. No lançamento por homologação, a legislação impõe ao sujeito passivo o dever de pagar, sem que o fisco tenha previamente examinado a matéria ou cobrado o tributo.
Contém ou contêm erro:
I. Os condôminos de um imóvel são solidariamente obrigados pelo imposto que tenha por fato gerador a respectiva propriedade.
II. Segundo entendimento do STJ, a expressão ‘crédito tributário’ não diz respeito apenas a tributo em sentido estrito, mas alcança, também, as penalidades que incidam sobre ele.
III. No lançamento por homologação, a legislação impõe ao sujeito passivo o dever de pagar, sem que o fisco tenha previamente examinado a matéria ou cobrado o tributo.
Contém ou contêm erro:

 Conheça nossos planos