Questões de Concurso
Sobre irpf e irpj em direito tributário
Foram encontradas 628 questões


Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRF - 1ª REGIÃO
Prova:
CESPE - 2011 - TRF - 1ª REGIÃO - Juiz Federal |
Q203919
Direito Tributário
João, contribuinte do imposto de renda da pessoa física, recebe mensalmente um salário de R$ 5.000,00 e uma renda de aluguel de R$ 2.000,00, relativa a um apartamento urbano de sua propriedade e cujo inquilino é contratualmente responsável pelo pagamento mensal do condomínio, no valor de R$ 500,00. João, por sua vez, reside em uma casa que não lhe pertence, pela qual paga aluguel mensal no valor de R$ 2.000,00, sem incidência de taxa condominial.
Com base nessa situação hipotética, assinale a opção correta.
Com base nessa situação hipotética, assinale a opção correta.
Q202466
Direito Tributário
A Constituição Federal fixa regras que limitam o exercício da competência tributária. Dentre elas podem ser citadas as regras da anterioridade anual e da anterioridade nonagesimal. Estas regras não são absolutas, comportando exceções. NÃO se submete às regras da anterioridade anual e nonagesimal, ao mesmo tempo, a majoração de alíquota do imposto sobre
Ano: 2011
Banca:
IADES
Órgão:
PG-DF
Prova:
IADES - 2011 - PG-DF - Analista Jurídico - Contabilidade |
Q200635
Direito Tributário
As importâncias pagas ou creditadas por pessoas jurídicas a outras pessoas jurídicas, civis ou mercantis, pela prestação de serviços de limpeza e conservação de bens imóveis, exceto reformas e obras assemelhadas (RIR/1999, art. 649; ADN Cosit nº 9, de 1990), estão sujeitas às alíquotas de retenção do Importo de Renda
Ano: 2011
Banca:
FUMARC
Órgão:
Prefeitura de Nova Lima - MG
Prova:
FUMARC - 2011 - Prefeitura de Nova Lima - MG - Procurador Municipal |
Q200501
Direito Tributário
Assinale a alternativa CORRETA:
Ano: 2011
Banca:
FMP Concursos
Órgão:
TCE-MT
Prova:
FMP Concursos - 2011 - TCE-MT - Auditor Público Externo - Prova vespertina |
Q200315
Direito Tributário
Assinale, dentre os tributos abaixo, aquele em que o lançamento é efetuado de ofício.
Q198721
Direito Tributário
. ASSINALE A ALINEA CERTA:
Q198500
Direito Tributário
São impostos de competência da União e do Distrito Federal, respectivamente, os impostos
Ano: 2011
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
MPE-MG
Prova:
FUNDEP - 2011 - MPE-MG - Promotor de Justiça |
Q190306
Direito Tributário
Assinale a assertiva INCORRETA.
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobras - Técnico de Comercialização Logística Júnior |
Q182542
Direito Tributário
Relacione os impostos federais da 1ª coluna com as suas respectivas características, apresentadas na 2ª coluna.
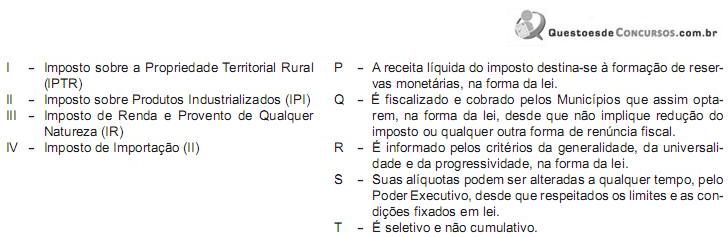
A relação correta é
A relação correta é
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177321
Direito Tributário
Assinale, dentre os impostos abaixo, aquele que não obedece ao princípio da progressividade.
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154838
Direito Tributário
A legislação fiscal vigente do Imposto de Renda estabelece que a compensação de prejuízo fiscal apurado em um exercício social anterior, devidamente registrado e controlado no Livro de Apuração do Lucro Real (LALUR), está limitada a 30% do valor do lucro líquido ajustado e, ainda, que ficará extinta dentro do seguinte prazo limite:
Ano: 2011
Banca:
VUNESP
Órgão:
TJ-SP
Prova:
VUNESP - 2011 - TJ-SP - Titular de Serviços de Notas e de Registros - Critério Remoção |
Q121311
Direito Tributário
O Princípio da Anterioridade Nonagesimal, objeto da Emenda Constitucional 42, de 19 de dezembro de 2003, aplica-se à fixação da base de cálculo do
Ano: 2011
Banca:
IESES
Órgão:
TJ-MA
Prova:
IESES - 2011 - TJ-MA - Titular de Serviços de Notas e de Registros - Provimento por ingresso |
Q118753
Direito Tributário
Assinale a única afirmação correta:
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111358
Direito Tributário
Texto associado
Considerando os aspectos relacionados à contabilidade tributária,
notadamente no que se refere a fato gerador, base de cálculo e
espécies tributárias, julgue os itens a seguir.
notadamente no que se refere a fato gerador, base de cálculo e
espécies tributárias, julgue os itens a seguir.
No caso da tributação do imposto de renda de pessoa física, a pessoa jurídica empregadora deverá efetuar a retenção do imposto devido diretamente na fonte e, posteriormente, fazer o recolhimento aos cofres públicos, o que significa que esse constitui um imposto indireto, em face da possibilidade de recolhimento por terceiro não contribuinte.
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105555
Direito Tributário
O Demonstrativo de Apuração de Contribuições Sociais (DACON) foi instituído em substituição ao Demonstrativo de Apuração da Contribuição para o PIS/PASEP não cumulativo (DAPIS) e visa a informar ao Fisco como foi realizada a apuração do PIS e da COFINS. Com base nesse contexto, analise os elementos a seguir.
I – Pessoas jurídicas imunes e isentas do IRPJ, cuja soma dos valores mensais das contribuições para o PIS/PASEP e da COFINS apurados seja superior a R$ 10.000,00.
II – Consórcios de empregadores.
III – Fundos mútuos de investimento mobiliário, sujeitos às normas do BACEN ou da CVM.
Está(ão) dispensado(s) de apresentação do DACON APENAS o(s) elemento(s) contido(s) em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105552
Direito Tributário
“A aquisição da disponibilidade econômica ou jurídica da renda ou proventos de qualquer natureza”, sob o enfoque do imposto de renda, caracteriza o conceito de
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105266
Direito Tributário
Uma Companhia tributada pelo IRPJ com base no lucro real anual apresentou os seguintes dados no seu Livro de Apuração do Lucro Real, em R$:
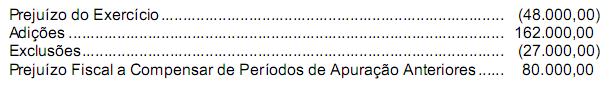
A Companhia procura sempre minimizar o pagamento de impostos. Nessa hipótese, o valor da provisão para o imposto de renda corresponderá a, em R$,
A Companhia procura sempre minimizar o pagamento de impostos. Nessa hipótese, o valor da provisão para o imposto de renda corresponderá a, em R$,
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103689
Direito Tributário
Texto associado
À luz da legislação do imposto de renda retido na fonte, julgue os
itens que se seguem.
itens que se seguem.
Se uma fonte pagadora tiver assumido o ônus do imposto devido pelo beneficiário, à alíquota de 10% sobre rendimento de R$ 9.000,00, o beneficiário, para compensar o imposto na declaração, deverá oferecer à tributação o valor de R$ 10.000,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103688
Direito Tributário
Texto associado
À luz da legislação do imposto de renda retido na fonte, julgue os
itens que se seguem.
itens que se seguem.
Se a fonte pagadora de rendimento a pessoa física não tiver efetuado o desconto do imposto de renda devido, e se o rendimento estiver sujeito ao ajuste na declaração anual, a responsabilidade do beneficiário pelo recolhimento se estenderá exclusivamente até a data da entrega tempestiva da declaração.
Ano: 2011
Banca:
FUNIVERSA
Órgão:
SEPLAG-DF
Prova:
FUNIVERSA - 2011 - SEPLAG-DF - Auditor Fiscal de Atividades Urbanas - Transportes |
Q95500
Direito Tributário
Um empresário do Distrito Federal (DF) vendeu uma mercadoria para outra unidade da Federação. Nesse caso, esse contribuinte, se não for inscrito no cadastro fiscal do Governo do DF, estará sujeito ao pagamento de que espécie de tributo de competência do DF pela operação realizada?

 Conheça nossos planos