Questões de Concurso
Comentadas sobre irpf e irpj em direito tributário
Foram encontradas 590 questões


As retenções na fonte de IRPJ são consideradas uma forma de antecipação do pagamento do imposto devido pela empresa e são dedutíveis como despesa tributária no momento do registro contábil, impactando diretamente o resultado fiscal da empresa.
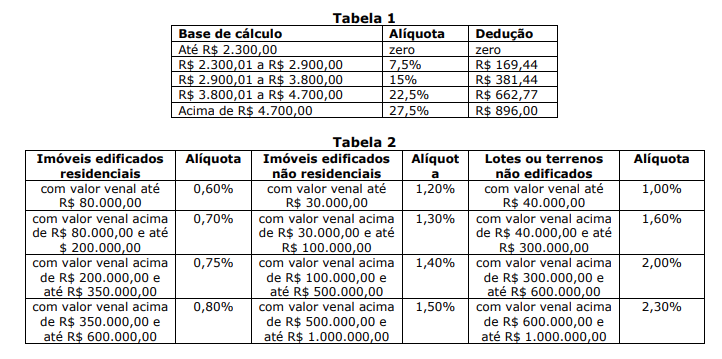
Depois de um longo tratamento contra um câncer, Sr. Raimundo recebeu a notícia de que estava curado e, diante de tal, decidiu buscar um advogado para obter orientações jurídicas relacionadas aos seus impostos devidos. Sabendo que sua renda mensal é de cinco mil reais – somando os valores recebido de sua aposentadoria e do aluguel de um imóvel –, Sr. Raimundo foi informado de que deverá pagar imposto de renda referente
I.É vedado à União, aos Estados, ao Distrito Federal e aos Municípios exigir ou instituir tributo sem lei que o estabeleça.
II. O imposto de importação de produtos estrangeiros é de competência da União.
III. É vedado à União, aos Estados, ao Distrito Federal e aos Municípios instituir impostos sobre o patrimônio, a renda ou os serviços, uns dos outros.
IV. O imposto sobre a propriedade de veículos automotores é de competência da União.
Está coreto o que consta APENAS de
Julgue o item subsequente, a respeito da tributação sobre o lucro no Brasil.
As empresas devem observar a forma de cálculo do
PIS/PASEP e da COFINS, uma vez que, se optarem pelo
lucro presumido para fins de cálculo do IRPJ e da CSLL,
será adotado o método não cumulativo; já se optarem pelo
lucro real, o método utilizado deverá ser o cumulativo.
Julgue o item subsequente, a respeito da tributação sobre o lucro no Brasil.
Uma empresa optante pelo lucro presumido pode utilizar o
regime de competência ou o regime de caixa para fins
de cálculo do PIS/PASEP e da COFINS. Se utilizar o regime
de caixa, ela deverá, também, utilizar o mesmo critério para
fins de apuração do IRPJ e da contribuição social sobre o
lucro líquido.
Julgue o item subsequente, a respeito da tributação sobre o lucro no Brasil.
Em determinada empresa optante pelo lucro real, para fins de
apuração da base de cálculo do IRPJ e da contribuição social
sobre o lucro líquido, há que se conhecer a composição das
receitas e despesas para fins de cálculo do lucro tributável
em função das adições e exclusões previstas na legislação ao
lucro apurado contabilmente.
Julgue o item subsequente à luz da legislação pertinente a impostos retidos na fonte.
Uma pessoa jurídica de direito privado, optante pelo lucro
real, que tenha realizado prestação de serviços de jardinagem
para outra pessoa jurídica terá as retenções previstas na
legislação determinadas mediante aplicação das alíquotas de
3% para COFINS, 0,65% para PIS/PASEP, 1% para CSLL e
4,8% para IRPJ.
Julgue o item subsequente à luz da legislação pertinente a impostos retidos na fonte.
Uma pessoa jurídica, optante pelo lucro real, que tenha
vendido um equipamento para um órgão público terá as
retenções previstas na legislação determinadas mediante
aplicação das alíquotas de 3% para COFINS, 0,65% para
PIS/PASEP, 1% para CSLL e 4,8% para IRPJ.
Julgue o item subsequente à luz da legislação pertinente a impostos retidos na fonte.
Uma pessoa jurídica, optante pelo lucro real, que tenha
prestado serviços de informática para um órgão público terá
as retenções previstas na legislação determinadas mediante
aplicação das alíquotas de 3% para COFINS, 0,65% para
PIS/PASEP, 1% para CSLL e 1,2% para IRPJ.
Julgue o item subsequente à luz da legislação pertinente a impostos retidos na fonte.
As pessoas jurídicas que fornecerem bens ou que prestarem
serviços a órgãos, autarquias, fundações da administração
pública federal, empresas públicas e sociedades de economia
mista receberão os valores contratados deduzidos de IR,
CSLL, COFINS e PIS retidos na fonte.
Neste contexto, assinale a opção descreve corretamente a natureza e o impacto dessas categorias de tributos sobre diferentes faixas de renda na população.
Em razão disso, o Fisco federal, quanto aos fatos geradores cuja declaração não chegou a ser apresentada por Fabiana, terá que efetuar
Sobre a tributação de investimentos em criptoativos no Brasil, analise os itens a seguir.
I. A legislação brasileira sobre criptoativos não estabelece limite de isenção para as alienações com criptoativos, ao contrário do que ocorre na alienação de ações.
II. A Exchange domiciliada no Brasil, em que Laura adquiriu os criptoativos, é obrigada a prestar informações sobre as operações realizadas à Receita Federal.
III. Caso Laura resolva vender os criptoativos por valor superior ao da aquisição, o resultado positivo estará sujeito ao imposto de renda, a título de ganho de capital.
Está correto o que se afirma em
Em relação a essa situação hipotética, assinale a afirmativa correta.
Acerca dos incentivos fiscais e benefícios concedidos pela legislação federal, avalie as se afirmativas a seguir são verdadeiras (V) ou falsas (F).
( ) A isenção de IPI para a aquisição de veículos, observados os limites legais, beneficia taxistas ou pessoas com deficiência, ainda que, neste caso, sejam menores de 18 anos.
( ) Os incentivos concedidos às atividades audiovisuais, que têm por objetivo aumentar a oferta de empregos e a qualificação dos profissionais do setor, incluem as obras de natureza publicitária.
( ) São dedutíveis, do imposto sobre a renda das pessoas físicas, dentro dos limites legais, as contribuições realizadas em prol dos Fundos do Idoso nacional, distrital, estaduais e municipais.
As afirmativas são, respectivamente,
Em relação ao lucro da exploração, avalie as afirmativas a seguir.
I. Para o cálculo do lucro da exploração a pessoa jurídica deverá considerar o lucro líquido apurado, antes de deduzida a CSLL.
II. Os benefícios previstos na apuração do lucro da exploração são aplicáveis aos empreendimentos industriais ou agrícolas aprovados e instalados, nos termos previstos pela legislação, nas áreas de atuação da SUDENE.
III. As subvenções para investimento, inclusive mediante isenção e redução de impostos, não podem ser excluídas do lucro líquido para fins de apuração do lucro da exploração.
Está correto o que se afirma em

 Conheça nossos planos