Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.915 questões


Ano: 2026
Banca:
FADENOR
Órgão:
Prefeitura de Jequitaí - MG
Prova:
FADENOR - 2026 - Prefeitura de Jequitaí - MG - Contador |
Q3833930
Contabilidade Pública
O reconhecimento e a mensuração de ativos imobilizados no setor público exigem a aplicação de procedimentos técnicos
rigorosos para refletir o declínio do potencial de serviços ou dos benefícios econômicos futuros. A depreciação, como um
desses procedimentos, possui regras específicas quanto ao seu início, cessação e revisão periódica, de acordo com o
Manual de Contabilidade Aplicada ao Setor Público (MCASP) e a NBC TSP 07. Assim, analise as afirmativas a seguir.
I- A depreciação de um ativo inicia-se quando ele está disponível para uso, ou seja, quando está no local e em condição necessária para funcionar da maneira pretendida pela administração.
II- O valor residual e a vida útil de um ativo devem ser revisados pelo menos ao final de cada exercício financeiro e, se as expectativas diferirem das estimativas anteriores, as alterações devem ser contabilizadas como mudança de política contábil.
III- A depreciação não cessa quando o ativo se torna ocioso ou é retirado do uso ativo, a menos que o ativo esteja inteiramente depreciado ou seja classificado como mantido para venda.
IV- Bens de natureza cultural, como monumentos e obras de arte, são sempre sujeitos à depreciação mensal obrigatória, independentemente de sua vida útil ser considerada indefinida.
Assinale a alternativa que apresenta somente as proposições CORRETAS:
I- A depreciação de um ativo inicia-se quando ele está disponível para uso, ou seja, quando está no local e em condição necessária para funcionar da maneira pretendida pela administração.
II- O valor residual e a vida útil de um ativo devem ser revisados pelo menos ao final de cada exercício financeiro e, se as expectativas diferirem das estimativas anteriores, as alterações devem ser contabilizadas como mudança de política contábil.
III- A depreciação não cessa quando o ativo se torna ocioso ou é retirado do uso ativo, a menos que o ativo esteja inteiramente depreciado ou seja classificado como mantido para venda.
IV- Bens de natureza cultural, como monumentos e obras de arte, são sempre sujeitos à depreciação mensal obrigatória, independentemente de sua vida útil ser considerada indefinida.
Assinale a alternativa que apresenta somente as proposições CORRETAS:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Alumínio - SP
Prova:
VUNESP - 2026 - Câmara de Alumínio - SP - Controlador do Sistema de Controle Interno |
Q3831632
Contabilidade Pública
Em conformidade com a estrutura do Plano de Contas Aplicado ao Setor Público e com o Manual de Contabilidade Aplicada ao Setor Público, o registro contábil da
liquidação da despesa referente à aquisição de impressoras em uma Prefeitura Municipal exige lançamento
simultâneo em contas de natureza
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Alumínio - SP
Prova:
VUNESP - 2026 - Câmara de Alumínio - SP - Controlador do Sistema de Controle Interno |
Q3831630
Contabilidade Pública
Considere as seguintes informações, em R$, relativas a
uma entidade pública durante o último mês:
Despesas realizadas:
• Aquisição de três empilhadeiras novas – 1.230.000,00
• Pagamento de material de consumo: gêneros alimentícios – 205.500,00
• Pagamento de serviços de pintura predial na Escola Municipal ABC – 106.000,00
• Pagamento do aluguel do Centro de Saúde – 57.400,00
• Aquisição de dez computadores novos – 28.800,00
De acordo com as informações apresentadas, as variações patrimoniais diminutivas do período somam, em R$:
Despesas realizadas:
• Aquisição de três empilhadeiras novas – 1.230.000,00
• Pagamento de material de consumo: gêneros alimentícios – 205.500,00
• Pagamento de serviços de pintura predial na Escola Municipal ABC – 106.000,00
• Pagamento do aluguel do Centro de Saúde – 57.400,00
• Aquisição de dez computadores novos – 28.800,00
De acordo com as informações apresentadas, as variações patrimoniais diminutivas do período somam, em R$:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Alumínio - SP
Prova:
VUNESP - 2026 - Câmara de Alumínio - SP - Contador |
Q3831617
Contabilidade Pública
São exemplos de provisão no contexto atual trazido pelo
processo de convergência às normas internacionais
de contabilidade adotadas pela contabilidade pública
brasileira:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Alumínio - SP
Prova:
VUNESP - 2026 - Câmara de Alumínio - SP - Contador |
Q3831616
Contabilidade Pública
O preço que a entidade pública paga para adquirir separadamente um ativo intangível, normalmente, reflete
sua expectativa sobre a probabilidade de os benefícios
econômicos futuros ou potencial de serviços esperados,
incorporados no ativo, fluírem a seu favor, e o custo do
ativo intangível adquirido separadamente inclui:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Alumínio - SP
Prova:
VUNESP - 2026 - Câmara de Alumínio - SP - Contador |
Q3831614
Contabilidade Pública
Uma prefeitura tem em seu imobilizado uma máquina e um veículo especial fora de estrada, cujos valores ao final do período estão expressos a seguir:
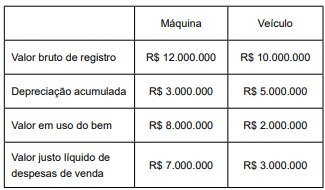
Com base nesses valores, o valor das perdas por redução ao valor recuperável será
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Concórdia - SC
Prova:
FEPESE - 2026 - Prefeitura de Concórdia - SC - Agente de Controle Interno |
Q3829355
Contabilidade Pública
Na contabilidade pública, o Plano de Contas Aplicado ao Setor Público (PCASP) faz a segregação das contas contábeis em grandes grupos de acordo com as características dos atos e fatos nelas registrados. Essa metodologia permite o registro dos dados contábeis de forma organizada e facilita a análise das informações de acordo com sua natureza.
No PCASP, as classes de contas do Ativo e Passivo pertencem à natureza da informação:
Ano: 2026
Banca:
Instituto Access
Órgão:
Prefeitura de Planaltina - GO
Prova:
Instituto Access - 2026 - Prefeitura de Planaltina - GO - Fiscal de Tributos |
Q3827350
Contabilidade Pública
À luz das Normas Brasileiras de Contabilidade Aplicadas
ao Setor Público (NBC TSP) e da estrutura conceitual,
analise o reconhecimento e mensuração dos Ativos de
Infraestrutura (ex: rodovias, pontes) no Balanço
Patrimonial das entidades públicas. Assinale a alternativa
correta.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Agudo - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Agudo - RS - Fiscal de Tributos Municipais |
Q3820518
Contabilidade Pública
Com base na Norma de Contabilidade NBC TSP 03, assinale a alternativa que NÃO
corresponde a uma condição necessária para o reconhecimento de uma provisão.
Ano: 2026
Banca:
FUNDATEC
Órgão:
CREF - 2ª Região (RS)
Prova:
FUNDATEC - 2026 - CREF - 2ª Região (RS) - Contador |
Q3814171
Contabilidade Pública
Conforme Da Silva (2002), “O fundamento do controle interno na Administração
Pública Brasileira está no artigo 76 da Lei nº 4.320/1964, o qual estabelece que o Poder Executivo
exercerá os três tipos de controle da execução orçamentária: 1) legalidade dos atos que resultem
arrecadação da receita ou a realização da despesa, o nascimento ou a extinção de direitos e
obrigações; 2) a fidelidade funcional dos agentes da administração responsáveis por bens e valores
públicos; e 3) o cumprimento do programa de trabalho expresso em termos monetários e em termos
de realização de obras e prestação de serviços”. Sobre o tema dos controles internos na Administração
Pública, assinale a alternativa INCORRETA.
Ano: 2026
Banca:
FUNDATEC
Órgão:
CREF - 2ª Região (RS)
Prova:
FUNDATEC - 2026 - CREF - 2ª Região (RS) - Contador |
Q3814165
Contabilidade Pública
A Norma de Contabilidade NBC TSP 08 disciplina o reconhecimento e a mensuração
de ativos intangíveis no setor público. À luz de suas disposições, assinale a alternativa correta.
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264675
Contabilidade Pública
Um técnico de contabilidade da UFGD, considerando que o Setor de Compras, por meio de licitação, adquiriu
um veículo novo para a administração, e executando atividades rotineiras e de suporte, precisa realizar o
registro contábil de “Ativo Imobilizado” para a aquisição desse veículo. Assim, considerando esse lançamento
na contabilidade do setor público, qual tipo de conta é afetada?
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264669
Contabilidade Pública
A NBC TSP 07 (CFC, 2017) trata do Ativo Imobilizado, aplicada a equipamento militar especializado, ativos de
infraestrutura e ativos de contrato de concessão. Qual característica é fundamental para o reconhecimento
de um item como Ativo Imobilizado em uma entidade do setor público, de acordo com essa norma brasileira
de contabilidade?
Q4261680
Contabilidade Pública
Assinale a alternativa que corresponde ao somatório das variações patrimoniais aumentativas
com transferências intergovernamentais, transferências intragovernamentais, transferências de
instituições multigovernamentais, transferências
de instituições privadas com ou sem fins lucrativos,
transferências de convênios e transferências do exterior (MCASP, 2021).
Q4261676
Contabilidade Pública
Assinale uma conta do Plano de Contas Aplicado ao Setor Público de natureza da informação
patrimonial correspondente à variação patrimonial
aumentativa (MCASP, 2021).
Q4261668
Contabilidade Pública
De acordo com as características específicas das
entidades do setor público, assinale a alternativa
correta que revele a principal razão para a manutenção de ativos imobilizados e outros ativos nas
entidades do setor público (MCASP, 2021).
Q4209051
Contabilidade Pública
A respeito da dívida ativa, analisar os itens.
I. A dívida ativa tributária provém de tributos e multas.
Il. A inscrição em dívida ativa altera o valor do patrimônio líquido do ente público.
lll. No registro da dívida ativa, ocorre o registro contábil apenas na efetiva inscrição dos valores.
IV. A dívida ativa não tributária decorre de tributos e seus adicionais.
Está CORRETO o que se afirma:
I. A dívida ativa tributária provém de tributos e multas.
Il. A inscrição em dívida ativa altera o valor do patrimônio líquido do ente público.
lll. No registro da dívida ativa, ocorre o registro contábil apenas na efetiva inscrição dos valores.
IV. A dívida ativa não tributária decorre de tributos e seus adicionais.
Está CORRETO o que se afirma:
Ano: 2025
Banca:
Prefeitura de Catas Altas - MG
Órgão:
Prefeitura de Catas Altas - MG
Prova:
Prefeitura de Catas Altas - MG - 2025 - Prefeitura de Catas Altas - MG - Auditor de Tributos |
Q4184508
Contabilidade Pública
No Município XY houve arrecadação de IPTU em 15/03/2025, cujo fato gerador foi
reconhecido, de acordo com a legislação municipal, em 1º de janeiro de 2025. Considerando as
normas brasileiras de contabilidade e o plano de contas aplicado ao setor público em quais
subsistemas deverão ser efetuados os lançamentos contábeis.
Q4135551
Contabilidade Pública
A NBC TSP 04 tem como tema “Estoques”. Sobre essa
norma, assinale a opção correta.
Q4135548
Contabilidade Pública
Uma entidade do setor público está envolvida em um
complexo litígio ambiental, com alta probabilidade de perda. A
mensuração da obrigação é altamente dependente de variáveis
futuras incertas, mas a entidade possui um histórico de casos
semelhantes e pareceres de especialistas. Considerando a NBC
TSP 03, assinale a alternativa apropriada para o reconhecimento
e mensuração dessa obrigação.

 Conheça nossos planos