Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.915 questões


Em dezembro de 2025, a entidade X vendeu para o Município um terreno, que tinha valor contábil de R$ 100.000, por R$ 120.000.
O Município iniciou uma obra no terreno para utiliza-lo como Câmara de Vereadores. É esperado que a obra seja concluída em 18 meses.
No momento da apresentação das demonstrações contábeis consolidadas, o terreno é apresentado em
Em 01/01/2025, a universidade adquiriu equipamentos por R$ 40.000.
Assinale a opção que indica o reconhecimento destes equipamentos no Balanço Patrimonial da universidade, em 31/12/2025, considerando que ela reconhece o uso dos ativos de modo linear
O encerramento do exercício financeiro no setor público demanda procedimentos específicos para a apuração do resultado e inscrição de saldos. Analise as afirmativas a seguir sobre os lançamentos de encerramento no SIAFI/PCASP:
I. No encerramento do exercício, as contas de Variação Patrimonial Aumentativa (VPA) e Diminutiva (VPD) são encerradas contra a conta de Apuração do Resultado do Exercício, transferindo-se o saldo (superávit ou déficit) para o Patrimônio Líquido (Resultados Acumulados).
II. Os saldos das contas de despesa orçamentária empenhada e não paga são baixados e inscritos em Restos a Pagar (Processados ou Não Processados) no Passivo Financeiro, garantindo o registro da obrigação.
III. As contas de controle da execução do orçamento (Classes 5 e 6) não são encerradas ao final do exercício, devendo seus saldos serem transportados para o exercício seguinte para fins de comparação com a execução plurianual.
Está correto o que se afirma em:
- Pagamento de fornecedor, referente despesa do mês anterior já apropriada, no valor de R$ 50.000,00.
- Compra de mercadorias para estoque, com pagamento a vista, no valor de R$ 30.000,00.
Com base nas informações acima, é CORRETO afirmar que:
No encerramento do mês de outubro de 2025, o estoque de um determinado item do Ente Público apresentou as seguintes informações:
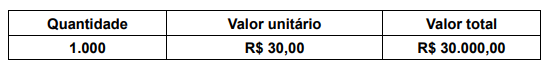
Ao longo do mês de novembro de 2025:
- 16/11/2025: Aquisição de 1.000 unidades pelo custo unitário de R$ R$ 15,00.
- 30/11/2025: Utilização na prestação de serviços de 1.000 unidades.
Considerando que o Ente Público adota o método do custo médio (preço médio) para mensuração dos estoques, assinale o valor do estoque ao final do mês de novembro de 2025:
- Aquisição de bem para o Ativo Imobilizado na data de 10/12/2023. O bem entrou em uso no mês dia da aquisição.
- Valor do bem adquirido: R$ 1.800.000,00.
- Valor residual: R$ 600.000,00.
- Vida útil do bem: 10 (dez) anos.
- Depreciação linear.
Com base nas informações acima, o valor contábil líquido do bem, em 31/12/2025, correspondia a:
- Valor do ISSQN do mês anterior que será pago no mês corrente: R$ 15.000,00.
- Saldo de ISSQN a compensar de meses anteriores: R$ 3.000,00.
- ISSQN retido sobre a prestação de serviços no mês: R$ 2.000,00.
Considere que a empresa utilizou o sado total de ISSQN a compensar e ISSQN retido para abatimento/compensação do valor devido. No momento da realização dos registros contábeis das compensações, abatimentos e pagamento do ISSQN, podemos afirmar que a redução do Ativo e do Passivo da empresa foi:
Nesse sentido, à luz das disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), o reconhecimento contábil de um crédito a receber de tributos:
• a assessoria jurídica estima que o valor total devido poderá variar entre R$ 3,5 milhões e R$ 5,2 milhões, dependendo do desfecho das perícias;
• a estimativa mais provável, considerando os casos semelhantes já julgados, é de R$ 4,2 milhões;
• caso a fundação decida por um acordo administrativo, é provável que o desembolso seja reduzido para R$ 3,8 milhões, mas não há decisão formal autorizando essa alternativa;
• o pagamento, caso ocorra, deverá ser realizado em até 15 meses, sem atualização relevante que altere a mensuração.
Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) sobre mensuração de provisões, é correto afirmar que a entidade deve registrar uma provisão de:
Considerando o caso hipotético apresentado, as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para tratamento da depreciação e definição de vida útil de bens usados anteriormente à posse pela Administração Pública, é correto afirmar que a autarquia:
Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para tratamento de reavaliação de itens classificados no Ativo Imobilizado e o caso hipotético apresentado, é correto afirmar que:
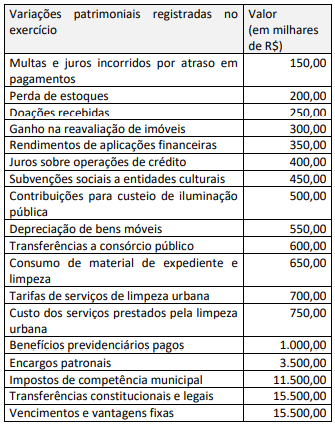
Com base nos dados apresentados, é correto afirmar que, em decorrência das referidas variações patrimoniais, no final do exercício foi apurado que o patrimônio líquido do ente municipal foi impactado, em milhares de reais, no valor de:

 Conheça nossos planos