Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.274 questões


Analise as assertivas abaixo sobre Restos a Pagar, com base no Art. 36 da Lei nº 4.320/1964 e no MCASP, 11ª Edição:
I. Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
II. Os Restos a Pagar processados correspondem às despesas liquidadas e não pagas no exercício financeiro, ou seja, aquelas em que o serviço, a obra ou o material contratado tenha sido prestado ou entregue e aceito pelo contratante.
III. Os Restos a Pagar não processados correspondem às despesas empenhadas e já liquidadas, pendentes apenas de pagamento.
É correto o que se afirma em:
Segundo as diretrizes para a classificação da despesa orçamentária por sua natureza, estabelecidas no Item 4.2.4.3 da Parte I do Manual de Contabilidade Aplicada ao Setor Público MCASP, 11ª Edição, relacione a Coluna 1 (Grupos de Natureza da Despesa) com a Coluna 2 (Definições textuais correspondentes):
Coluna 1:
1. Pessoal e Encargos Sociais
2. Juros e Encargos da Dívida
3. Investimentos
Coluna 2:
( ) Despesas orçamentárias com softwares e com o planejamento e a execução de obras, inclusive com a aquisição de imóveis considerados necessários à realização destas últimas, e com a aquisição de instalações, equipamentos e material permanente.
( ) Despesas orçamentárias com pessoal ativo e inativo e pensionistas, relativas a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder, com quaisquer espécies remuneratórias...
( ) Despesas orçamentárias com o pagamento de juros, comissões e outros encargos de operações de crédito internas e externas contratadas, bem como da dívida pública mobiliária.
A associação correta de cima para baixo é:
Com base nas etapas da execução da receita orçamentária descritas no MCASP, 11ª Edição (Parte I) e na definição de lançamento do Art. 53 da Lei nº 4.320/1964, relacione a Coluna 1 com a Coluna 2:
Coluna 1:
1. Previsão
2. Lançamento
3. Arrecadação
Coluna 2:
( ) Ato da repartição competente que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora, e inscreve o débito desta.
( ) Entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes arrecadadores ou instituições financeiras autorizadas.
( ) Estimativa da receita que comporá a proposta orçamentária e antecede a fixação da despesa na LOA.
A associação correta de cima para baixo é:
Ao final de um exercício financeiro, um ente apresentou os seguintes valores relativos aos dispêndios de recursos.
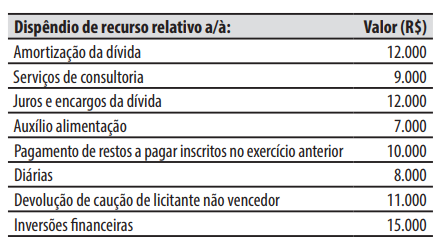
O valor do total dos dispêndios de recursos classificados na categoria econômica de despesas correntes é de:
Considere as seguintes situações ocorridas em um órgão público:
1. Em novembro de 2025, foi realizado o empenho da despesa referente à aquisição de equipamentos (implementos agrícolas). Em dezembro de 2025, o fornecedor entregou os equipamentos e o órgão público atestou o recebimento em conformidade com o contrato. Em janeiro de 2026, mediante emissão de ordem bancária, o órgão público realizou o pagamento ao fornecedor dos implementos agrícolas.
2. Em março de 2026, um servidor público, ocupante do cargo efetivo de motorista, recebeu, mediante prévio empenho, R$ 2.000 do órgão público para atender a despesas com combustível durante a realização de viagem a trabalho. Em seu retorno, no mesmo mês, o servidor público prestou contas do montante recebido.
3. Após um longo período de estudos, Maria foi aprovada em concurso público. Em 01 dezembro de 2025, Maria foi nomeada e tomou posse em cargo efetivo. Apesar de haver dotação orçamentária específica no orçamento do exercício financeiro de 2025, por um equívoco operacional, o órgão público não efetuou o empenho da despesa em dezembro de 2025 referente ao vale alimentação devido à Maria e, consequentemente, Maria não recebeu em 2025 o valor do vale alimentação. Em janeiro de 2026, foi realizado o empenho da despesa e Maria recebeu o valor do vale alimentação retroativo referente ao mês de dezembro de 2025.
Assinale a alternativa que indica corretamente a sequência que identifica, respectivamente, cada umas situações.
• Receita tributária arrecadada: R$ 9.800.000,00; • Receita de operações de crédito: R$ 2.500.000,00; • Despesa orçamentária empenhada: R$ 11.400.000,00; • Despesa orçamentária liquidada: R$ 10.900.000,00; • Pagamentos efetuados no exercício: R$ 10.300.000,00; • Restos a Pagar Processados inscritos: R$ 600.000,00; • Restos a Pagar Não Processados inscritos: R$ 500.000,00.
À luz da Lei nº 4.320/1964, assinale a alternativa correta.
- Pagamento de parcela de operação de crédito de longo prazo, sendo R$ 400.000,00 a título de amortização e R$ 100.000,00 a título de juros.
- Serviços de terceiros para realização de obra pública, no valor de R$ 300.000,00.
- Pagamento de parcela de operação de crédito por antecipação da receita orçamentária, sendo o valor de R$ 200.000,00 a título de amortização e R$ 100.000,00 a título de juros.
Com base nas normas brasileiras de contabilidade e considerando que não havia registro da despesa orçamentária relativo às operações apresentadas, o valor da despesa orçamentária no período, foi de:
( ) A receita orçamentária corrente e de capital é considerada, para fins de registro contábil, realizada no momento do seu recebimento.
( ) A receita tributária corrente não possuí uma destinação vinculada, ficando a cargo do Gestor Público definir o seu uso, respeitando as dotações previstas na Lei do Orçamento Anual.
( ) Recursos recebidos de outro ente Público não são considerados como receita orçamentária.
( ) A receita orçamentária de capital é considerada vinculada, visto que somente pode ser utilizada para o pagamento das despesas de capital do Ente.
Assinale a alternativa que preenche corretamente, as lacunas, considerando V para VERDADEIRO ou F para FALSO:
Considerando a distinção entre receitas orçamentárias e ingressos extraorçamentários adotada pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP), analise os seguintes ingressos:
I. Arrecadação de impostos.
II. Recebimento de depósito em caução.
III. Operação de crédito por antecipação de receita orçamentária (ARO).
IV. Recursos provenientes de operação de crédito que constitua receita orçamentária.
São classificados como ingressos extraorçamentários:
I. O lançamento da receita é o ato da repartição competente que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.
II. O recolhimento das receitas deverá observar o princípio da unidade de tesouraria, sendo vedada a fragmentação para criação de caixas especiais.
III. Todas as receitas orçamentárias percorrem, obrigatoriamente, as etapas de previsão, lançamento, arrecadação e recolhimento, não se admitindo receitas que não sejam objeto de lançamento.
Está correto o que se afirma em:
A Reserva de Contingência, prevista na Lei Orçamentária Anual (LOA), possui características específicas quanto à sua natureza e forma de utilização no orçamento público.
Sobre esse tema, assinale a alternativa correta:
Um município, no decorrer do exercício financeiro, realizou uma operação de crédito junto a uma instituição financeira, recebendo os recursos em sua conta bancária.
Considerando essa operação sob os enfoques orçamentário e patrimonial, bem como a classificação do fato contábil, assinale a alternativa correta:

 Conheça nossos planos