Questões de Concurso Sobre ingressos e dispêndios públicos em contabilidade pública

Foram encontradas 8.274 questões

Q4303356 Contabilidade Pública
As demonstrações contábeis aplicadas ao setor público possuem finalidades distintas, especialmente no que se refere à evidenciação dos ingressos, dispêndios e da situação patrimonial do ente público. Considerando o Balanço Financeiro, o Balanço Orçamentário e o Balanço Patrimonial, assinale a alternativa correta: 
Alternativas
Q4303350 Contabilidade Pública
As Despesas de Exercícios Anteriores (DEA) e os Restos a Pagar são institutos distintos da execução orçamentária, embora frequentemente confundidos. Considerando seus conceitos, características e hipóteses de reconhecimento, assinale a alternativa correta: 
Alternativas
Q4303348 Contabilidade Pública
Os estágios da despesa orçamentária compreendem um conjunto de atos administrativos encadeados, observando requisitos legais e procedimentais para a correta execução da despesa pública. Considerando os conceitos e regras aplicáveis aos estágios da despesa, assinale a alternativa INCORRETA:
Alternativas
Q4303347 Contabilidade Pública

Considere os seguintes ingressos ocorridos no exercício financeiro de determinado município, apresentados com seus respectivos valores:
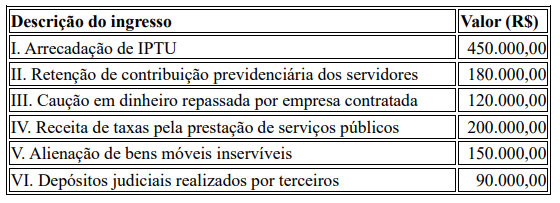

Imagem associada para resolução da questão


Com base na legislação orçamentária e nos conceitos de receitas orçamentárias e ingressos extraorçamentários, assinale a alternativa que apresenta corretamente a soma dos ingressos extraorçamentários e a soma das receitas orçamentárias correntes, respectivamente: 

Alternativas
Q4303090 Contabilidade Pública
De acordo com o inciso IV do Art. 2° da Lei Complementar n° 101/2000 (LRF), a receita corrente líquida será apurada somando-se as receitas arrecadadas:
Alternativas
Q4303083 Contabilidade Pública
Associe os tipos de despesa da Coluna I às respectivas categorias econômicas previstas no Art. 12 da Lei nº 4.320/1964, indicadas na Coluna II.

Coluna I:

( ) Dotações para aquisição de imóveis, ou de bens de capital já em utilização.
( ) Dotações para manutenção de serviços anteriormente criados.
( ) Dotações para amortização da dívida pública.
( ) Dotações para o planejamento e a execução de obras e para aquisição de instalações, equipamentos e material permanente.

Coluna II:

1. Despesas de Custeio.
2. Investimentos.
3. Inversões Financeiras.
4. Transferências de Capital.

A sequência correta, de cima para baixo, é:
Alternativas
Q4301249 Contabilidade Pública
O ato administrativo que reserva dotação orçamentária para pagamento futuro de despesa orçamentária corresponde:
Alternativas
Q4301242 Contabilidade Pública
Assinale a alternativa correta sobre o estágio de pagamento da despesa pública.
Alternativas
Q4301235 Contabilidade Pública
Quanto à classificação por categoria econômica, as despesas classificam-se em:
Alternativas
Q4301234 Contabilidade Pública
O estágio da despesa pública em que consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito, denomina-se:
Alternativas
Q4299514 Contabilidade Pública
No que diz respeito ao reconhecimento da receita pública na contabilidade aplicada ao setor público (CASP), coexistem os enfoques orçamentário e patrimonial. De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a opção correta.
Alternativas
Q4296483 Contabilidade Pública
A equipe de coordenação central do Sistema Único de Assistência Social (SUAS) sugeriu aos municípios a apresentação de propostas para agilizar a execução financeira dos contratos com fornecedores. Em uma reunião realizada entre membros da Secretaria de Estado da Mulher do Distrito Federal (SMDF), da Sejus e da Sedes‑DF, uma alternativa apresentada foi realizar o pagamento aos fornecedores logo após a assinatura do contrato e verificar, posteriormente, se os bens foram entregues ou os serviços executados conforme pactuado. O argumento apresentado foi que essa medida reduziria o tempo de tramitação dos processos administrativos.

Com base nessa situação hipotética, nos estágios e nas normativas da despesa pública, assinale a opção que apresenta a avaliação correta da proposta.
Alternativas
Q4296179 Contabilidade Pública
As etapas de uma despesa pública regular estão apresentadas a seguir:

1.Emitir o empenho, reservando dotação para a obrigação.
2.Verificar a entrega ou a prestação e o direito do credor, com base nos documentos comprobatórios.
3.Emitir a ordem de pagamento pela autoridade competente.
4.Efetuar o pagamento.

Assinale a alternativa que apresenta a sequência correta das etapas:
Alternativas
Q4295529 Contabilidade Pública
O Município de Dois Irmãos arrecadou valores provenientes do Imposto Predial e Territorial Urbano (IPTU), do Imposto Sobre Serviços (ISS) e de taxas decorrentes do exercício do poder de polícia administrativa. Após a arrecadação, esses valores passaram a integrar os recursos disponíveis para a execução das políticas públicas previstas no orçamento municipal.
Considerando os conceitos da Contabilidade Pública, assinale a alternativa CORRETA. 
Alternativas
Q4294758 Contabilidade Pública
 Para abertura de crédito especial, foram apurados os seguintes recursos não comprometidos:

• superávit financeiro do exercício anterior: R$ 900.000,00;
• excesso de arrecadação, considerada a tendência do exercício: R$ 600.000,00;
• créditos extraordinários já abertos no exercício: R$ 150.000,00;
• anulação de dotações autorizada por lei: R$ 250.000,00;
• produto de operação de crédito autorizada e juridicamente realizável: R$ 400.000,00.

Considerando exclusivamente esses dados e as regras do art. 43 da Lei nº 4.320/1964, o montante máximo de recursos disponíveis para a abertura do crédito especial é:
Alternativas
Q4293464 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), as receitas públicas podem ser classificadas quanto ao seu impacto no Patrimônio Líquido. Nesse contexto, a alternativa que representa a categoria cujo ingresso restringe-se a uma mutação patrimonial qualitativa é:
Alternativas
Q4293023 Contabilidade Pública
Nos termos do art. 11, § 4º da Lei nº 4.320/1964, classificam-se como Receitas de Capital:
Alternativas
Q4293020 Contabilidade Pública

Com base nos arts. 52, 53 e 56 da Lei nº 4.320/1964, julgue os itens a seguir, utilizando V para verdadeiro e F para falso, sobre a execução da receita orçamentária:

( ) São objeto de lançamento os impostos diretos e quaisquer outras rendas com vencimento determinado em lei, regulamento ou contrato.

( ) O lançamento da receita é ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.

( ) O recolhimento de todas as receitas far-se-á em estrita observância ao princípio de unidade de tesouraria, vedada qualquer fragmentação para criação de caixas especiais.

Assinale a alternativa que apresenta a sequência correta de cima para baixo:

Alternativas
Q4288562 Contabilidade Pública
Em relação à apuração de resultado, sabe-se que ocorre superávit quando as receitas superam as despesas, gerando saldo positivo, enquanto o déficit acontece quando as despesas superam as receitas, ocasionando saldo negativo.
No setor público, assinale a opção que indica a diferença entre as receitas e as despesas do governo, excluídas as despesas com o pagamento de juros da dívida pública.
Alternativas
Q4288542 Contabilidade Pública
Uma entidade do setor público concedeu suprimento de fundos a um servidor para atender a despesas eventuais decorrentes de um serviço especial, mediante futura prestação de contas.
Um auditor analisou a operação do ponto de vista:
I. orçamentário; II. contábil; III. patrimonial,

Ao verificar a natureza da operação, o auditor constatou que a concessão do suprimento de fundos representa uma despesa sob o enfoque 

Alternativas
Respostas
101: A
102: C
103: D
104: A
105: A
106: B
107: B
108: A
109: D
110: A
111: C
112: E
113: A
114: A
115: C
116: B
117: B
118: C
119: B
120: A