Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.280 questões


Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Três Barras do Paraná - PR
Prova:
FAU - 2025 - Prefeitura de Três Barras do Paraná - PR - Contador |
Q3704860
Contabilidade Pública
Considere os dados relativos a uma dotação orçamentária:
- Valor aprovado na Lei do Orçamento para a dotação: R$ 2.400.000,00.
- Valor empenhado: R$ 2.350.000,00.
- Valor liquidado: R$ 1.950.000,00.
- Valor de empenho cancelado: R$ 150.000,00.
- Valor pago: R$ 1.700.000,00.
- Abertura de crédito adicional: R$ 200.000,00.
Com base nos dados acima, é possível afirmar que o saldo da dotação, após todos os registros, era de:
- Valor aprovado na Lei do Orçamento para a dotação: R$ 2.400.000,00.
- Valor empenhado: R$ 2.350.000,00.
- Valor liquidado: R$ 1.950.000,00.
- Valor de empenho cancelado: R$ 150.000,00.
- Valor pago: R$ 1.700.000,00.
- Abertura de crédito adicional: R$ 200.000,00.
Com base nos dados acima, é possível afirmar que o saldo da dotação, após todos os registros, era de:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Três Barras do Paraná - PR
Prova:
FAU - 2025 - Prefeitura de Três Barras do Paraná - PR - Contador |
Q3704855
Contabilidade Pública
Considere as seguintes informações extraídas de um Ente público:
- Receitas correntes tributárias: R$ 3.200.000,00.
- Receitas correntes de serviços: R$ 500.000,00.
- Receitas financeiras correntes: R$ 200.000,00.
- Receitas com transferências correntes: R$ 800.000,00.
- Receitas de capital: R$ 400.000,00.
- Despesas correntes com pessoal: R$ 2.800.000,00.
- Despesas correntes com serviços de terceiros: R$ 1.100.000,00.
- Despesas correntes com juros financeiros: R$ 300.000,00.
- Despesas de capital: R$ 700.000,00.
Com base nas informações acima, o Resultado Primário do Ente apurado foi de:
- Receitas correntes tributárias: R$ 3.200.000,00.
- Receitas correntes de serviços: R$ 500.000,00.
- Receitas financeiras correntes: R$ 200.000,00.
- Receitas com transferências correntes: R$ 800.000,00.
- Receitas de capital: R$ 400.000,00.
- Despesas correntes com pessoal: R$ 2.800.000,00.
- Despesas correntes com serviços de terceiros: R$ 1.100.000,00.
- Despesas correntes com juros financeiros: R$ 300.000,00.
- Despesas de capital: R$ 700.000,00.
Com base nas informações acima, o Resultado Primário do Ente apurado foi de:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Três Barras do Paraná - PR
Prova:
FAU - 2025 - Prefeitura de Três Barras do Paraná - PR - Contador |
Q3704852
Contabilidade Pública
As receitas auferidas pelos Entes públicos devem ser registradas nos sistemas
orçamentário, patrimonial e de controle, conforme a origem dos recursos, permitindo aos
gestores e órgãos de controle acompanhar e fiscalizar as movimentações. Considere as
seguintes afirmativas que versam sobre as receitas públicas:
I - As transferências de recursos financeiros de um Ente para outro pode ser registrada, no Ente que recebe os valores, como receita orçamentária corrente ou patrimonial, de acordo com o destino a ser dado aos recursos recebidos.
II - A receita obtida com a alienação de bens do Ativo do Ente público devem ser registradas como receitas de capital.
III - Todas as receitas obtidas com operações de crédito serão registradas como receita de capital, independente do seu prazo de pagamento contratual.
IV - Todo o valor recebido em decorrência da cobrança de taxas deve ser classificado como receita tributária.
Estão corretas:
I - As transferências de recursos financeiros de um Ente para outro pode ser registrada, no Ente que recebe os valores, como receita orçamentária corrente ou patrimonial, de acordo com o destino a ser dado aos recursos recebidos.
II - A receita obtida com a alienação de bens do Ativo do Ente público devem ser registradas como receitas de capital.
III - Todas as receitas obtidas com operações de crédito serão registradas como receita de capital, independente do seu prazo de pagamento contratual.
IV - Todo o valor recebido em decorrência da cobrança de taxas deve ser classificado como receita tributária.
Estão corretas:
Ano: 2025
Banca:
FAU
Órgão:
Prefeitura de Três Barras do Paraná - PR
Prova:
FAU - 2025 - Prefeitura de Três Barras do Paraná - PR - Contador |
Q3704851
Contabilidade Pública
Os Entes públicos possuem competência legal para instituir e arrecadar suas receitas.
Tais recursos se fazem necessários para custear os serviços públicos que serão
disponibilizados para a população. Considere as seguintes informações para a resolução
da questão:
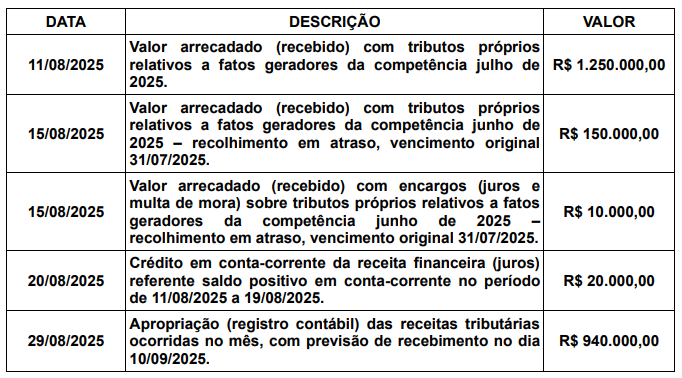
Com base nos dados apresentados, é correto afirmar que:
Com base nos dados apresentados, é correto afirmar que:
Q3704525
Contabilidade Pública
As operações de crédito realizadas pela União estão sujeitas a controles específicos
previstos na LRF e às regras de registro contábil estabelecidas pelo MCASP. Considerando esse regime
jurídico e contábil, assinale a alternativa correta.
Q3704524
Contabilidade Pública
O Município Alfa apresentou, ao final de 2024, RCL de R$ 400.000.000,00 e Dívida
Consolidada Líquida (DCL) de R$ 300.000.000,00. Para 2025, pretende contratar uma operação de
crédito de R$ 100.000.000,00 para obras e outra por Antecipação de Receita Orçamentária (ARO) no
valor de R$ 25.000.000,00. Considerando a LRF e as normas de contabilidade pública, analise as assertivas abaixo:
I. A contratação da operação de crédito de R$ 100 milhões é permitida, pois a DCL passaria a R$ 400.000.000,00, equivalente a 100% da RCL.
II. A operação de ARO respeita o limite de 7% da RCL, já que 7% de R$ 400 milhões corresponde a R$ 28 milhões, valor superior aos R$ 25 milhões pretendidos.
III. A operação de ARO deve ser obrigatoriamente quitada até o término do exercício de 2025, não podendo ser prorrogada para exercícios seguintes.
IV. Os recursos da operação de crédito de R$ 100 milhões devem ser destinados a despesas de capital, sendo vedada sua aplicação em custeio corrente, salvo exceções previstas em lei.
Quais estão corretas?
I. A contratação da operação de crédito de R$ 100 milhões é permitida, pois a DCL passaria a R$ 400.000.000,00, equivalente a 100% da RCL.
II. A operação de ARO respeita o limite de 7% da RCL, já que 7% de R$ 400 milhões corresponde a R$ 28 milhões, valor superior aos R$ 25 milhões pretendidos.
III. A operação de ARO deve ser obrigatoriamente quitada até o término do exercício de 2025, não podendo ser prorrogada para exercícios seguintes.
IV. Os recursos da operação de crédito de R$ 100 milhões devem ser destinados a despesas de capital, sendo vedada sua aplicação em custeio corrente, salvo exceções previstas em lei.
Quais estão corretas?
Q3704509
Contabilidade Pública
Em 31/12/2024, o Município Delta apresentou Receita Corrente Líquida (RCL) de
R$ 400.000.000,00 e despesas com pessoal do Poder Executivo no montante de R$ 210.000.000,00.
Nos termos da LRF, assinale a alternativa correta.
Q3704507
Contabilidade Pública
Sobre as receitas orçamentárias no âmbito da Contabilidade Aplicada ao Setor
Público, assinale a alternativa correta.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Auditor de Controle Externo - Área: Ciências Contábeis |
Q3702429
Contabilidade Pública
No encerramento do exercício financeiro de 2024, uma
entidade do setor público apresentou as seguintes situações:
I empenho de R$ 60.000, serviços prestados e liquidados em 2024, não pagos até 31/12/2024;
II empenho de R$ 40.000, serviços não prestados até 31/12/2024 (sem liquidação);
III R$ 25.000 em serviços prestados em 2024 sem empenho, identificados e instruídos orçamentariamente e financeiramente para pagamento em janeiro de 2025.
Consideradas as classificações “restos a pagar processados” (RPP), “restos a pagar não processados” (RPNP) e “despesas de exercícios anteriores” (DEA), é correto afirmar que os itens de I a III são classificados, respectivamente, como
I empenho de R$ 60.000, serviços prestados e liquidados em 2024, não pagos até 31/12/2024;
II empenho de R$ 40.000, serviços não prestados até 31/12/2024 (sem liquidação);
III R$ 25.000 em serviços prestados em 2024 sem empenho, identificados e instruídos orçamentariamente e financeiramente para pagamento em janeiro de 2025.
Consideradas as classificações “restos a pagar processados” (RPP), “restos a pagar não processados” (RPNP) e “despesas de exercícios anteriores” (DEA), é correto afirmar que os itens de I a III são classificados, respectivamente, como
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Auditor de Controle Externo - Área: Ciências Contábeis |
Q3702428
Contabilidade Pública
A classificação por fonte ou destinação de recursos no setor
público tem como objetivo
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Auditor de Controle Externo - Área: Ciências Contábeis |
Q3702425
Contabilidade Pública
Em determinada prefeitura, foi lançado, em janeiro de
2025, um direito a receber de IPTU no valor de R$ 50.000, cuja
arrecadação ocorreu no mês de março do mesmo ano.
Nessa situação, o tratamento correto aplicável aos impostos e contribuições consiste em
Nessa situação, o tratamento correto aplicável aos impostos e contribuições consiste em
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Conselheiro Substituto |
Q3701331
Contabilidade Pública
Caso um município arrecade, no mês de dezembro de 2024, os
valores referentes ao IPTU de 2025, a arrecadação municipal é
considerada
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MS
Prova:
CESPE / CEBRASPE - 2025 - TCE-MS - Conselheiro Substituto |
Q3701280
Contabilidade Pública
Segundo a Lei n.º 4.320/1964, o superávit do orçamento corrente
resultante do balanceamento dos totais das receitas e despesas
correntes é classificado como
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Lucas do Rio Verde - MT
Prova:
SELECON - 2025 - Prefeitura de Lucas do Rio Verde - MT - Controlador Interno |
Q3695795
Contabilidade Pública
Durante o exercício financeiro, um município apresentou os seguintes dados:
• Receita prevista: R$ 5.000.000,00
• Receita arrecadada: R$ 4.500.000,00
• Despesas empenhadas: R$ 4.200.000,00
• Despesas pagas: R$ 3.900.000,00
Com base nos dados apresentados, o superávit ou o déficit orçamentário do município é:
Ano: 2025
Banca:
SELECON
Órgão:
Prefeitura de Lucas do Rio Verde - MT
Prova:
SELECON - 2025 - Prefeitura de Lucas do Rio Verde - MT - Controlador Interno |
Q3695784
Contabilidade Pública
No processo de encerramento do exercício, é necessário
fazer o ajuste das despesas empenhadas que não foram pagas
até o final do exercício, por meio do registro de restos a pagar. O
procedimento correto de registro dos restos a pagar é:
Q3692203
Contabilidade Pública
Um ente público no exercício 20X5 contabilizou as contas a seguir:
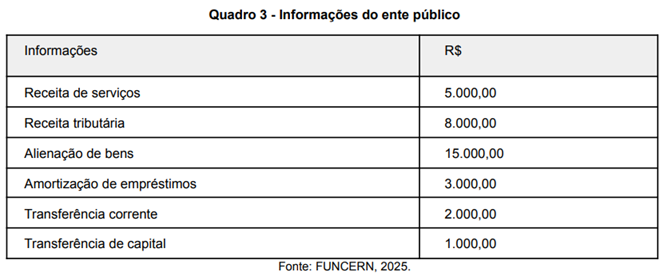
Considerando os lançamentos realizados no exercício 20X5, o total das receitas de capital corresponde a
Q3692193
Contabilidade Pública
No que se refere aos empenhos da despesa pública, aquele cuja utilização possui valor fixo previamente
determinado e em que o pagamento deve ocorrer de uma só vez é classificado como
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Varginha - MG
Prova:
Avança SP - 2025 - Prefeitura de Varginha - MG - Economista |
Q3692039
Contabilidade Pública
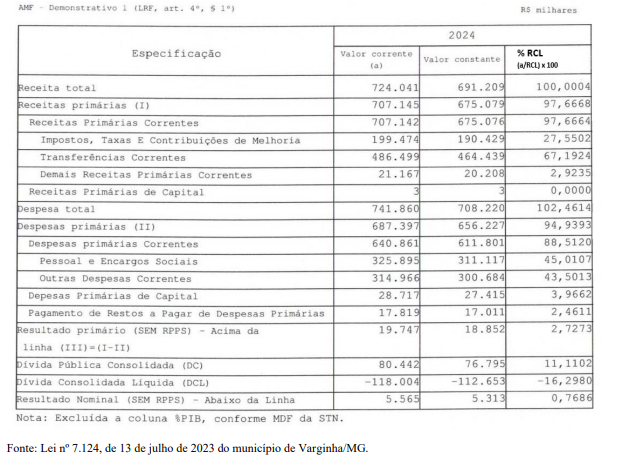
Para criar um cenário de análise econômico-financeira, adote a hipótese de que os indicadores
planejados para o exercício de 2024 foram integralmente cumpridos, e que os valores executados
coincidem exatamente com os valores previstos. Sendo assim, considere os a mesma metodologia de
cálculo e os dados apresentados no demonstrativo (coluna Valor Corrente) da figura apresentada
anteriormente, como se fosse os valores executados em 2024.
Analise as afirmações abaixo, com base nos valores e percentuais da Receita Corrente Líquida (RCL)
apresentados e, em seguida, assinale a alternativa correta:
I. O resultado primário do exercício de 2024 foi superavitário, com valor de aproximadamente de R$ 19,7 milhões.
II. O resultado nominal indica redução da dívida pública, ou seja, com valor negativo de – R$ 5,313 milhões.
III. A diferença entre a Receita Total e as Receitas Primárias foi de R$ 16,896 milhões, o que representa receitas não primárias.
IV. A Dívida Consolidada Líquida corresponde a 22,79% da Receita Corrente Líquida, estando acima do limite legal previsto pela LRF.
V. As despesas correntes representaram 95,81% da RCL, enquanto as despesas de capital representaram 0,28%, indicando equilíbrio entre custeio e investimento.
I. O resultado primário do exercício de 2024 foi superavitário, com valor de aproximadamente de R$ 19,7 milhões.
II. O resultado nominal indica redução da dívida pública, ou seja, com valor negativo de – R$ 5,313 milhões.
III. A diferença entre a Receita Total e as Receitas Primárias foi de R$ 16,896 milhões, o que representa receitas não primárias.
IV. A Dívida Consolidada Líquida corresponde a 22,79% da Receita Corrente Líquida, estando acima do limite legal previsto pela LRF.
V. As despesas correntes representaram 95,81% da RCL, enquanto as despesas de capital representaram 0,28%, indicando equilíbrio entre custeio e investimento.
Q3691975
Contabilidade Pública
Durante o exercício de 20X4, um ente público efetuou o pagamento de R$ 3.500.000,00 referente a Restos a
Pagar Processados (RPP) do exercício anterior. Esse pagamento será registrado no Balanço Financeiro de
20X4 como:
Q3691974
Contabilidade Pública
Os depósitos em caução, as fianças, as operações de crédito por antecipação de receita orçamentária (ARO),
a emissão de moeda, são exemplos de

 Conheça nossos planos