Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.280 questões


Ano: 2025
Banca:
VUNESP
Órgão:
MPE-SP
Prova:
VUNESP - 2025 - MPE-SP - Analista Técnico Científico - Especialidade: Contador |
Q3774678
Contabilidade Pública
A amortização de um empréstimo que uma entidade
pública concedeu a outra entidade deverá ser reconhecida pela entidade concedente como receita
Ano: 2025
Banca:
VUNESP
Órgão:
MPE-SP
Prova:
VUNESP - 2025 - MPE-SP - Analista Técnico Científico - Especialidade: Contador |
Q3774676
Contabilidade Pública
Trata-se do somatório das receitas tributárias, de contribuições patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, considerando ainda as deduções previstas em lei complementar.
O texto conceitua:
Ano: 2025
Banca:
IDCAP
Órgão:
HEMOBA
Prova:
IDCAP - 2025 - HEMOBA - Analista Técnico - Área de Atuação: Contabilidade |
Q3774057
Contabilidade Pública
Os procedimentos contábeis orçamentários no setor
público são regidos pelo princípio da anualidade e
envolvem o registro da previsão da receita e da fixação
da despesa, bem como da sua execução. Acerca do
registro da execução orçamentária da despesa, marque
V, para as afirmativas verdadeiras, e F, para as falsas:
(__)O empenho da despesa representa o primeiro estágio e cria para o Estado uma obrigação de pagamento, sendo registrado no passivo circulante ou não circulante da entidade.
(__)A liquidação, segundo estágio da despesa, consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.
(__)O registro da despesa orçamentária no resultado patrimonial ocorre, em regra, no momento da sua liquidação, por ser este o evento que corresponde ao fato gerador da variação patrimonial diminutiva.
(__)Os Restos a Pagar são despesas empenhadas mas não pagas dentro do exercício financeiro, sendo que os não processados referem-se àquelas cuja liquidação ainda não ocorreu.
A sequência está correta em:
(__)O empenho da despesa representa o primeiro estágio e cria para o Estado uma obrigação de pagamento, sendo registrado no passivo circulante ou não circulante da entidade.
(__)A liquidação, segundo estágio da despesa, consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.
(__)O registro da despesa orçamentária no resultado patrimonial ocorre, em regra, no momento da sua liquidação, por ser este o evento que corresponde ao fato gerador da variação patrimonial diminutiva.
(__)Os Restos a Pagar são despesas empenhadas mas não pagas dentro do exercício financeiro, sendo que os não processados referem-se àquelas cuja liquidação ainda não ocorreu.
A sequência está correta em:
Ano: 2025
Banca:
AMAUC
Órgão:
Prefeitura de Alto Bela Vista - SC
Prova:
AMAUC - 2025 - Prefeitura de Alto Bela Vista - SC - Auxiliar de Contabilidade |
Q3771158
Contabilidade Pública
Ao final do exercício financeiro, as despesas
empenhadas e não pagas são inscritas em "Restos a
Pagar" (RAP). Sobre a classificação dos Restos a Pagar,
registre V para as afirmativas verdadeiras e F para as
falsas:
(__)Consideram-se Restos a Pagar Processados as despesas que foram empenhadas e liquidadas (o serviço foi feito ou o bem entregue), faltando apenas o pagamento.
(__)Consideram-se Restos a Pagar Processados as despesas que foram apenas empenhadas, sem que tenha ocorrido a liquidação ou a entrega do bem.
(__)Consideram-se Restos a Pagar Não Processados as despesas empenhadas e não liquidadas até 31 de dezembro do exercício financeiro.
(__)A inscrição em Restos a Pagar é proibida pela Lei de Responsabilidade Fiscal, devendo todas as despesas ser pagas dentro do ano.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
(__)Consideram-se Restos a Pagar Processados as despesas que foram empenhadas e liquidadas (o serviço foi feito ou o bem entregue), faltando apenas o pagamento.
(__)Consideram-se Restos a Pagar Processados as despesas que foram apenas empenhadas, sem que tenha ocorrido a liquidação ou a entrega do bem.
(__)Consideram-se Restos a Pagar Não Processados as despesas empenhadas e não liquidadas até 31 de dezembro do exercício financeiro.
(__)A inscrição em Restos a Pagar é proibida pela Lei de Responsabilidade Fiscal, devendo todas as despesas ser pagas dentro do ano.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2025
Banca:
AMAUC
Órgão:
Prefeitura de Alto Bela Vista - SC
Prova:
AMAUC - 2025 - Prefeitura de Alto Bela Vista - SC - Auxiliar de Contabilidade |
Q3771152
Contabilidade Pública
As Despesas de Exercícios Anteriores (DEA) são dívidas
reconhecidas pela administração que não foram pagas
no ano de origem. Assinale a alternativa correta sobre o
reconhecimento dessas despesas.
Ano: 2025
Banca:
AMAUC
Órgão:
Prefeitura de Alto Bela Vista - SC
Prova:
AMAUC - 2025 - Prefeitura de Alto Bela Vista - SC - Auxiliar de Contabilidade |
Q3771151
Contabilidade Pública
Os ingressos e dispêndios públicos podem ser
classificados como orçamentários ou extraorçamentários.
Os extraorçamentários não integram o orçamento público
e representam entradas e saídas compensatórias. Sobre
os ingressos extraorçamentários, registre V para as
afirmativas verdadeiras e F para as falsas:
(__)Os depósitos em caução recebidos de licitantes como garantia de contrato são considerados ingressos extraorçamentários, pois o valor pertence a terceiros e será devolvido.
(__)A arrecadação de impostos, como o IPTU e o ISS, é classificada como ingresso extraorçamentário, pois entra no caixa da prefeitura temporariamente.
(__)As consignações em folha de pagamento (ex: retenção de INSS dos servidores) são ingressos extraorçamentários, pois a entidade retém o valor para repassar ao destinatário (Previdência).
(__)As operações de crédito por antecipação de receita orçamentária (ARO) são classificadas como receitas orçamentárias de capital, pois aumentam o endividamento.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
(__)Os depósitos em caução recebidos de licitantes como garantia de contrato são considerados ingressos extraorçamentários, pois o valor pertence a terceiros e será devolvido.
(__)A arrecadação de impostos, como o IPTU e o ISS, é classificada como ingresso extraorçamentário, pois entra no caixa da prefeitura temporariamente.
(__)As consignações em folha de pagamento (ex: retenção de INSS dos servidores) são ingressos extraorçamentários, pois a entidade retém o valor para repassar ao destinatário (Previdência).
(__)As operações de crédito por antecipação de receita orçamentária (ARO) são classificadas como receitas orçamentárias de capital, pois aumentam o endividamento.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2025
Banca:
AMAUC
Órgão:
Prefeitura de Alto Bela Vista - SC
Prova:
AMAUC - 2025 - Prefeitura de Alto Bela Vista - SC - Tesoureiro |
Q3769916
Contabilidade Pública
A Dívida Pública pode ser classificada em Flutuante e
Fundada (ou Consolidada). Com base na Lei nº
4.320/1964, assinale a alternativa correta sobre a Dívida
Flutuante.
Ano: 2025
Banca:
IBADE
Órgão:
Prefeitura de Castelo - ES
Prova:
IBADE - 2025 - Prefeitura de Castelo - ES - Auditor Público Interno |
Q3767020
Contabilidade Pública
A gestão fiscal no último ano de mandato demanda
equilíbrio entre disponibilidade de caixa e inscrição de
despesas. Considerando a LRF (Lei de Responsabilidade
Fiscal – Lei Complementar nº 101/2000) e ao tratamento
de restos a pagar, assinale a alternativa que indica o
procedimento correto conforme a regra.
Ano: 2025
Banca:
FUMARC
Órgão:
Câmara de Candeias - MG
Prova:
FUMARC - 2025 - Câmara de Candeias - MG - Controlador Interno |
Q3766878
Contabilidade Pública
O Grupo Gerdau resolve incentivar a cultura do município de Onça Pintada, repassando R$ 200.000,00 para promover festivais de músicos repentistas na cidade. A empresa usufrui do incentivo fiscal concedido aos apoiadores da difusão cultural, por meio do Fundo de Incentivo à Cultura. Esse ingresso de recursos nos cofres públicos será processado com os seguintes procedimentos contábeis:
I. Empenhamento imediato do recurso.
II. Registro nas contas de natureza informações contábeis patrimoniais.
III. Recurso vinculado ao incentivo fiscal utilizado pela empresa nas contas de informações de controle.
IV. Registro nas contas de natureza informações orçamentárias em decorrência da ação social.
É VERDADEIRO apenas o que se afirma em:
I. Empenhamento imediato do recurso.
II. Registro nas contas de natureza informações contábeis patrimoniais.
III. Recurso vinculado ao incentivo fiscal utilizado pela empresa nas contas de informações de controle.
IV. Registro nas contas de natureza informações orçamentárias em decorrência da ação social.
É VERDADEIRO apenas o que se afirma em:
Ano: 2025
Banca:
FUMARC
Órgão:
Câmara de Candeias - MG
Prova:
FUMARC - 2025 - Câmara de Candeias - MG - Contador |
Q3766813
Contabilidade Pública
O art. 102, da Lei nº 4320/64, determina que o balanço orçamentário demonstrará as receitas e despesas previstas, em confronto com as realizadas. No tocante às receitas e despesas públicas, é INCORRETO afirmar:
Ano: 2025
Banca:
INAZ do Pará
Órgão:
Prefeitura de Cairu - BA
Prova:
INAZ do Pará - 2025 - Prefeitura de Cairu - BA - Auditor Fiscal |
Q3763177
Contabilidade Pública
No contexto de uma auditoria na Secretaria Municipal
de Finanças, constatou-se que o sistema de controle
contábil não distinguia adequadamente as fases de
reconhecimento e ingresso da receita pública,
comprometendo a confiabilidade dos relatórios fiscais.
Considerando a sequência lógica e as definições técnicas dos estágios da receita pública no âmbito da contabilidade aplicada ao setor público, assinale a alternativa CORRETA.
Considerando a sequência lógica e as definições técnicas dos estágios da receita pública no âmbito da contabilidade aplicada ao setor público, assinale a alternativa CORRETA.
Ano: 2025
Banca:
ISET
Órgão:
Prefeitura de Santa Inês - BA
Prova:
ISET - 2025 - Prefeitura de Santa Inês - BA - Fiscal de Tributos |
Q3758266
Contabilidade Pública
Segundo as normas vigentes, um Estado reconheceu
como receita apenas os tributos efetivamente arrecadados
no exercício, deixando de registrar créditos tributários
constituídos por lançamento, sob a justificativa de que tais
valores não representam ingresso financeiro imediato. De
acordo com as NBC TSP, tal prática:
Ano: 2025
Banca:
ISET
Órgão:
Prefeitura de Santa Inês - BA
Prova:
ISET - 2025 - Prefeitura de Santa Inês - BA - Fiscal de Tributos |
Q3758261
Contabilidade Pública
Considere a situação: determinado Estado recebeu
receita tributária no agente arrecadador e registrou o
ingresso, porém o recurso ainda não foi recolhido à Conta
Única do Tesouro. Nos sistemas contábeis, esse evento
deve ser reconhecido em qual sistema?
Ano: 2025
Banca:
ISET
Órgão:
Prefeitura de Santa Inês - BA
Prova:
ISET - 2025 - Prefeitura de Santa Inês - BA - Fiscal de Tributos |
Q3758256
Contabilidade Pública
Em relatório apresentado ao Tribunal de Contas, um
gestor afirmou que a “arrecadação” é o estágio da receita
que corresponde ao momento de reconhecimento da
obrigação tributária pelo contribuinte. À luz da Lei 4.320/64,
tal afirmação é:
Ano: 2025
Banca:
FGV
Órgão:
CPRM
Prova:
FGV - 2025 - CPRM - Analista em Geociências - Contabilidade |
Q3756973
Contabilidade Pública
O suprimento de fundos é caracterizado por ser um adiantamento
de valores a um servidor para futura prestação de contas.
Esse adiantamento constitui
Esse adiantamento constitui
Ano: 2025
Banca:
FGV
Órgão:
CPRM
Prova:
FGV - 2025 - CPRM - Analista em Geociências - Contabilidade |
Q3756969
Contabilidade Pública
Uma entidade do setor público desenvolve atividades recreativas
e culturais para a população, mediante cobrança de tarifa.
A receita obtida com as atividades representa receita
A receita obtida com as atividades representa receita
Ano: 2025
Banca:
FGV
Órgão:
CPRM
Prova:
FGV - 2025 - CPRM - Analista em Geociências - Contabilidade |
Q3756968
Contabilidade Pública
Uma entidade do setor público reconheceu dotações para
despesas com subvenções sociais e econômicas.
As subvenções sociais e as subvenções econômicas podem ser classificadas, respectivamente, como
As subvenções sociais e as subvenções econômicas podem ser classificadas, respectivamente, como
Ano: 2025
Banca:
Instituto Seletiva
Órgão:
Câmara de Angra dos Reis - RJ
Prova:
Instituto Seletiva - 2025 - Câmara de Angra dos Reis - RJ - Contador |
Q3756153
Contabilidade Pública
As receitas públicas são classificadas de diversas formas,
sendo as principais as de Categoria Econômica, que as divide
em Receitas Correntes e Receitas de Capital, e a Natureza da
Receita, que as detalha em níveis de informação que
identificam a origem e o tipo específico da receita. Outras
classificações incluem a divisão em receitas orçamentárias e
extraorçamentárias e a distinção doutrinária entre receitas
originárias e derivadas. Analisando os dados abaixo de acordo
com a classificação por categoria econômica, assinale a
alternativa que não representa uma receita de capital.
Ano: 2025
Banca:
Instituto Seletiva
Órgão:
Câmara de Angra dos Reis - RJ
Prova:
Instituto Seletiva - 2025 - Câmara de Angra dos Reis - RJ - Contador |
Q3756150
Contabilidade Pública
O Município de Piriri apresentou ao final do ano de 2024 o seguinte resumo de saídas de recursos de sua conta única:
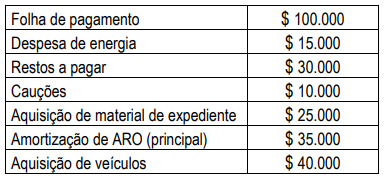
Tomando como base os dados acima, assinale a alternativa correta que apresenta o total das despesas orçamentárias pagas, de 2024.
Ano: 2025
Banca:
FEPESE
Órgão:
CIS - AMOSC - SC
Prova:
FEPESE - 2025 - CIS - AMOSC - SC - Contador |
Q3755847
Contabilidade Pública
Texto associado
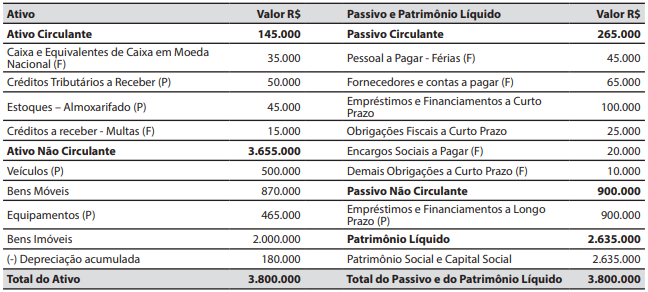
Para responder à questão, considere a seguinte situação hipotética: em 31/12/2024, o município de Nova
Altivole elaborou o seguinte balanço patrimonial.
Município de Nova Altivole – Balanço Patrimonial em 31/12/2024
Durante o mês de janeiro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Registro da previsão da receita e da fixação da despesa referentes ao exercício financeiro de 2025, no valor de R$ 800.000.
2. Reconhecimento da depreciação, no valor de R$ 10.000.
3. Reconhecimento do direito a receber, e o consequente lançamento da receita com o IPTU (Imposto sobre a Propriedade predial e Territorial Urbana) relativa ao exercício financeiro de 2025, no valor de R$ 600.000.
4. Lançamento, arrecadação e recolhimento da receita com taxas, no valor de R$ 15.000.
5. Lançamento, arrecadação e recolhimento do Fundo de Participação dos Municípios, recebido em transferência do governo federal, no valor de R$ 50.000.
6. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor de R$ 40.000.
7. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.
A respeito das operações ocorridas durante o mês
de janeiro de 2025, é correto afirmar que:

 Conheça nossos planos