Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.280 questões


I. Receitas orçamentárias correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas.
II. Receitas orçamentárias de capital são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas.
III. Receitas correntes são as provenientes tanto da realização de recursos financeiros oriundos da constituição de dívidas e da conversão, em espécie, de bens e direitos, quanto de recursos recebidos de outras pessoas de direito público ou privado e destinados a atender despesas classificáveis em Despesas de Capital.
Está(ão) correta(s)
1. pagamento de salários aos servidores da ativa.
2. aquisição de um novo sistema de informática para a Secretaria de Ciência e Tecnologia.
3. pagamento de juros da Dívida Pública.
4. amortização (pagamento do principal) de um empréstimo contraído com o BRDE.
De acordo com a Lei n.º 4.320/1964, quais dessas despesas são classificadas na categoria econômica “Despesas Correntes”?
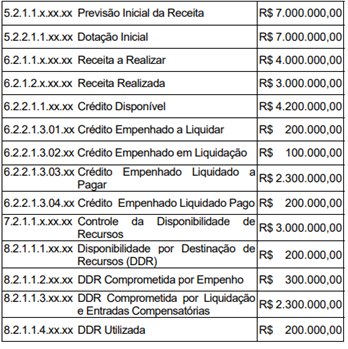
Considerando exclusivamente essas informações, assinale a alternativa correta.
Com relação à contabilidade pública, julgue o item seguinte, acerca da receita e da despesa pública.
Com relação ao estágio da despesa orçamentária, a liquidação da despesa verifica o direito do credor e precede o pagamento.
Com relação à contabilidade pública, julgue o item seguinte, acerca da receita e da despesa pública.
A despesa orçamentária é toda transação que depende de autorização legislativa, registrada na lei orçamentária anual.
Com relação à contabilidade pública, julgue o item seguinte, acerca da receita e da despesa pública.
As receitas orçamentárias são classificadas por categoria econômica, origem, espécie, desdobramentos e tipo de receita.
Com relação à contabilidade pública, julgue o item seguinte, acerca da receita e da despesa pública.
A receita orçamentária compreende todo ingresso de recursos no setor público, inclusive aqueles que não pertencem ao Estado.
No que diz respeito à contabilidade pública e ao orçamento público, julgue o item a seguir, conforme as normas legais e os princípios aplicáveis à Administração Pública.
Despesas inscritas como restos a pagar não processados são aquelas já liquidadas e em fase de pagamento.
No que diz respeito à contabilidade pública e ao orçamento público, julgue o item a seguir, conforme as normas legais e os princípios aplicáveis à Administração Pública.
Despesas com empenho anulado e obrigação cumprida pelo credor após o encerramento do exercício podem ser classificadas como despesas de exercícios anteriores.
No que diz respeito à contabilidade pública e ao orçamento público, julgue o item a seguir, conforme as normas legais e os princípios aplicáveis à Administração Pública.
Os créditos adicionais especiais destinam‑se ao reforço de dotação orçamentária existente.
No que diz respeito à contabilidade pública e ao orçamento público, julgue o item a seguir, conforme as normas legais e os princípios aplicáveis à Administração Pública.
Os estágios da receita pública são previsão, lançamento, arrecadação e recolhimento.
De acordo com os conceitos de Contabilidade Pública, como deve ser classificado o valor arrecadado com essa transação?
Um contador recém‑nomeado no Conselho Regional de Medicina do Espírito Santo (CRM‑ES) recebeu a incumbência de orientar a nova equipe técnica quanto ao correto tratamento de algumas situações orçamentárias e patrimoniais. Durante uma reunião, foram levantadas dúvidas sobre os procedimentos legais e contábeis a serem adotados, conforme a Lei nº 4.320/1964.
Com base nessa situação hipotética e considerando‑se os conhecimentos acerca da Lei nº 4.320/1964, assinale a opção correta.

 Conheça nossos planos