Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


Com relação aos aspectos teóricos da contabilidade pública, julgue o item.
Com base em percentual da receita corrente líquida, a lei de diretrizes orçamentárias deve definir o limite referencial para o montante das despesas com juros.
Com relação aos aspectos teóricos da contabilidade pública, julgue o item.
As despesas efetuadas por órgãos públicos com a finalidade de incrementar o patrimônio cultural da entidade devem ser classificadas no ativo diferido.
I. A inscrição de despesa em restos a pagar não processados é realizada após a anulação dos empenhos que não serão inscritos em virtude de restrição em norma do ente da Federação, ou seja, verifica-se quais despesas devem ser inscritas em restos a pagar e anula-se as demais. Após inscreve-se os restos a pagar não processados do exercício. II. As despesas empenhadas e ainda não liquidadas, para efeito do adequado tratamento contábil, são divididas entre “a liquidar” e “em liquidação”. Essa distinção depende da correta identificação da ocorrência do fato gerador da obrigação a ser reconhecida. III. Conforme previsto na Lei do Orçamento, a execução da despesa orçamentária ocorre em dois estágios: empenho e liquidação.
Quais estão INCORRETAS?
A esse respeito, é correto afirmar que despesa
I. Empenho. II. Liquidação e pagamento. III. Arrecadação. IV. Destinação e liquidação.
Estão corretas as afirmativas:
Com base no balanço orçamentário de uma determinada prefeitura, elaborado em 31/12/2018, foram extraídas as seguintes informações:
Economia de gastos............R$ 3.300,00
Superávit.............................R$ 9.900,00
Excesso de arrecadação......R$ 2.640,00
Dotação atualizada.............R$ 52.800,00
Sabendo-se que, no exercício, a LOA não foi
retificada, não houve refinanciamento de dívidas e
nem reabertura de saldo remanescente de créditos
adicionais do exercício anterior, o montante das
receitas realizadas no exercício foi igual a:
Analise as descrições relacionadas com a classificação dos gastos públicos, julgando-as verdadeiras (V) ou falsas (F).
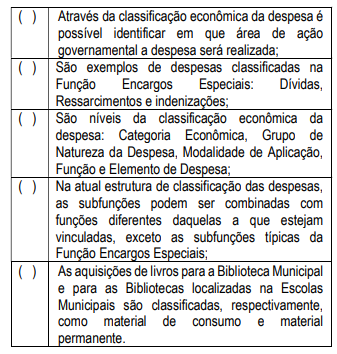
Aponte a alternativa que demonstra os itens com descrição
incorreta.
As receitas orçamentárias por categoria econômica são classificadas em Receitas Correntes e Receitas de Capital e especificadas em Receitas Correntes Intraorçamentárias e Receitas de Capital Intraorçamentárias. O MCASP na Tabela- -Resumo: Origens e Espécies de Receitas Orçamentárias na ótica da nova Estrutura de Codificação, válida para União a partir de 2016, e, para Estados e Municípios, a partir de 2018, ratifica a classificação das receitas orçamentárias por categoria, origem e espécie.
Nesse contexto, analise as receitas, a seguir, apresentadas por um determinado estado, em 2018.
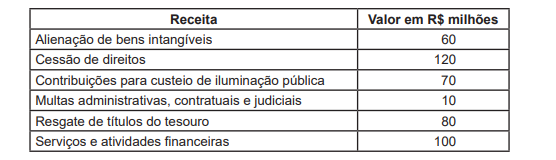
Considerando-se exclusivamente as informações recebidas e as orientações do MCASP, o valor das Receitas Correntes /
Intraorçamentárias, em R$ milhões, é
Com o objetivo de prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas, a LRF estabeleceu limites para a despesa com pessoal dos entes públicos.
Considerada uma Receita Corrente Líquida (RCL) na União de R$ 2 bilhões de reais, a despesa com pessoal atingirá o limite prudencial com o valor de
Um parâmetro definido pela LRF para acompanhamento dos limites fiscais é a Receita Corrente Líquida (RCL), que consiste no somatório das receitas correntes, deduzido de valores também definidos em lei, correspondentes a destinações de recursos vinculados.
Na apuração da RCL da União, uma das deduções previstas corresponde a
Uma das classificações da receita pública no orçamento federal refere-se ao identificador de apuração do resultado primário, que tem como objetivo identificar quais são as receitas e as despesas que compõem o resultado primário. Nessa classificação, as receitas primárias são aquelas que contribuem para alterar o endividamento líquido do Governo.
Em geral, as receitas correntes são consideradas primárias, no entanto uma espécie de receita corrente NÃO considerada no cálculo do resultado primário refere-se a recursos oriundos de
Segundo a legislação vigente, as operações de créditos por antecipação de receita orçamentária (ARO) destinam-se a atender insuficiência de caixa durante o exercício financeiro. Sobre esse dispositivo são feitas as seguintes considerações:
I. podem ser realizadas em qualquer ano, a partir do dia 10 de janeiro, exceto no último ano de mandato do Prefeito.
II. as realizadas por Municípios serão efetuadas mediante abertura de crédito junto a instituição financeira vencedora em processo competitivo eletrônico promovido pelo BACEN.
III. podem ser efetuadas mesmo enquanto vigentes outras de mesma natureza, desde que não ultrapassem o limite estabelecido na lei de créditos que as autorizou.
IV. é possível realizar as operações de ARO se houver autorização específica na lei orçamentária e o produto de sua arrecadação se destinar a despesas de capital.
São verdadeiras as afirmativas apresentadas em:
Acerca de aspectos técnicos da receita e da despesa públicas, julgue o item subsecutivo.
Determinadas parcelas da dívida fundada podem integrar o
passivo financeiro, enquanto outras integram o passivo
permanente.

 Conheça nossos planos