Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


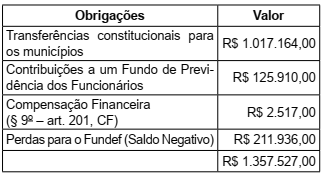
A Lei n° 101/2000 traz o conceito de Receita Líquida. Considerando-se determinado Estado da Federação que tenha apresentado Receitas Correntes Líquidas no valor de R$ 6.900.000,00 e as obrigações constantes da tabela a seguir, esse Estado teria como Receita Corrente Líquida:
Com relação às Receitas, avalie as informações da tabela abaixo.
Origens das Receitas Valores das receitas
Impostos, taxas e contribuições de melhoria $ 250 milhões
Operações de Crédito $ 50 milhões
Alienação de Bens $ 100 milhões
Receita Patrimonial $ 18 milhões
Transferências de Capital $ 80 milhões
Receita Agropecuária $ 120 milhões
Receita Industrial $ 140 milhões
Amortização de Empréstimos $ 20 milhões
Com base no quadro acima, a alternativa que contém, respectivamente, os valores das Receitas Correntes e das Receitas de
Capital é:
As Subvenções e Assistência Governamentais são abordadas na Norma Brasileira de Contabilidade Técnica Geral – NBC TG 07 (R2). Em relação a esse assunto, considere:
I. Subvenções recebidas por ativos não monetários devem ser reconhecidas pelo seu valor justo.
II. O método de contabilização a ser adotado para subvenção governamental está diretamente ligado a forma de recebimento desta.
III. No Balanço Patrimonial a subvenção pode ser registrada no passivo (receita diferida) ou no ativo (como redução do ativo relacionado).
IV. Na Demonstração do Resultado a subvenção pode ser apresentada como crédito.
V. Somente as subvenções que represente acréscimo de rendimento devem ser registradas na Demonstração do Resultado.
Está correto o que consta APENAS de
Julgue o item, relativo ao tópico de auditoria e às leis básicas que regem a contabilidade pública.
As dotações destinadas a cobrir a diferença entre os
preços de mercado e os preços de revenda, pelo
governo, de gêneros alimentícios ou outros materiais
integram as subvenções sociais.
No que se refere à contabilidade pública, julgue o item.
A emissão de empenho não integra os procedimentos contábeis orçamentários, tendo em vista se tratar de um
mecanismo estritamente financeiro.
Classificam-se como Despesas de Custeio as dotações destinadas, de acordo com a Lei nº 4.320/64. Nesse contexto analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) Às subvenções sociais que se destinem às instituições públicas ou privadas de caráter assistencial ou cultural, sem finalidade lucrativa.
( ) Aos efeitos das transferências provisionadas para cobrir despesas de custeio das entidades beneficiadas.
( ) Às subvenções econômicas que se destinem às empresas públicas ou privadas de caráter industrial, comercial, agrícola ou pastoril.
( ) À manutenção de serviços anteriormente criados, inclusive as destinadas a atender obras de conservação e adaptação de bens imóveis.
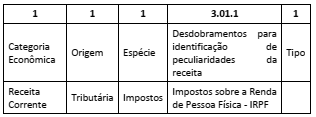
Nesse caso, o dígito correspondente ao tipo indica que se trata do valor referente a:
Considere as informações do Quadro I a seguir, com valores expressos em milhares de reais, originados da execução orçamentária de um ente da federação.

Um órgão público inscreveu em restos a pagar compromisso que ainda não havia sido liquidado. Ao final do exercício seguinte, como o pagamento não tinha sido feito, a referida inscrição em restos a pagar foi cancelada. Um ano depois do cancelamento, a administração pública reconheceu que o serviço correspondente àquele compromisso havia, de fato, sido prestado.
Nessa situação, o pagamento do referido compromisso deve ser feito por meio da conta de

 Conheça nossos planos