Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


O quadro a seguir mostra ingressos e dispêndios de recursos de determinado ente público, referentes a eventos ocorridos no exercício de 20X9.
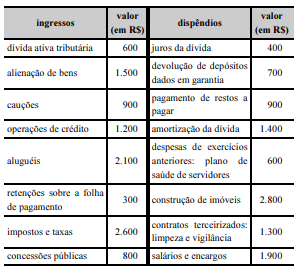
Além de não ter havido inscrição de restos a pagar no exercício nem outras despesas empenhadas, ocorreram ainda os seguintes eventos.
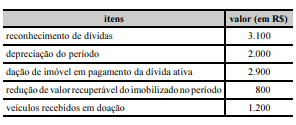
Considerando essa situação hipotética, julgue o item a seguir, acerca de aspectos contábeis a ela relacionados.
O balanço orçamentário de 20X9 apresenta resultado
orçamentário superavitário.
Em 1.º/7/20X9, um servidor público federal da administração direta foi designado, pela primeira vez em sua carreira, como suprido em regime de adiantamento com depósito em conta-corrente no valor total de R$ 2.800, com prazo de aplicação de trinta dias, para gastos de pequeno vulto com serviços de terceiros, pessoas jurídicas.
Considerando essa situação hipotética, julgue o próximo item, relativos a suprimento de fundos e à Conta Única do Tesouro Nacional.
Caso o servidor tenha aplicado, em 6/7/20X9, parte do
suprimento de fundos para o pagamento de nota fiscal no valor
de R$ 910 a empresa que lhe tenha prestado serviço de
conserto emergencial da rede de computadores do órgão onde
ele trabalha, esse servidor terá agido dentro dos limites da lei,
desde que a prestação de contas não ultrapasse trinta dias da
data de aplicação do suprimento.
Em 1.º/7/20X9, um servidor público federal da administração direta foi designado, pela primeira vez em sua carreira, como suprido em regime de adiantamento com depósito em conta-corrente no valor total de R$ 2.800, com prazo de aplicação de trinta dias, para gastos de pequeno vulto com serviços de terceiros, pessoas jurídicas.
Considerando essa situação hipotética, julgue o próximo item, relativos a suprimento de fundos e à Conta Única do Tesouro Nacional.
Uma vez que a modalidade do suprimento de fundos foi
depósito em conta-corrente, o suprido deve comparecer em
uma agência do Banco do Brasil, munido de declaração
própria, para realizar o saque diretamente da Conta Única do
Tesouro Nacional.
Os eventos mostrados na tabela a seguir, em que os valores são expressos em R$ mil, ocorreram em determinado estado da Federação, no exercício de 20X9. Nesse sentido, considere que as siglas IPVA e ICMS referem-se, respectivamente a imposto sobre a propriedade de veículos automotores e imposto sobre circulação de mercadorias e serviços.
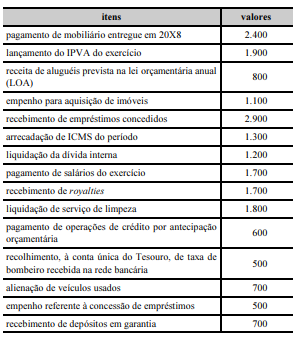
Com relação às informações apresentadas, julgue o seguinte item.
Sob a ótica patrimonial, o tratamento a ser dado ao evento
“lançamento do IPVA do exercício” deve ser o
reconhecimento da receita.
Os eventos mostrados na tabela a seguir, em que os valores são expressos em R$ mil, ocorreram em determinado estado da Federação, no exercício de 20X9. Nesse sentido, considere que as siglas IPVA e ICMS referem-se, respectivamente a imposto sobre a propriedade de veículos automotores e imposto sobre circulação de mercadorias e serviços.
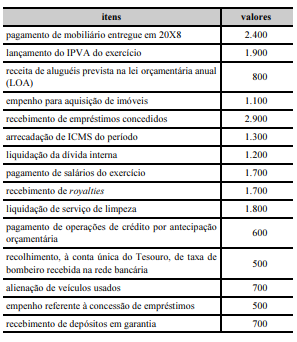
Com relação às informações apresentadas, julgue o seguinte item.
O montante da receita extraorçamentária foi superior a
R$ 1.000.000.
Os eventos mostrados na tabela a seguir, em que os valores são expressos em R$ mil, ocorreram em determinado estado da Federação, no exercício de 20X9. Nesse sentido, considere que as siglas IPVA e ICMS referem-se, respectivamente a imposto sobre a propriedade de veículos automotores e imposto sobre circulação de mercadorias e serviços.
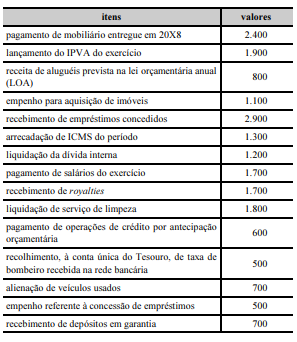
Com relação às informações apresentadas, julgue o seguinte item.
O montante da despesa orçamentária de capital foi superior a
R$ 3.000.000.
Os eventos mostrados na tabela a seguir, em que os valores são expressos em R$ mil, ocorreram em determinado estado da Federação, no exercício de 20X9. Nesse sentido, considere que as siglas IPVA e ICMS referem-se, respectivamente a imposto sobre a propriedade de veículos automotores e imposto sobre circulação de mercadorias e serviços.
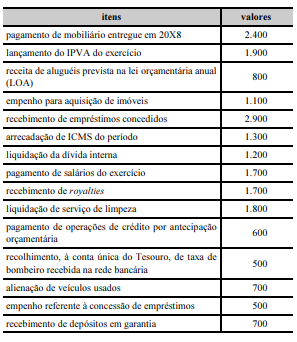
Com relação às informações apresentadas, julgue o seguinte item.
O total da despesa realizada sob a ótica orçamentária foi
inferior a R$ 6.500.000.
Os eventos mostrados na tabela a seguir, em que os valores são expressos em R$ mil, ocorreram em determinado estado da Federação, no exercício de 20X9. Nesse sentido, considere que as siglas IPVA e ICMS referem-se, respectivamente a imposto sobre a propriedade de veículos automotores e imposto sobre circulação de mercadorias e serviços.
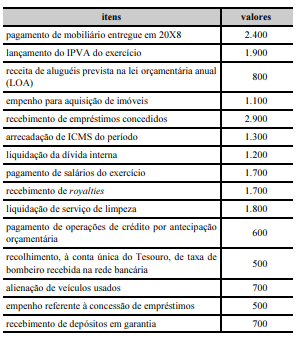
Com relação às informações apresentadas, julgue o seguinte item.
O montante da receita orçamentária corrente foi inferior a
R$ 3.600.000.
De acordo com as normas vigentes de contabilidade pública, julgue o item a seguir, a respeito do alcance, do campo de aplicação e das características da informação.
Caso a única receita de um conselho federal profissional seja
oriunda das contribuições dos profissionais registrados, as
normas de contabilidade pública devem ser aplicadas aos
registros desse conselho.
Considerando somente os dados hipotéticos da execução da
despesa orçamentária de uma determinada prefeitura
municipal “fictícia”, assinale a alternativa CORRETA:
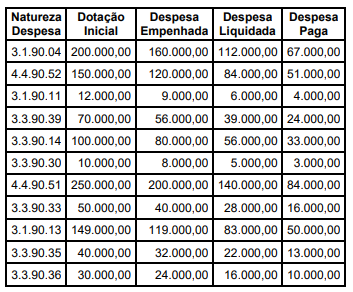
Analise o quadro da execução orçamentária de determinada prefeitura municipal “fictícia”, referente ao exercício de 2018:
Despesa Orçamentária
Natureza da Despesa Fixada Empenhada Liquidada Paga
3.1.90.11 150.000,00 130.000,00 120.000,00 110.000,00
3.3.90.30 112.000,00 92.000,00 82.000,00 72.000,00
3.3.90.36 71.000,00 51.000,00 41.000,00 31.000,00
3.3.90.39 66.000,00 46.000,00 36.000,00 26.000,00
4.4.90.51 108.000,00 88.000,00 78.000,00 68.000,00
4.4.90.52 90.000,00 70.000,00 60.000,00 50.000,00
4.5.90.66 50.000,00 30.000,00 20.000,00 10.000,00
4.6.90.71 85.000,00 65.000,00 55.000,00 45.000,00
Total 732.000,00 572.000,00 492.000,00 412.000,00
Leia o trecho abaixo e complete a lacuna a seguir:
O ________________é aplicável aos casos de despesas expressamente definidos em lei, que não possam subordinar-se ao processo ordinário ou comum
Os itens I a III, apresentados a seguir, simbolizam três solicitações de concessão de suprimentos de fundos a servidores distintos do Instituto Federal de Pernambuco. Analise-os e atenda à orientação posta após os itens.
I. Solicitação de concessão de suprimentos de fundos em nome da servidora Ana, que ainda não prestou contas do suprimento anteriormente recebido, não tendo, contudo, expirado o prazo regulamentar de prestação de contas.
II. Solicitação de concessão de suprimentos de fundos em nome da servidora Lívia pois, como será a única usuária dos materiais a serem adquiridos com o suprimento para o seu departamento, ela é a mais ciente, entre os demais colegas do setor, das características dos itens a comprar.
III. Solicitação de concessão de suprimentos de fundos, em nome da servidora Cíntia, para a contratação de serviços a serem executados de forma continuada, mensalmente, com a finalidade de conferir maior celeridade aos processos de pagamento.
Considerando tais situações, poderá(ão) ser autorizada(s), segundo o que dispõe a 8ª edição do Manual de Contabilidade Aplicada ao Setor Público, a(s) solicitação(ões) em nome da(s) servidora(s)

 Conheça nossos planos