Questões de Concurso Sobre execução financeira e orçamentária em contabilidade pública

Foram encontradas 1.552 questões

Q4300989 Contabilidade Pública
Para cálculo do resultado orçamentário do exercício, considera-se:
Alternativas
Q4270956 Contabilidade Pública
Etapa da despesa orçamentária, o planejamento pode ser definido como:
Alternativas
Q4270946 Contabilidade Pública
A Contabilidade Pública está interessada:
Alternativas
Q4264186 Contabilidade Pública
Os servidores públicos possuem direito ao décimo terceiro salário e remuneração adicional de férias, da mesma forma que os empregados da iniciativa privada. Ocorre que a contabilização de tais verbas, pelo menos sob o enfoque orçamentário, possuem algumas particularidades. Assinale a alternativa que apresenta uma informação correta acerca dos registros contábeis de décimo terceiro salário e férias devidos aos servidores públicos:
Alternativas
Q4205971 Contabilidade Pública
O valor do crédito orçamentário ou adicional utilizado para fazer face a compromisso assumido é classificado como:
Alternativas
Q4194341 Contabilidade Pública
Ao pagar a 1a parcela do 13o salário dos servidores públicos de um determinado ente público, no valor de R$ 4.567.890,00, o contador deverá realizar no sistema contábil orçamentário o seguinte registro contábil, em R$:
Alternativas
Q4170050 Contabilidade Pública
Tomando por base as disposições do Art. 43 da Lei nº 4.320/1964, analise as assertivas abaixo sobre o Superávit Financeiro de exercícios anteriores:
I. Pode ser utilizado como fonte para abertura de crédito adicional.
II. Não é considerado na receita orçamentária do exercício de referência.
III. Será considerado no cálculo do déficit ou superávit orçamentário.

Quais estão corretas?
Alternativas
Ano: 2023 Banca: COPS-UEL Órgão: IPMR - PR Prova: COPS-UEL - 2023 - IPMR - PR - Contador |
Q3902547 Contabilidade Pública
A Lei nº 4.320/1964– Estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal. A execução da despesa orçamentária, segundo essa lei, passa por fases distintas.
Assinale a alternativa que apresenta, correta e ordenadamente, as fases da execução das Despesas.
Alternativas
Q3760903 Contabilidade Pública
Os créditos adicionais, segundo o Art. 40 da Lei 4.320/64, são as autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento. Marque a alternativa CORRETA sobre este tema.
Alternativas
Q3732018 Contabilidade Pública
Determinado Município apresentou na Lei Orçamentária Anual (LOA) para o exercício de 2022, autorização da despesa na dotação orçamentária “Manutenção e conservação de veículos”, no valor de R$ 500.000,00. Ao final do exercício de 2022, a execução orçamentária da referida dotação apresentava a seguinte situação:
- Despesa empenhada: R$ 420.000,00 - Despesa liquidada: R$ 300.000,00 - Despesa paga: R$ 190.000,00 - Anulação parcial da referida dotação: R$ 50.000,00

Considerando somente as informações apresentadas, ao final do exercício de 2022 a execução orçamentária apresentou uma economia orçamentária no valor de:
Alternativas
Q3717318 Contabilidade Pública
Sobre os controles possíveis na fase de estimação e de execução da despesa orçamentária, é incorreto afirmar que: 
Alternativas
Q3713848 Contabilidade Pública

O artigo 37 da Lei nº 4.320/64 dispõe que as despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os restos a pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente, poderão ser pagos à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica. 


O enunciado acima se refere a: 


Alternativas
Q3713847 Contabilidade Pública
A contabilização do pagamento ou do cancelamento de Restos a Pagar inclui lançamentos contábeis que afetam diversos sistemas de contas. Dentre as alternativas a seguir assinale aquela que reflete corretamente o lançamento a ‘crédito’ nos sistemas afetados pelo pagamento e pelo cancelamento de Restos a Pagar Não Processados liquidados, respectivamente: 

Alternativas
Q3713846 Contabilidade Pública

Considera os seguintes fatos a serem registrados na contabilidade de um ente público:


- Arrecadação de receitas tributárias no valor de $ 2.000,00;


- Operações de crédito recebidas no valor $ 1.000,00;


 - Restituição de despesas de outros entes $ 500,00;


- Empenho da despesa no valor de $ 1.600,00;


- Liquidação de despesa corrente de $ 1.200,00 e de capital no valor de $ 300,00;


- Pagamento, dentro do exercício, de 90% da despesa;


- Inscrição em Restos a Pagar Processados e não processados;


Analise as opções a seguir, e assinale V (verdadeiro) ou F (falso):


I) ( ) O efetivo ingresso de caixa foi de $3.000,00;


II) ( ) O empenho da despesa é ato que, de forma definitiva, afeta o patrimônio do ente;


III) ( ) A liquidação da despesa é ato que cria um passivo financeiro de modo a comprometer o ativo financeiro;


IV) ( ) A inscrição de Restos a Pagar Processados de despesas correntes será no total de $ 120,00;


V) ( ) O total inscrito em Restos a Pagar não Processados é de $ 220,00; 


A sequência correta é: 

Alternativas
Q3710651 Contabilidade Pública
Assinale a alternativa correspondente a fase administrativa que corresponde a transferência dos valores arrecadados para conta específica do Tesouro, responsável pela gestão e controle da arrecadação e programação financeira salientando o princípio da unidade de tesouraria ou de caixa conforme determinação legal.
Alternativas
Q3706342 Contabilidade Pública

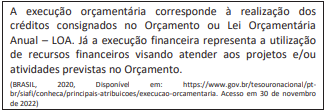
27.png (325×111)


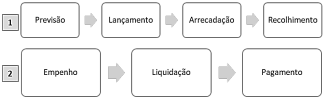
Considerando o conceito, analise os esquemas apresentados a seguir:

27.1.png (324×99)


(Fonte: ADAPTADO - Manual de Contabilidade Aplicada ao Setor Público, 2021.)


Os esquemas 1 e 2 apresentados correspondem, respectivamente, a

Alternativas
Q3702822 Contabilidade Pública

Leia atentamente e faça o que se pede:


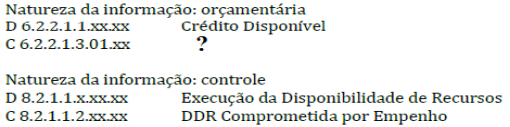
O ato da emissão do empenho, na ótica orçamentária, constitui a despesa orçamentária e o passivo financeiro para fins de cálculo do superávit financeiro. Os registros contábeis, orçamentários e de controle, sob a ótica do Plano de Contas Aplicado ao Setor Público (PCASP) são evidenciados a seguir:


No momento do empenho da despesa orçamentária (ocorrência do fato gerador depois do empenho): 

q_30 a c c.png (510×127)


Assinale a alternativa que contém a contrapartida correta do lançamento faltante: 

Alternativas
Q3702821 Contabilidade Pública
Empenho, segundo o art. 58 da Lei nº 4.320/1964, é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. Consiste na reserva de dotação orçamentária para um fim específico. O empenho será formalizado mediante a emissão de um documento denominado “Nota de Empenho”, do qual deve constar o nome do credor, a especificação do credor e a importância da despesa, bem como os demais dados necessários ao controle da execução orçamentária. Os empenhos podem ser classificados em:
Alternativas
Q3702629 Contabilidade Pública

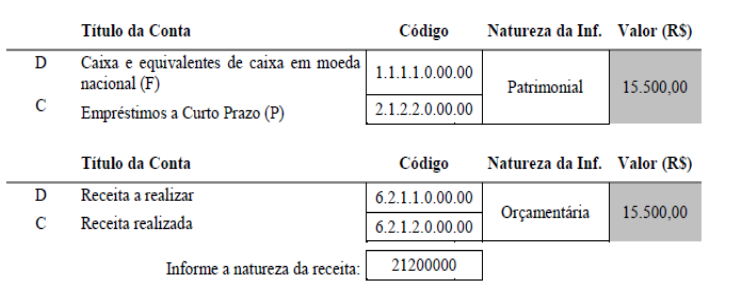
O quadro abaixo reflete a natureza patrimonial e orçamentária de um ente público: 

q_27 conta.png (731×289)


De acordo com os lançamentos apresentados, pode-se concluir que a operação em destaque trata-se de:

Alternativas
Q3702116 Contabilidade Pública
A Lei nº 4.320 de 64, sobre regras gerais de direito financeiro, tem como objetivo garantir a transparência e a responsabilidade na gestão das contas públicas. Nesse sentido, em conformidade com a referida Lei, é INCORRETO afirmar:
Alternativas
Respostas
841: A
842: B
843: A
844: A
845: B
846: E
847: D
848: C
849: D
850: E
851: A
852: C
853: A
854: B
855: C
856: D
857: A
858: A
859: A
860: D