Questões de Concurso
Sobre execução financeira e orçamentária em contabilidade pública
Foram encontradas 1.548 questões


Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
CAESB-DF
Prova:
CESPE / CEBRASPE - 2025 - CAESB-DF - Analista de Suporte ao Negócio - Contador |
Q3446427
Contabilidade Pública
No primeiro exercício financeiro, já encerrado, em uma
entidade pública, foram contabilizados os seguintes eventos
envolvendo a conta caixa e equivalentes de caixa:
• reconhecimento de créditos a receber no valor de $ 400 mil, com 80% desse valor arrecadados;
• empenho e liquidação referente à aquisição de equipamentos no valor de $ 300 mil, metade paga à vista e metade inscrita em restos a pagar;
• empenho, liquidação e pagamento da folha de remuneração de servidores no valor de $ 200 mil;
• recebimento de transferências financeiras no valor de $ 40 mil.
Considerando as informações precedentes, é correto afirmar que, na apuração do resultado financeiro do exercício (RFE) do balanço financeiro desse exercício financeiro, já encerrado, o resultado financeiro foi
• reconhecimento de créditos a receber no valor de $ 400 mil, com 80% desse valor arrecadados;
• empenho e liquidação referente à aquisição de equipamentos no valor de $ 300 mil, metade paga à vista e metade inscrita em restos a pagar;
• empenho, liquidação e pagamento da folha de remuneração de servidores no valor de $ 200 mil;
• recebimento de transferências financeiras no valor de $ 40 mil.
Considerando as informações precedentes, é correto afirmar que, na apuração do resultado financeiro do exercício (RFE) do balanço financeiro desse exercício financeiro, já encerrado, o resultado financeiro foi
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Niterói - RJ
Prova:
Instituto Consulplan - 2025 - Prefeitura de Niterói - RJ - Contador |
Q3440625
Contabilidade Pública
Filomena, servidora pública federal incumbida de receber suprimento de fundos para atender a peculiaridades do setor que
trabalha, deverá prestar contas de sua aplicação dentro do prazo estabelecido. Nos termos do Decreto nº 93.872/1986, que
deverá ser seguido por Filomena, sobre o suprimento de fundos, é correto afirmar que:
Q3438440
Contabilidade Pública
De acordo com a Lei nº 4.320/1964 (Lei de Finanças
Públicas), assinale a opção correta, quanto aos restos a
pagar e às despesas de exercícios anteriores.
Ano: 2025
Banca:
MSConcursos
Órgão:
Prefeitura de Santana de Parnaíba - SP
Prova:
MS CONCURSOS - 2025 - Prefeitura de Santana de Parnaíba - SP - Contador |
Q3435637
Contabilidade Pública
Conforme previsto na Lei n.º 4.320/1964, o registro no momento da contratação
do serviço, aquisição do material ou bem, obra e da amortização da dívida, é
cognominado de:
Ano: 2025
Banca:
IPEFAE
Órgão:
Prefeitura de Andradas - MG
Prova:
IPEFAE - 2025 - Prefeitura de Andradas - MG - Contador |
Q3431340
Contabilidade Pública
Com base na Lei nº 4.320/1964, informe se é verdadeiro (V) ou falso (F) para o que se afirma a seguir.
( ) Todas as receitas e despesas constarão da Lei de Orçamento pelos seus totais, vedadas quaisquer deduções.
( ) Para fins de apuração do resultado orçamentário, pertencem ao exercício financeiro as receitas nele lançadas e as despesas nele legalmente pagas.
( ) A Lei de Orçamento não consignará dotações globais destinadas a atender indiferentemente a despesas de pessoal, material, serviços de terceiros, transferências ou quaisquer outras, ressalvadas aquelas destinadas aos programas especiais de trabalho que, por sua natureza, não possam cumprir-se subordinadamente às normas gerais de execução da despesa.
A sequência está correta, de cima para baixo, em:
( ) Todas as receitas e despesas constarão da Lei de Orçamento pelos seus totais, vedadas quaisquer deduções.
( ) Para fins de apuração do resultado orçamentário, pertencem ao exercício financeiro as receitas nele lançadas e as despesas nele legalmente pagas.
( ) A Lei de Orçamento não consignará dotações globais destinadas a atender indiferentemente a despesas de pessoal, material, serviços de terceiros, transferências ou quaisquer outras, ressalvadas aquelas destinadas aos programas especiais de trabalho que, por sua natureza, não possam cumprir-se subordinadamente às normas gerais de execução da despesa.
A sequência está correta, de cima para baixo, em:
Ano: 2025
Banca:
CPCON
Órgão:
Prefeitura de Pombal - PB
Prova:
CPCON - 2025 - Prefeitura de Pombal - PB - Contador |
Q3430847
Contabilidade Pública
O Município “XX”, em 31/12/X4, apresentou no Balanço Orçamentário: Dotação inicial: R$ 100.000.000,00; Dotação atualizada:
R$ 120.000.000,00; Despesas empenhadas: R$ 110.000.000,00; Despesas liquidadas: R$ 105.000.000,00; Despesas pagas:
R$ 100.000.000,00. Com base nessas informações, o ente apresentou de restos a pagar em 31/12/X4 o montante de:
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413582
Contabilidade Pública
Determinado município, no exercício de 2024, apresentou as seguintes informações da aprovação e da execução do orçamento:
1. Previsão da receita orçamentária:
– Receitas correntes: R$ 4.900.000,00
– Receitas de capital: R$ 2.100.000,00
2. Fixação da despesa orçamentária:
– Despesas correntes: R$ 4.200.000,00
– Despesas de capital: R$ 2.800.000,00
3. Execução da receita orçamentária:
– Impostos, taxas e contribuições de melhorias: R$ 1.680.000,00
– Alienação de bens: R$ 1.960.000,00
– Aluguéis: R$ 420.000,00
– Transferência do Fundo de Participação dos Municípios: R$ 3.150.000,00
4. Execução da despesa orçamentária:
– Aquisição de combustível (empenho, liquidação e pagamento): R$ 195.000,00
– Aquisição de veículos (empenho, liquidação e pagamento): R$ 980.000,00
– Salários pessoal civil (empenho, liquidação e pagamento): R$ 1.260.000,00
– Aquisição de bens de capital (empenho e liquidação): R$ 140.000,00
– Contratação de serviços pessoa jurídica (empenho e liquidação): R$ 840.000,00
– Construção de unidade hospitalar (empenho): R$ 700.000,00
Ao elaborar o Balanço Orçamentário do período, considerando os dados apresentados, haverá verificação de
1. Previsão da receita orçamentária:
– Receitas correntes: R$ 4.900.000,00
– Receitas de capital: R$ 2.100.000,00
2. Fixação da despesa orçamentária:
– Despesas correntes: R$ 4.200.000,00
– Despesas de capital: R$ 2.800.000,00
3. Execução da receita orçamentária:
– Impostos, taxas e contribuições de melhorias: R$ 1.680.000,00
– Alienação de bens: R$ 1.960.000,00
– Aluguéis: R$ 420.000,00
– Transferência do Fundo de Participação dos Municípios: R$ 3.150.000,00
4. Execução da despesa orçamentária:
– Aquisição de combustível (empenho, liquidação e pagamento): R$ 195.000,00
– Aquisição de veículos (empenho, liquidação e pagamento): R$ 980.000,00
– Salários pessoal civil (empenho, liquidação e pagamento): R$ 1.260.000,00
– Aquisição de bens de capital (empenho e liquidação): R$ 140.000,00
– Contratação de serviços pessoa jurídica (empenho e liquidação): R$ 840.000,00
– Construção de unidade hospitalar (empenho): R$ 700.000,00
Ao elaborar o Balanço Orçamentário do período, considerando os dados apresentados, haverá verificação de
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413580
Contabilidade Pública
Texto associado
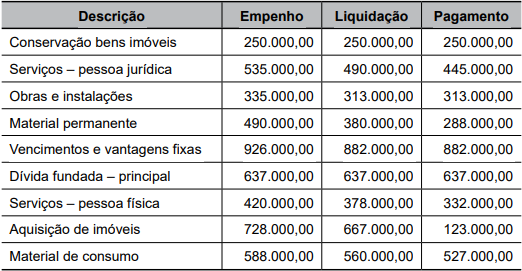
Para responder à questão observe os dados relativos à execução da despesa orçamentária de determinada prefeitura no início do exercício de 2024, em R$:
De acordo com a Lei n° 4.320/1964 e com as informações apresentadas da execução orçamentária da despesa, é correto afirmar que, no período, o valor total dos
restos a pagar
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413579
Contabilidade Pública
Texto associado
Para responder à questão observe os dados relativos à execução da despesa orçamentária de determinada prefeitura no início do exercício de 2024, em R$:
Considerando as informações apresentadas da execução orçamentária da despesa, em conformidade com a Lei
n° 4.320/1964 e devidas modificações, é correto afirmar que, no período, o valor total
Ano: 2025
Banca:
COMVEST - UNICAMP
Órgão:
UNICAMP
Prova:
COMVEST - UNICAMP - 2025 - UNICAMP - Analista de Recursos Humanos |
Q3403710
Contabilidade Pública
Em 2025, o Município de Vale Azul elaborou sua
execução orçamentária, enfrentando desafios na
contabilização adequada de despesas com pessoal para
cumprir as normas do Manual de Contabilidade Aplicada
ao Setor Público (MCASP). Sobre a contabilização da
folha de pagamento, 13º salário e férias no setor público,
analise as afirmativas a seguir:
I.A apropriação do 13º salário deve ser registrada mensalmente como despesa de pessoal, com contrapartida em uma conta de passivo circulante, refletindo a obrigação acumulada ao longo do exercício, conforme o princípio da competência.
II.As férias vencidas de servidores públicos, ainda não gozadas, devem ser provisionadas como despesa orçamentária no momento do pagamento, com registro simultâneo no orçamento do exercício seguinte, para garantir a disponibilidade financeira.
III.O pagamento da folha de pagamento, incluindo encargos sociais, é classificado como despesa de custeio na categoria econômica "Despesas Correntes", sendo registrado no grupo de natureza de despesa 3.1.90 − Pessoal e Encargos Sociais.
Está correto o que se afirma apenas em:
I.A apropriação do 13º salário deve ser registrada mensalmente como despesa de pessoal, com contrapartida em uma conta de passivo circulante, refletindo a obrigação acumulada ao longo do exercício, conforme o princípio da competência.
II.As férias vencidas de servidores públicos, ainda não gozadas, devem ser provisionadas como despesa orçamentária no momento do pagamento, com registro simultâneo no orçamento do exercício seguinte, para garantir a disponibilidade financeira.
III.O pagamento da folha de pagamento, incluindo encargos sociais, é classificado como despesa de custeio na categoria econômica "Despesas Correntes", sendo registrado no grupo de natureza de despesa 3.1.90 − Pessoal e Encargos Sociais.
Está correto o que se afirma apenas em:
Q3391006
Contabilidade Pública
A programação orçamentária e financeira consiste na
compatibilização do fluxo dos pagamentos com o fluxo
dos recebimentos, visando ao ajuste da despesa fixada
às novas projeções de resultados e da arrecadação. Se
houver frustração da receita estimada no orçamento, deverá ser estabelecida limitação de empenho e movimentação financeira, com objetivo de atingir os resultados
previstos e impedir a assunção de compromissos sem respaldo financeiro, o que acarretaria uma
busca de socorro no mercado financeiro, situação que
implica em encargos elevados.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a alternativa que preenche a lacuna é
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a alternativa que preenche a lacuna é
Q3391005
Contabilidade Pública
As fontes de recursos para abertura de créditos adicionais estão previstas na Lei no 4.320/1964. O excesso de
arrecadação é uma dessas fontes e é entendido como o
saldo positivo das diferenças acumuladas mês a mês entre a arrecadação prevista e a realizada, considerando-se, ainda, a tendência do exercício.
O valor correspondente ao excesso de arrecadação é obtido a partir da elaboração
O valor correspondente ao excesso de arrecadação é obtido a partir da elaboração
Q3391002
Contabilidade Pública
Considere as seguintes informações, extraídas da contabilidade de uma entidade pública, relativas ao último exercício
financeiro:
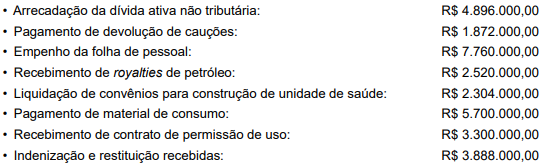
Sabendo que as receitas e despesas orçamentárias seguiram criteriosamente os seus estágios, no período, o montante das despesas correntes equivale, em R$, a
Sabendo que as receitas e despesas orçamentárias seguiram criteriosamente os seus estágios, no período, o montante das despesas correntes equivale, em R$, a
Q3391000
Contabilidade Pública
Considere as informações a seguir, relativas à execução orçamentária do ano de 2024, de determinada entidade pública:
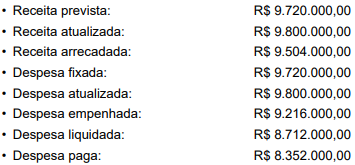
Durante o exercício, o ente público reconheceu a depreciação dos bens móveis e imóveis no valor de R$ 108.000,00. Com base nessas informações, o resultado da execução orçamentária, em R$, foi de
Durante o exercício, o ente público reconheceu a depreciação dos bens móveis e imóveis no valor de R$ 108.000,00. Com base nessas informações, o resultado da execução orçamentária, em R$, foi de
Ano: 2025
Banca:
Prefeitura de Trombudo Central - SC
Órgão:
Prefeitura de Trombudo Central - SC
Prova:
Prefeitura de Trombudo Central - SC - 2025 - Prefeitura de Trombudo Central - SC - Contador |
Q3389739
Contabilidade Pública
Na contabilidade pública, o balancete registra mensalmente os atos e fatos da execução orçamentária e financeira.
Sobre a realização da receita e da despesa nesse contexto, assinale a alternativa correta:
Ano: 2025
Banca:
AMAUC
Órgão:
Prefeitura de Piratuba - SC
Prova:
AMAUC - 2025 - Prefeitura de Piratuba - SC - Tesoureiro |
Q3389074
Contabilidade Pública
Durante a elaboração dos relatórios contábeis de uma
prefeitura, o tesoureiro constata que a execução
orçamentária do exercício apresentou superávit na
arrecadação de tributos, mas um déficit na realização de
despesas devido a restos a pagar processados. O
relatório que confronta a receita prevista com a
arrecadada e a despesa fixada com a realizada,
incluindo essas movimentações, é essencial para a
transparência fiscal. Sobre o balanço orçamentário,
assinale a alternativa correta.
Ano: 2025
Banca:
AMAUC
Órgão:
Prefeitura de Piratuba - SC
Prova:
AMAUC - 2025 - Prefeitura de Piratuba - SC - Tesoureiro |
Q3389073
Contabilidade Pública
Na gestão financeira de uma prefeitura, o tesoureiro
prepara relatórios para atender às exigências de
transparência. Esse documento, que apresenta a
execução orçamentária e financeira bimestralmente, é
conhecido como _______.
Assinale a alternativa que corretamente completa a lacuna no excerto:
Assinale a alternativa que corretamente completa a lacuna no excerto:
Ano: 2025
Banca:
AMAUC
Órgão:
Prefeitura de Piratuba - SC
Prova:
AMAUC - 2025 - Prefeitura de Piratuba - SC - Tesoureiro |
Q3389061
Contabilidade Pública
Na tesouraria de uma prefeitura, o setor financeiro
prepara os relatórios contábeis do exercício. Sobre o
balanço orçamentário, que apresenta a execução da
receita e despesa pública, assinale a alternativa correta.
Ano: 2025
Banca:
HCFMB - SP
Órgão:
HC-FMB
Prova:
HCFMB - SP - 2025 - HC-FMB - Especialista Contábil |
Q3376693
Contabilidade Pública
Conforme a Lei nº 4.320/1964, nenhuma despesa será realizada sem:
Q3374309
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público estabelece que o(a) ________________ é a transferência dos valores arrecadados à conta específica do Tesouro, responsável
pela administração e controle da arrecadação e programação financeira, observando-se o princípio da
unidade de tesouraria ou de caixa, conforme determina o art. 56 da Lei nº 4.320/1964.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.

 Conheça nossos planos