Questões de Concurso Sobre execução financeira e orçamentária em contabilidade pública

Foram encontradas 1.548 questões

Ano: 2025 Banca: FUNDATEC Órgão: CRC-RS Prova: FUNDATEC - 2025 - CRC-RS - Contador |
Q3373726 Contabilidade Pública
Referente aos restos a pagar, com base no MCASP (2024), analise as assertivas abaixo e assinale a alternativa correta.

I. No fim do exercício, as despesas orçamentárias empenhadas e não pagas serão inscritas em restos a pagar. A inscrição de restos a pagar deve observar as disponibilidades financeiras e condições da legislação pertinente, de modo a prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas, conforme estabelecido na Lei de Responsabilidade Fiscal (LRF).
II. A inscrição de despesa em restos a pagar não processados é realizada após a anulação dos empenhos que não serão inscritos em virtude de restrição em norma do ente da Federação, ou seja, verifica-se quais despesas devem ser inscritas em restos a pagar e anula-se as demais. Após, inscreve-se os restos a pagar não processados do exercício.
III. No caso das despesas orçamentárias inscritas em restos a pagar processados, verifica-se na execução o cumprimento dos estágios de empenho e liquidação, restando pendente apenas o pagamento. Neste caso, em geral, não podem ser cancelados, tendo em vista que o fornecedor de bens ou serviços satisfez a obrigação de fazer, e a Administração conferiu essa obrigação. Portanto, não poderá deixar de exercer a obrigação de pagar, salvo motivo previsto na legislação pertinente. 
Alternativas
Ano: 2025 Banca: UEM Órgão: UEM Prova: UEM - 2025 - UEM - Contador |
Q3373399 Contabilidade Pública
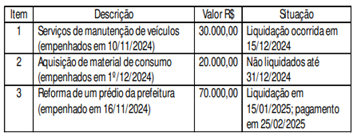
O município “Contabilmente”, ao encerrar o exercício financeiro em 2024, identificou despesas empenhadas, mas não pagas até 31/12/2024, que deverão ser inscritas em Restos a Pagar. Considere os seguintes dados:

Q33.png (353×133)

Com base nestas informações, é correto afirmar que:
Alternativas
Ano: 2025 Banca: UEM Órgão: UEM Prova: UEM - 2025 - UEM - Contador |
Q3373385 Contabilidade Pública
Considere os seguintes fatos a serem registrados na contabilidade de determinado ente público:

recebimento de receitas tributárias no valor de R$ 1.200,00;
empenho da despesa no valor de R$ 1.000,00; liquidação de despesa corrente no valor de R$ 700,00;
pagamento da despesa corrente no valor de R$ 200,00.

Nos termos da Lei nº 4.320/1964 e considerando exclusivamente os fatos descritos acima, ao final do exercício financeiro, o valor do “Superávit Financeiro”, do saldo a ser inscrito como “Restos a Pagar Processados” e como “Restos a Pagar Não Processados” foram, respectivamente,
Alternativas
Ano: 2025 Banca: UEM Órgão: UEM Prova: UEM - 2025 - UEM - Contador |
Q3373375 Contabilidade Pública
Um ente público necessita adquirir materiais de limpeza para manutenção de espaços públicos e, para isso, efetuou a emissão do empenho da despesa para reserva de saldo orçamentário. Os materiais serão entregues pelo fornecedor em data futura e, quando recebidos, serão armazenados em almoxarifado para uso em data posterior. No momento do empenho, o setor de Contabilidade do ente público efetuou o seguinte lançamento:

“Débito: Crédito Disponível”
“Crédito: Crédito Empenhado a Liquidar”

Pergunta-se: Qual lançamento contábil adicional é necessário nesse estágio de execução da despesa?
Alternativas
Ano: 2025 Banca: IESES Órgão: CRC-SC Prova: IESES - 2025 - CRC-SC - Contador |
Q3371690 Contabilidade Pública
Os créditos adicionais classificam-se em suplementares, especiais e extraordinários, dependendo para sua abertura da existência de recursos disponíveis. É uma fonte de recursos para abertura de crédito adicional:  
Alternativas
Ano: 2025 Banca: IESES Órgão: CRC-SC Prova: IESES - 2025 - CRC-SC - Contador |
Q3371689 Contabilidade Pública
A execução da despesa orçamentária se dá em três estágios, analise as afirmações abaixo e identifique os estágios da despesa:

I. É o despacho exarado por autoridade competente, determinando que a despesa seja paga.
II. É o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição e não poderá exceder o limite dos créditos concedidos.
III. Consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.  
Alternativas
Ano: 2025 Banca: IESES Órgão: CRC-SC Prova: IESES - 2025 - CRC-SC - Contador |
Q3371687 Contabilidade Pública
De acordo com a Lei 4.320/1964 é necessário manter o equilíbrio entre receitas e despesas no momento da execução orçamentária, para isso: 
Alternativas
Ano: 2025 Banca: Quadrix Órgão: CORE-BA Prova: Quadrix - 2025 - CORE-BA - Contador |
Q3364068 Contabilidade Pública
A Lei nº 4.320/1964 estabelece normas para a execução do orçamento público, determinando diretrizes a respeito da realização das despesas, da arrecadação de receitas e do controle financeiro dos entes públicos. Com base nessa informação e considerando‑se a referida legislação, assinale a opção correta.
Alternativas
Q3363258 Contabilidade Pública
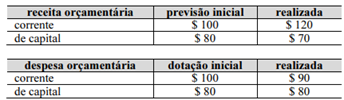
A ARCE apresentou as seguintes informações em seu Balanço Orçamentário no ano de X1:


Imagem associada para resolução da questão


Considerando somente essas informações, é correto afirmar que ocorreu:
Alternativas
Q3359555 Contabilidade Pública
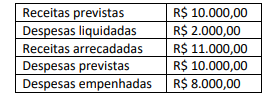
As despesas orçamentárias que não são pagas no mesmo exercício financeiro em que ocorreram devem ser inscritas em Restos a Pagar, assegurando recursos financeiros para sua quitação. Utilize as informações apresentadas abaixo para resolução da questão:

➢ A dotação orçamentária era de R$ 1.000.000,00.
➢ O valor total dos empenhos realizados foi de R$ 700.000,00.
➢ Não houve anulação de empenho no exercício.
➢ O valor pago da dotação mencionada foi de R$ 450.000,00.

Sabendo que os valores inscritos em Restos a Pagar Processados foi de R$ 100.000,00 e Restos a Pagar Não Processados foi de R$ 150.000,00, assinale a alternativa que apresenta o valor dos empenhos liquidados no exercício financeiro:
Alternativas
Q3349611 Contabilidade Pública
De acordo com o Decreto nº 93.872/1986, a abertura ou reabertura de crédito adicional importa automática modificação do quadro de detalhamento 
Alternativas
Q3349608 Contabilidade Pública
De acordo com a Lei nº 4320/1964, a liquidação da despesa consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.
De acordo com a Decisão Normativa TCU 198/2022, a certificação da conformidade da despesa orçamentária abrange, no mínimo, o pagamento indevido decorrente de erro de valor e/ou de elegibilidade na verificação.

A verificação de regras de elegibilidade e cálculo previstos poderá abranger legislações específicas aplicáveis a cada tipo de despesa, em especial, o que se afirma a seguir, à exceção de
Alternativas
Q3340599 Contabilidade Pública
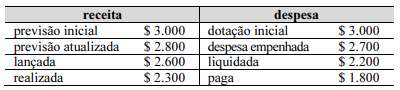
Imagem associada para resolução da questão
Com base nos dados apresentados na tabela precedente, relativos ao planejamento e à execução da receita e da despesa orçamentárias no ano 1 em determinada entidade do setor público, é correto afirmar que, no balanço orçamentário da entidade, o resultado orçamentário do exercício foi  
Alternativas
Q3340240 Contabilidade Pública
Na execução da despesa de benefícios previdenciários de um regime próprio de previdência social (RPPS), foi realizado o seguinte lançamento contábil.

D – 6.2.2.1.1.xx.xx – crédito disponível
C – 6.2.2.1.3.01.xx – crédito empenhado a liquidar

Na execução da despesa pública, o registro em questão representa 
Alternativas
Q3340232 Contabilidade Pública
Q25.png (344×100)

A partir dos dados precedentes, extraídos de um balanço orçamentário hipotético de órgão da administração pública direta, assinale a opção correta a respeito dos indicadores orçamentários do exercício. 
Alternativas
Q3335606 Contabilidade Pública
O Demonstrativo dos Restos a Pagar por Poder e Órgão constitui um dos anexos do Relatório Resumido da Execução Orçamentária (RREO). O referido demonstrativo possibilita o acompanhamento da execução dos compromissos financeiros exigíveis que compõem a dívida flutuante em um dado exercício financeiro.
Na elaboração desse demonstrativo, o ente público deve atentar para o fato de que: 
Alternativas
Q3327932 Contabilidade Pública

Sobre os restos a pagar, assinale com V as afirmativas verdadeiras e com F as falsas.


(  ) Se o serviço contratado foi prestado pelo contratante, e as despesas, liquidadas, mas não pagas no exercício financeiro, a despesa referente a esse fato será inscrita em restos a pagar não processados.


(  ) Restos a pagar são despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício financeiro vigente.


(  ) Por ser restos a pagar, sua inscrição não tem a necessidade de observar as disponibilidades financeiras e condições da legislação pertinente.


(  ) Quando o prazo para cumprimento da obrigação assumida pelo credor estiver vigente (despesa a liquidar), a despesa referente a esse fato deve ser inscrita em restos a pagar não processados.


Assinale a sequência correta.

Alternativas
Q3326625 Contabilidade Pública
A Lei nº 4.320/1964 − Normas Gerais de Direito Financeiro estabelece que o empenho é o ato administrativo que compromete uma parte do orçamento para o pagamento de uma determinada despesa, seja ela certa ou estimada. Partindo-se deste pressuposto, é CORRETO afirmar que:
Alternativas
Ano: 2025 Banca: FURB Órgão: CISAMVE - SC Prova: FURB - 2025 - CISAMVE - SC - Contador |
Q3323785 Contabilidade Pública
Em uma prefeitura, ao registrar a execução orçamentária da despesa, o contador realizou o seguinte lançamento contábil, com base no Plano de Contas Aplicado ao Setor Público (PCASP):
D − 6.2.2.1.1.00.00 - Crédito Disponível
C − 6.2.2.1.3.01.00 - Crédito Empenhado a Liquidar

Com base nesse lançamento, é correto afirmar que ele representa a contabilização:

Alternativas
Q3303247 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) versa sobre as etapas da despesa orçamentária. Sobre esse assunto, o MCASP estabelece que
Alternativas
Respostas
621: A
622: C
623: E
624: E
625: D
626: C
627: A
628: B
629: D
630: B
631: B
632: B
633: B
634: C
635: D
636: E
637: D
638: A
639: B
640: B