Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.026 questões


A Lei nº 4.320/1964 instituiu as demonstrações contábeis obrigatórias para o setor público, cada uma com uma finalidade específica. A imagem abaixo ilustra as diferentes "visões" que cada demonstração oferece sobre a gestão:
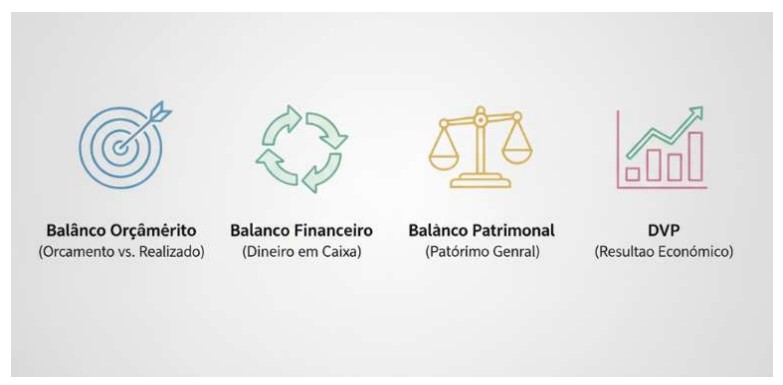
O Balanço Orçamentário, o Balanço Financeiro e o Balanço Patrimonial fornecem visões distintas da gestão. Acerca da finalidade dessas demonstrações (e da DVP, que ajuda a entender o resultado econômico), marque V, para as afirmativas verdadeiras, e F, para as falsas.
(__) O Balanço Orçamentário destina-se a demonstrar o confronto entre a receita prevista e a arrecadada, e a despesa fixada e a executada, apurando o resultado orçamentário do exercício.
(__) O Balanço Financeiro demonstra as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e do seguinte.
(__) O Balanço Patrimonial, conforme a estrutura do MCASP, evidencia o Ativo, o Passivo e o Patrimônio Líquido, segregados em circulante e não circulante, diferindo da estrutura original da Lei 4.320.
(__) O Balanço Financeiro é a demonstração que apura o superávit ou déficit patrimonial (econômico) do exercício, confrontando as variações patrimoniais aumentativas e diminutivas.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
A Lei nº 4.320/1964 define os elementos que compõem a estrutura do Balanço Patrimonial das entidades públicas, segregando os componentes do Ativo e do Passivo em grupos específicos para evidenciar a situação financeira e permanente da entidade. A correta classificação é crucial para a apuração do saldo patrimonial.
Considerando a estrutura do Balanço Patrimonial definida na Lei nº 4.320/1964, analise as afirmativas a seguir.
I. O Ativo Financeiro é composto pelos créditos e valores realizáveis independentemente de autorização orçamentária, além dos valores numerários (disponibilidades).
II. O Ativo Permanente é composto pelos bens, créditos e valores cuja mobilização ou alienação dependa de autorização legislativa para esse fim.
III. O Passivo Financeiro compreende as dívidas fundadas e outras obrigações cuja amortização ou resgate dependa de autorização orçamentária.
Está correto o que se afirma em:
I.O Balanço Patrimonial evidencia a situação patrimonial estática da entidade pública na data de encerramento do exercício financeiro ou na data das demonstrações intermediárias, compreendendo a totalidade dos ativos controlados pela entidade, a totalidade dos passivos exigíveis e o patrimônio líquido resultante da diferença entre ativos e passivos, segregados adequadamente em circulante e não circulante conforme o prazo esperado de realização ou exigibilidade.
II.A Demonstração das Variações Patrimoniais evidencia as alterações verificadas no patrimônio da entidade durante o exercício financeiro, resultantes ou decorrentes das variações patrimoniais aumentativas que incrementam o patrimônio líquido e das variações patrimoniais diminutivas que reduzem o patrimônio líquido, apresentando assim o resultado patrimonial do período que demonstra se houve aumento ou diminuição do patrimônio líquido.
III.O Balanço Financeiro evidencia exclusivamente a execução orçamentária das receitas previstas e arrecadadas e das despesas fixadas e executadas durante o exercício financeiro, não contemplando quaisquer informações sobre ingressos e dispêndios extraorçamentários nem sobre os saldos financeiros de disponibilidades existentes no início e no final do exercício.
Está correto o que se afirma em:
(__)A aquisição de um ativo intangível, como um software, gera, sob o enfoque patrimonial, um lançamento de débito em conta do Ativo e crédito em conta do Passivo (se a prazo) ou do Ativo (se à vista), tratando-se de um fato contábil permutativo.
(__)Sob o enfoque orçamentário, a mesma aquisição de software gera o registro da despesa no estágio do empenho, que representa a reserva da dotação orçamentária para o gasto, afetando o resultado orçamentário do exercício.
(__)A Demonstração dos Fluxos de Caixa (DFC) evidencia as entradas e saídas de caixa e equivalentes de caixa, classificadas em atividades operacionais, de investimento e de financiamento, sendo obrigatória para todos os entes da Federação.
(__)O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os recebimentos e pagamentos de natureza extraorçamentária, confrontando-os com os saldos de caixa do exercício anterior e do exercício atual.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Durante o encerramento contábil anual de uma entidade pública, a equipe técnica foi encarregada de elaborar a Demonstração das Variações Patrimoniais (DVP), conforme determina a Lei nº 4.320/1964 e as diretrizes da NBC TSP. Essa demonstração tem como objetivo evidenciar as mutações ocorridas no patrimônio líquido da entidade, abrangendo tanto os efeitos da execução orçamentária quanto os eventos econômicos e administrativos que impactam o patrimônio sem transitar pelo orçamento.
Com base nesse contexto, todas as alternativas estão corretas, EXCETO:
I.Aquisição de um veículo oficial para uso administrativo, contabilizada como variação patrimonial diminutiva.
II.Depreciação acumulada do mesmo veículo, registrada como variação patrimonial aumentativa.
III.Recebimento de doações de equipamentos de informática, contabilizado como variação patrimonial aumentativa.
IV.Pagamento de despesa com material de consumo, registrado como variação patrimonial diminutiva.
Com base na legislação, assinale a alternativa que indica corretamente os lançamentos classificados de forma incorreta na DVP.
Diante desse cenário, assinale a alternativa que apresenta a correta composição do Balanço Patrimonial:
Lei nº 4.320, de 17 de março de 1964.
De acordo com o Manual de Contas do Setor Portuário da ANTAQ, as Autoridades Portuárias estão obrigadas a apresentar, além das demonstrações contábeis societárias, demonstrações contábeis regulatórias específicas, com periodicidade definida e finalidade voltada à regulação e fiscalização do setor. Dessa forma, são demonstrações contábeis regulatórias, conforme exigido pela ANTAQ:
I. Balanço Patrimonial Mensal (BPM);
II. Demonstração do Resultado do Exercício Mensal (DRE) anual do final do exercício;
III. Demonstração dos Fluxos de Caixa (DFC);
IV. Tabelas de Alocação de Custos (TACs);
V. Inventários de Bens.
Estão corretas:
Considere que a empresa pública federal CODERN apresentou as seguintes movimentações em 2024:
• recebimento de clientes: R$ 550.000;
• recebimentos de juros sobre empréstimos concedidos: R$ 33.000;
• aquisição de equipamentos: R$ 180.000;
• pagamento a fornecedores: R$ 350.000;
• pagamento de principal de empréstimos: R$ 170.000;
• recebimento do principal de empréstimos bancários concedidos: R$ 100.000;
• pagamentos de imposto: 25.000;
• recebimentos de caixa resultantes da venda de ativo imobilizado: R$ 75.000;
• pagamento de juros de empréstimos: R$ 13.000;
• pagamentos de salários a empregados: R$ 220.000;
• caixa recebido pela emissão de debêntures: R$ 950.000.
Nesse contexto, a empresa adota a classificação principal para reconhecimento dos seus pagamentos e recebimentos. Assim, o contador da CODERN identificou o seguinte impacto das transações na Demonstração do Fluxo de Caixa (DFC) da empresa, em 2024:
Considere as seguintes informações apresentadas por um Município, referentes a determinado exercício:
Com base nessa situaçâo, o resultado patrimonial do exercício apurado na Demonstração das Variações Patrimoniais (DVP) foi deficitário em
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são relatórios que informam sobre a situação financeira, patrimonial e orçamentária de uma entidade pública. Elas são elaboradas de acordo com as normas e leis vigentes, e são importantes para a tomada de decisão e para o controle social.
Considerando as disposições da Lei Federal nº. 4.320/1964 sobre as DCASP, assinale a alternativa CORRETA.
Considerando que, até o final do exercício, foram consumidos 40% dos materiais adquiridos, assinale a alternativa que representa o registro CORRETO na Demonstração das Variações Patrimoniais (DVP).

 Conheça nossos planos