Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.026 questões


Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-PR
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-PR - Agente Fazendário Estadual - Função: Contador |
Q3906799
Contabilidade Pública
Uma secretaria da fazenda estadual planeja publicar, ao
término do exercício, um conjunto único de demonstrações que
represente a posição e o desempenho do governo como um todo.
O perímetro considerado inclui a administração direta,
autarquias, fundações e empresas estatais dependentes. Foram
identificadas operações recíprocas relevantes entre essas
entidades, como repasses intraorçamentários, empréstimos
intercompanhias e saldos de contas a receber e a pagar internos.
Nesse contexto, o órgão pretende consolidar suas demonstrações
contábeis.
Considerando essa situação hipotética, assinale a opção correta a respeito da consolidação das demonstrações contábeis.
Considerando essa situação hipotética, assinale a opção correta a respeito da consolidação das demonstrações contábeis.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Centenário do Sul - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Centenário do Sul - PR - Contador |
Q3905112
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada
ao Setor Público (MCASP), a elaboração do Balanço
Orçamentário deverá utilizar as seguintes classes de
contas do Plano de Contas Aplicado ao Setor
Público:
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Centenário do Sul - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Centenário do Sul - PR - Contador |
Q3905111
Contabilidade Pública
Texto associado
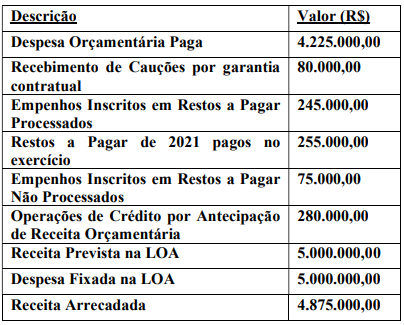
No encerramento de 2023, foram obtidos os seguintes
dados orçamentários e financeiros do sistema de
informação contábil do Município de Nazareno:
De acordo com as informações apresentadas, é
correto afirmar que o Balanço Financeiro do
Município de Nazareno referente ao exercício de
2023 evidenciará, na linha “Ingressos
Extraorçamentários”, o valor de
Q3901396
Contabilidade Pública
Associe o quociente de análise das demonstrações à sua respectiva descrição e assinale a alternativa
com a sequência correta.
1. Quociente de Execução Orçamentária
2. Quociente do Dispêndio da Dívida
3. Quociente da Situação Financeira
4.Quociente de comportamento da execução da despesa
5. Quociente de Equilíbrio Orçamentário
(_) Ativo Financeiro / Passivo Financeiro
(_) Despesa realizada-Despesa prevista / Despesa prevista
(_) Receita Orçamentária / Despesa orçamentária
(_) Soma da Amortização+Encargos / Receita Líquida Real
(_) Despesa orçamentária fixada / Receita orçamentária prevista
1. Quociente de Execução Orçamentária
2. Quociente do Dispêndio da Dívida
3. Quociente da Situação Financeira
4.Quociente de comportamento da execução da despesa
5. Quociente de Equilíbrio Orçamentário
(_) Ativo Financeiro / Passivo Financeiro
(_) Despesa realizada-Despesa prevista / Despesa prevista
(_) Receita Orçamentária / Despesa orçamentária
(_) Soma da Amortização+Encargos / Receita Líquida Real
(_) Despesa orçamentária fixada / Receita orçamentária prevista
Q3901378
Contabilidade Pública
Analise as afirmativas sobre as Demonstrações Contábeis e Relatórios Fiscais, consoante o
MCASP 2025, considerando-as verdadeiras (V) ou falsas (F), e assinale a alternativa correta.
I. O objetivo das Demonstrações Contábeis é o fornecimento de informações úteis sobre a entidade que reporta a informação visando a prestação de contas e responsabilização (accountability) e tomada de decisão.
II. O Balanço Patrimonial e a Demonstração das Variações Patrimoniais são a base para elaboração dos relatórios exigidos pela Lei de Responsabilidade Fiscal (LRF), quais sejam, Relatório de Gestão Fiscal (RGF) e Relatório Resumido da Execução Orçamentária (RREO).
III. Os relatórios são utilizados principalmente, para analisar opções de política fiscal; definir essas políticas e avaliar os seus impactos; determinar o impacto sobre a economia; e comparar os resultados fiscais nacional e internacional.
IV. Os Balanços Orçamentário e Financeiro compreendem o registro e evidenciação da composição patrimonial e do ente público, pelo que observam os princípios e as normas contábeis voltados ao reconhecimento, mensuração e evidenciação dos ativos e passivos.
I. O objetivo das Demonstrações Contábeis é o fornecimento de informações úteis sobre a entidade que reporta a informação visando a prestação de contas e responsabilização (accountability) e tomada de decisão.
II. O Balanço Patrimonial e a Demonstração das Variações Patrimoniais são a base para elaboração dos relatórios exigidos pela Lei de Responsabilidade Fiscal (LRF), quais sejam, Relatório de Gestão Fiscal (RGF) e Relatório Resumido da Execução Orçamentária (RREO).
III. Os relatórios são utilizados principalmente, para analisar opções de política fiscal; definir essas políticas e avaliar os seus impactos; determinar o impacto sobre a economia; e comparar os resultados fiscais nacional e internacional.
IV. Os Balanços Orçamentário e Financeiro compreendem o registro e evidenciação da composição patrimonial e do ente público, pelo que observam os princípios e as normas contábeis voltados ao reconhecimento, mensuração e evidenciação dos ativos e passivos.
Q3900392
Contabilidade Pública
Sobre o estudo das legislações e normas contábeis que orientam a prática contábil aplicada ao
Setor Público, à luz da NBC TSP 11, expedida pelo Conselho Federal de Contabilidade, marque a
opção incorreta.
Q3900388
Contabilidade Pública
Leia com atenção as afirmações a seguir sobre Demonstração das Mutações do Patrimônio Líquido
(DMPL) e, à luz do MCASP, marque a opção incorreta.
Q3900387
Contabilidade Pública
Leia com atenção as afirmações a seguir sobre Demonstração do Resultado do Exercício (DRE) e a
Demonstração das Variações Patrimoniais (DVP) e, à luz do MCASP, marque a opção incorreta.
Q3900386
Contabilidade Pública
Leia com atenção as afirmações a seguir sobre Balanço Patrimonial e, à luz do MCASP, marque a
opção incorreta.
Ano: 2026
Banca:
ABCP
Órgão:
Prefeitura de Cardoso - SP
Prova:
ABCP - 2026 - Prefeitura de Cardoso - SP - Contador |
Q3899181
Contabilidade Pública
Ao final do exercício financeiro, o órgão de
contabilidade elaborou demonstrativo comparando a
receita prevista na Lei Orçamentária Anual com a
efetivamente arrecadada. Esse comparativo tem como
finalidade principal:
Ano: 2026
Banca:
ABCP
Órgão:
Prefeitura de Cardoso - SP
Prova:
ABCP - 2026 - Prefeitura de Cardoso - SP - Contador |
Q3899171
Contabilidade Pública
Durante auditoria interna, constatou-se que
determinado ente público apresentou expressivo
aumento no ativo imobilizado e redução proporcional no
passivo circulante, sem impacto imediato na execução
orçamentária. O demonstrativo contábil adequado para
evidenciar a posição dos bens, direitos e obrigações em
determinada data é o:
Ano: 2026
Banca:
ABCP
Órgão:
Prefeitura de Cardoso - SP
Prova:
ABCP - 2026 - Prefeitura de Cardoso - SP - Contador |
Q3899170
Contabilidade Pública
Ao analisar o encerramento do exercício financeiro
de determinado ente público, o contador verificou que a
arrecadação superou a previsão inicial da receita e que
a despesa empenhada foi inferior à fixada na Lei
Orçamentária Anual. Para evidenciar essa comparação
entre valores previstos e executados, deve-se utilizar o
demonstrativo contábil denominado:
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
UNIRIO
Prova:
INSTITUTO AOCP - 2026 - UNIRIO - Técnico em Contabilidade |
Q3888256
Contabilidade Pública
A Demonstração dos Fluxos de Caixa (DFC)
evidencia as entradas e saídas de caixa e
equivalentes, classificadas conforme a natureza
das atividades. Para um ente da federação, as
transferências correntes recebidas dentro do
mesmo ente devem ser registradas como
transferências intragovernamentais e integrar os
fluxos de caixa das
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE / CEBRASPE - 2026 - Telebras - Especialista em Gestão de Telecomunicações - Analista Superior - Subatividade: Administrativo |
Q3886976
Contabilidade Pública
A respeito do planejamento financeiro de curto prazo, dos atos administrativos e do regime jurídico dos servidores públicos federais, julgue o item subsequente.
A gestão de liquidez em curto prazo equilibra o ciclo operacional e os prazos de pagamento, mitigando a defasagem de caixa via otimização de recebíveis e fornecedores.
Ano: 2026
Banca:
FCC
Órgão:
MPE-SE
Prova:
FCC - 2026 - MPE-SE - Analista do Ministério Público - Ciências Contábeis |
Q3884282
Contabilidade Pública
Texto associado
Para responder a questão, baseie-se na Lei nº 4.320/1964 e nas transações que ocorreram no exercício de 2024 a seguir:
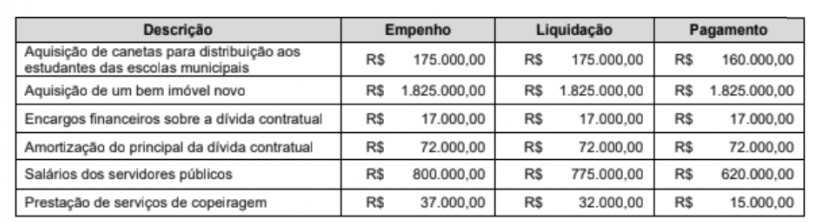
O Balanço Financeiro referente a esse exercício evidenciou
Ano: 2026
Banca:
FCC
Órgão:
MPE-SE
Prova:
FCC - 2026 - MPE-SE - Analista do Ministério Público - Ciências Contábeis |
Q3884280
Contabilidade Pública
Conforme a Lei nº 4.320/1964, entende-se por superávit financeiro a diferença positiva entre o ativo financeiro e o passivo financeiro apurado no
Ano: 2026
Banca:
SELECON
Órgão:
Prefeitura de Porto dos Gaúchos - MT
Prova:
SELECON - 2026 - Prefeitura de Porto dos Gaúchos - MT - Contador |
Q3883768
Contabilidade Pública
Os ativos biológicos são demonstrados no balanço
patrimonial da contabilidade pública, no grupo de contas que
recebe o nome de ativo:
Ano: 2026
Banca:
SELECON
Órgão:
Prefeitura de Porto dos Gaúchos - MT
Prova:
SELECON - 2026 - Prefeitura de Porto dos Gaúchos - MT - Contador |
Q3883764
Contabilidade Pública
O demonstrativo de contabilidade pública que é exigido pela
Lei de Responsabilidade Fiscal, possui publicação bimestral
e integra o Relatório Resumido da Execução Orçamentária é o
balanço:
Ano: 2026
Banca:
FGV
Órgão:
AL-RO
Prova:
FGV - 2026 - AL-RO - Consultor Legislativo (Assessoramento em Orçamento) |
Q3882010
Contabilidade Pública
Em 02/01/2025, uma entidade do setor público contraiu um
empréstimo para pagamento após quatro anos. O acordo do
empréstimo estabelecia um compromisso da entidade em manter
um endividamento geral abaixo de 60%. No entanto, este
parâmetro não foi cumprido até a data do encerramento do
exercício social e, contratualmente, o pagamento da dívida
poderia ser exigido pelo credor.
As demonstrações contábeis de 31/12/2025 da entidade tiveram a sua emissão autorizada em 20/01/2026.
Em 10/01/2026, o credor concordou em não exigir o pagamento antecipado como consequência do descumprimento do compromisso.
No Balanço Patrimonial da entidade, em 31/12/2025, o empréstimo deve ser classificado como
As demonstrações contábeis de 31/12/2025 da entidade tiveram a sua emissão autorizada em 20/01/2026.
Em 10/01/2026, o credor concordou em não exigir o pagamento antecipado como consequência do descumprimento do compromisso.
No Balanço Patrimonial da entidade, em 31/12/2025, o empréstimo deve ser classificado como
Ano: 2026
Banca:
FGV
Órgão:
ALERJ
Prova:
FGV - 2026 - ALERJ - Especialista Legislativo - Nível IV - Orçamento e Finanças |
Q3881700
Contabilidade Pública
Em 2025, uma entidade do setor público adquiriu títulos para fins
de negociação imediata e futura de, respectivamente, R$ 50.000
e R$ 70.000.
Na Demonstração dos Fluxos de Caixa da entidade, as compras trouxeram, de acordo com a NBC TSP 12 – Demonstração dos Fluxos de Caixa, o impacto negativo na Atividade Operacional de
Na Demonstração dos Fluxos de Caixa da entidade, as compras trouxeram, de acordo com a NBC TSP 12 – Demonstração dos Fluxos de Caixa, o impacto negativo na Atividade Operacional de

 Conheça nossos planos