Questões de Concurso Sobre outras demonstrações em contabilidade geral

Foram encontradas 1.387 questões

Q315019 Contabilidade Geral
Julgue os itens seguintes, a respeito das notas explicativas, da demonstração do fluxo de caixa e da consolidação das demonstrações contábeis.

Uma nota explicativa poderá estar relacionada a qualquer das demonstrações contábeis, seja a demonstração do valor adicionado, seja a demonstração dos lucros ou dos prejuízos acumulados.

Alternativas
Q315013 Contabilidade Geral
A finalidade da demonstração das mutações do patrimônio líquido é apresentar resumidamente todos os valores que alteram individualmente cada conta do patrimônio liquido, evidenciando aos sócios e acionistas o que aconteceu com a riqueza efetiva da empresa e com a deles também.

Alternativas
Q304257 Contabilidade Geral
Em relação à elaboração da demonstração de resultado do exercício, de acordo com os  pronunciamentos técnicos do CPC, julgue os itens a seguir.
A parcela efetiva de ganhos ou perdas resultantes de instrumentos financeiros derivativos destinados a hedge de fluxo de caixa integra à categoria outros resultados abrangentes.
Alternativas
Q304226 Contabilidade Geral
Com base nas Leis n.º 6.404/1976, n.º 11.638/2007 e n.º 11.941/2009, julgue os itens que se seguem.
Nas notas explicativas devem ser indicados os principais critérios de avaliação dos elementos patrimoniais, de cálculos de depreciação, de constituição de provisões para encargos ou riscos e dos ajustes para atender a perdas prováveis na realização de elementos do ativo.
Alternativas
Q303917 Contabilidade Geral
Sobre as Demonstrações Contábeis é correto afirmar que

Alternativas
Q292154 Contabilidade Geral
Com relação a demonstrações financeiras, julgue os itens
subsequentes.
O saldo positivo apresentado na conta ajustes de avaliação patrimonial, do patrimônio líquido, decorrente da avaliação a valor justo dos títulos classificados na categoria disponíveis para venda, é um item que deve ser apresentado, pelas companhias abertas, na demonstração de resultado abrangente do período.
Alternativas
Q2944162 Contabilidade Geral

Uma empresa optante pelo Lucro Presumido que esteja, devido ao seu tipo de atividade, enquadrada na base de cálculo de 32% de presunção de lucro terá sua alíquota de Imposto de Renda Pessoa Jurídica aplicada diretamente sobre seu valor de nota fiscal no percentual de

Alternativas
Q2936591 Contabilidade Geral
Por imposição da lei societária, uma sociedade anônima de capital fechado utiliza a demonstração contábil (financeira) com o objetivo de evidenciar a destinação do resultado do exercício, proposta pela Administração à Assembleia Geral Ordinária, a quem cabe sua aprovação. Essa demonstração contábil é denominada
Alternativas
Q2914255 Contabilidade Geral

Considere os seguintes valores:


Resultado do trimestre antes da contribuição social sobre o

lucro líquido .................... = R$ 60.000,00

Provisões não dedutíveis = R$ 5.000,00

Dividendos recebidos = R$ 20.000,00


Baseado nos valores acima, pode-se afirmar que a base de cálculo da contribuição social sobre o lucro líquido corresponde a

Alternativas
Q2914245 Análise de Balanços

Observe os seguintes dados:


Saldo do exercício anterior = R$ 2.150.000,00

Inscrição ........................... = R$ 3.410.000,00

Encampação .................... = R$ 550.000,00

Baixa ................................ = R$ 1.830.000,00

Cancelamento .................. = R$ 220.000,00


Considerando os valores acima, pode-se afirmar que o resultado da dívida flutuante corresponde a

Alternativas
Ano: 2012 Banca: FEPESE Órgão: UFFS Prova: FEPESE - 2012 - UFFS - Contador |
Q2906769 Contabilidade Geral

A demonstração das mutações do patrimônio líquido (DMPL) contemplará, no mínimo, os itens contidos abaixo, segregados em colunas:

Alternativas
Q2893004 Análise de Balanços

O que é Capital de Giro Líquido?

Alternativas
Q2889680 Contabilidade Geral

Em relação à Demonstração do Resultado, marque V para Verdadeiro ou F para Falso e, em seguida, assinale a alternativa que apresenta a sequência correta.

( ) A demonstração do resultado do exercício discrimina as despesas com as vendas, as despesas financeiras, deduzidas das receitas, as despesas gerais e administrativas, e outras despesas operacionais.

( ) A demonstração do resultado do exercício discrimina as participações de debêntures, empregados, administradores e partes beneficiárias, mesmo na forma de instrumentos financeiros, e de instituições ou fundos de assistência ou previdência de empregados, que não se caracterizem como despesa.

( ) Na determinação do resultado do exercício, são computados as receitas e os rendimentos ganhos no período, independentemente da sua realização em moeda.

( ) A demonstração do resultado do exercício discrimina o valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza não distribuída.

( ) Na determinação do resultado do exercício, são computados o saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial.

Alternativas
Q2889679 Contabilidade Geral

Considerando exclusivamente as informações abaixo referentes a um período de uma empresa, assinale a alternativa que apresenta o Resultado Líquido deste período. 
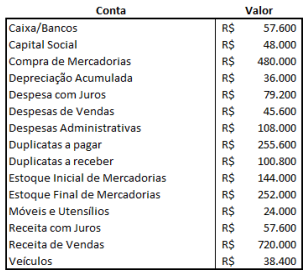

Imagem associada para resolução da questão

Alternativas
Q2734442 Análise de Balanços

Imagem associada para resolução da questão

Baseado no Balanço Patrimonial da Cia Crescimento, qual o valor da participação do capital de terceiros (em percentual)?

Alternativas
Q2734440 Contabilidade Geral

O Imposto sobre Produtos Industrializados (IPI) é considerado um Ativo nas compras de matéria-prima que dão direito ao ressarcimento do imposto pago. Baseado nesta informação, na aquisição de R$ 1.000.000 de matéria-prima com IPI de 20% tem-se:

Alternativas
Q2214036 Contabilidade Geral
Considerando os demonstrativos contábeis que devem ser elaborados pela contabilidade, analise as seguintes afirmativas.
I. A Demonstração das Mutações do Patrimônio Líquido deve apresentar o valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, inclusive aos empregados, bem como a parcela da riqueza não transferida para o patrimônio líquido.
II. A Demonstração dos Resultados deve discriminar as participações de debêntures, empregados, administradores e partes beneficiárias, mesmo na forma de instrumentos financeiros, e de instituições ou fundos de assistência ou previdência de empregados, que não se caracterizem como despesa.
III. A Demonstração dos Fluxos de Caixa apresenta as alterações ocorridas no saldo de caixa e equivalentes de caixa, segregando-se essas alterações em três fluxos: das operações, dos financiamentos e dos investimentos.
A partir da análise, pode-se concluir que

Alternativas
Q1295280 Contabilidade Geral
Corresponde à mutação evidenciada na Demonstração das Mutações do Patrimônio Líquido (DMPL), e que NÃO afeta o saldo total do Patrimônio Líquido, o registro contábil de:  
Alternativas
Q1168343 Contabilidade Geral
Assinale a alternativa que apresenta, corretamente, o conjunto completo das demonstrações contábeis exigidas para pequenas e médias empresas, que inclui o Balanço Patrimonial e a Demonstração do Resultado do Exercício, de acordo com as Normas Brasileiras de Contabilidade - NBC TG 1000 (Contabilidade para Pequenas e Médias Empresas).
Alternativas
Q1168334 Contabilidade Geral
Assinale a alternativa que corresponde, corretamente, ao informe contábil que evidencia, de forma sintética, os valores correspondentes à formação da riqueza gerada pela empresa em determinado período e sua respectiva distribuição.
Alternativas
Respostas
1041: C
1042: C
1043: C
1044: C
1045: A
1046: E
1047: B
1048: E
1049: A
1050: A
1051: E
1052: A
1053: C
1054: D
1055: A
1056: D
1057: C
1058: C
1059: C
1060: D