Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.387 questões


Ano: 2013
Banca:
FCC
Órgão:
TCE-AM
Prova:
FCC - 2013 - TCE-AM - Analista Técnico de Controle Externo - Auditoria Governamental |
Q437553
Contabilidade Geral
Considere as seguintes informações sobre a empresa X correspondentes ao ano de 2012:
1. Apuração do resultado do período com a obtenção de lucro líquido de $ 250.000.
2. Destinação do Lucro do Período: constituição de Reserva Legal no valor de $ 12.500 e de Reserva de Incentivos Fiscais no valor de $ 10.000.
3. Distribuição de dividendos no valor de $ 50.000.
4. Aumento de Capital Social no valor total de $ 80.000, sendo $ 40.000 com incorporação de parte do lucro do período e o restante de $ 40.000 com integralização com veículos.
Após o reconhecimento dessas operações, a Demonstração das Mutações do Patrimônio Líquido (DMPL) evidenciou um aumento no Patrimônio Líquido inicial da empresa no valor total de
1. Apuração do resultado do período com a obtenção de lucro líquido de $ 250.000.
2. Destinação do Lucro do Período: constituição de Reserva Legal no valor de $ 12.500 e de Reserva de Incentivos Fiscais no valor de $ 10.000.
3. Distribuição de dividendos no valor de $ 50.000.
4. Aumento de Capital Social no valor total de $ 80.000, sendo $ 40.000 com incorporação de parte do lucro do período e o restante de $ 40.000 com integralização com veículos.
Após o reconhecimento dessas operações, a Demonstração das Mutações do Patrimônio Líquido (DMPL) evidenciou um aumento no Patrimônio Líquido inicial da empresa no valor total de
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427333
Contabilidade Geral
Relacione o tipo de Prática Contábil, adotado por uma determinada Sociedade Anônima, descrito na primeira coluna, com a respectiva nota apresentada no conjunto das Notas Explicativas, na segunda coluna e, em seguida, assinale a opção CORRETA.
(1) Práticas contábeis em relação ao Imobilizado
(2) Práticas contábeis em relação aos Investimentos
(3) Práticas contábeis em relação aos Empréstimos e Financiamentos
( ) São registrados pelos valores originais de captação, atualizados monetariamente pelos indexadores pactuados contratualmente com os credores, acrescidos de juros apropriados até a data dos balanços.
( ) Caso existam evidências claras de que os ativos estão registrados por valor não recuperável no futuro, a entidade deverá imediatamente reconhecer a desvalorização, por meio da constituição de provisão para perdas. Anualmente ou quando houver indicação que uma perda foi sofrida, a companhia realiza o teste de recuperabilidade dos saldos contábeis desses, a fim de determinar se estes ativos sofreram perdas por “impairment” em observância à NBC TG 01 – Redução ao Valor Recuperável do Ativo.
( ) Nas controladas, são avaliados pelo método da equivalência patrimonial.
A sequência CORRETA é:
(1) Práticas contábeis em relação ao Imobilizado
(2) Práticas contábeis em relação aos Investimentos
(3) Práticas contábeis em relação aos Empréstimos e Financiamentos
( ) São registrados pelos valores originais de captação, atualizados monetariamente pelos indexadores pactuados contratualmente com os credores, acrescidos de juros apropriados até a data dos balanços.
( ) Caso existam evidências claras de que os ativos estão registrados por valor não recuperável no futuro, a entidade deverá imediatamente reconhecer a desvalorização, por meio da constituição de provisão para perdas. Anualmente ou quando houver indicação que uma perda foi sofrida, a companhia realiza o teste de recuperabilidade dos saldos contábeis desses, a fim de determinar se estes ativos sofreram perdas por “impairment” em observância à NBC TG 01 – Redução ao Valor Recuperável do Ativo.
( ) Nas controladas, são avaliados pelo método da equivalência patrimonial.
A sequência CORRETA é:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427323
Contabilidade Geral
Com os saldos das contas de resultado apresentados abaixo, elabore a Demonstração de Resultado.
Custo das Mercadorias Vendidas R$78.530,00
Despesa com Tributos Sobre o Lucro R$17.577,00
Despesas Administrativas R$13.740,00
Despesas com Vendas R$43.510,00
Despesas Financeiras R$3.720,00
Despesas Gerais R$21.820,00
ICMS Incidente Sobre Vendas R$16.450,00
Outras Despesas Operacionais R$2.120,00
Receita Bruta de Vendas R$235.000,00
Receita de Equivalência Patrimonial R$3.450,00
Receitas Financeiras R$1.780,00
Vendas Canceladas R$1.750,00
Com base na Demonstração de Resultados elaborada, assinale a opção CORRETA.
Custo das Mercadorias Vendidas R$78.530,00
Despesa com Tributos Sobre o Lucro R$17.577,00
Despesas Administrativas R$13.740,00
Despesas com Vendas R$43.510,00
Despesas Financeiras R$3.720,00
Despesas Gerais R$21.820,00
ICMS Incidente Sobre Vendas R$16.450,00
Outras Despesas Operacionais R$2.120,00
Receita Bruta de Vendas R$235.000,00
Receita de Equivalência Patrimonial R$3.450,00
Receitas Financeiras R$1.780,00
Vendas Canceladas R$1.750,00
Com base na Demonstração de Resultados elaborada, assinale a opção CORRETA.
Q427279
Contabilidade Geral
Texto associado
Uma sociedade apresentou o seguinte balancete com as variações do exercício de 2012:

O saldo, em 31.12.2012, do Patrimônio Líquido, apresentado na Demonstração da Mutação do Patrimônio Líquido, é de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame
|
CFC - 2013 - CFC - Técnico em Contabilidade - 2º Exame |
Q427162
Contabilidade Geral
Texto associado
Uma sociedade empresária em seu exercício findo em 2012, apresentava os seguintes dados extraídos da Demonstração das Mutações do Patrimônio Líquido – DMPL.

De acordo com os dados acima, a variação total do Patrimônio Líquido, apresentada na DMPL, foi de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426665
Contabilidade Geral
Texto associado
Uma sociedade apresentou os seguintes dados extraídos do Balanço Patrimonial, apresentado no conjunto de suas demonstrações contábeis do ano de 2012, e da movimentação contábil do Patrimônio Líquido no período, expressos em milhares de reais:

Com base nos dados apresentados, considerando que a única Reserva de Lucro constituída é a Reserva Legal, a Demonstração das Mutações do Patrimônio Líquido, em milhares de reais, para o ano de 2012, será
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426660
Contabilidade Geral
Em relação a inclusão nas Notas Explicativas às Demonstrações Contábeis, aponte os itens abaixo, de acordo com a ITG 1000 – Modelo Contábil para Microempresa e Empresa de Pequeno Porte, que devem, obrigatoriamente, constar nas Notas Explicativas e, em seguida, assinale a opção CORRETA.
I. Declaração explícita e não reservada em conformidade com a ITG 1000.
II. Descrição resumida das operações da entidade e suas principais atividades.
III. Referência às principais práticas contábeis adotadas na elaboração das demonstrações contábeis.
IV. Descrição resumida das políticas contábeis significativas utilizadas pela entidade.
Esta(ão) certo(s) o(s) item(ns):
I. Declaração explícita e não reservada em conformidade com a ITG 1000.
II. Descrição resumida das operações da entidade e suas principais atividades.
III. Referência às principais práticas contábeis adotadas na elaboração das demonstrações contábeis.
IV. Descrição resumida das políticas contábeis significativas utilizadas pela entidade.
Esta(ão) certo(s) o(s) item(ns):
Ano: 2013
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame
|
CFC - 2013 - CFC - Técnico em Contabilidade - 2º Exame |
Q426657
Contabilidade Geral
Texto associado
Uma sociedade empresária apresentou em 31.12.2012 as seguintes informações:

Com base nessas informações, assinale a opção que apresenta o Resultado Abrangente Total do Período.
Ano: 2013
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2013 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q425649
Contabilidade Geral
Na Demonstração das Mutações do Patrimônio Líquido (DMPL), são evidenciadas todas as contas classificadas no Balanço Patrimonial no Patrimônio Líquido que representa o chamado capital próprio da entidade.
Nesse contexto, os dividendos inclusos na proposta de destinação do lucro líquido do exercício submetida pela administração à Assembleia-Geral
Nesse contexto, os dividendos inclusos na proposta de destinação do lucro líquido do exercício submetida pela administração à Assembleia-Geral
Q413480
Contabilidade Geral
Texto associado
Com base no balancete de verificação de uma empresa de revenda de produtos eletrônicos XPTO Ltda., levantado em 31 de dezembro de 2012, conforme demonstrado a seguir, responda às questões de números 46 a 50.

O valor do capital circulante líquido, em R$, é
Ano: 2013
Banca:
IADES
Órgão:
EBSERH
Prova:
IADES - 2013 - EBSERH - Analista Administrativo - Contabilidade |
Q404745
Contabilidade Geral
Sobre a Demonstração das Mutações do Patrimônio Líquido (DMPL), assinale a alternativa correta.
Q394618
Contabilidade Geral
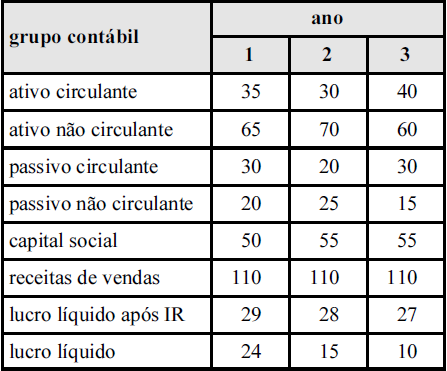
Considerando que a tabela acima apresenta informações da contabilidade da empresa hipotética Z, que o ativo financeiro e o passivo financeiro de cada ano dessa empresa representavam, cada um, 10% do total de valores circulantes, e que os três anos dessa tabela são consecutivos, sendo o ano 1 o mais recente e o ano 3 o mais antigo, julgue os itens subsequentes.
O capital circulante líquido da empresa Z manteve-se positivo ao longo de todo o período, mas apresentou comportamento decrescente quando comparado o ano 3 com o ano 1.
O capital circulante líquido da empresa Z manteve-se positivo ao longo de todo o período, mas apresentou comportamento decrescente quando comparado o ano 3 com o ano 1.
Ano: 2013
Banca:
INSTITUTO AOCP
Órgão:
Colégio Pedro II
Prova:
Instituto AOCP - 2013 - Colégio Pedro II - Contador |
Q388545
Contabilidade Geral
De acordo com o CPC 26 (R1), item 107, onde a entidade deverá demonstrar o montante de dividendos reconhecidos como distribuição aos proprietários durante o período e o respectivo montante dos dividendos por ação?
Ano: 2013
Banca:
INSTITUTO AOCP
Órgão:
Colégio Pedro II
Prova:
Instituto AOCP - 2013 - Colégio Pedro II - Contador |
Q388543
Contabilidade Geral
De acordo com o CPC 26 (R1), item 9, qual das alternativas abaixo tem como objetivo proporcionar informação acerca da posição patrimonial e financeira, do desempenho e dos fluxos de caixa da entidade que seja útil a um grande número de usuários em suas avaliações e tomada de decisões econômicas?
Ano: 2013
Banca:
FUMARC
Órgão:
PC-MG
Prova:
FUMARC - 2013 - PC-MG - Analista da Polícia Civil - Ciências Contábeis |
Q380050
Contabilidade Geral
O capital circulante líquido, que é a folga financeira da empresa a curto prazo, é obtido pela diferença entre o ativo circulante e o passivo circulante.
Dentre as transações que podem aumentar o capital circulante líquido, inclui-se
Dentre as transações que podem aumentar o capital circulante líquido, inclui-se
Q370664
Contabilidade Geral
As demonstrações financeiras devem exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício social. Ademonstração de lucros ou prejuízos acumulados discriminará:
I. O saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial;
II. As reversões de reservas e o lucro líquido do exercício;
III. As transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
Está CORRETO, apenas, o que se afirma em:
I. O saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial;
II. As reversões de reservas e o lucro líquido do exercício;
III. As transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
Está CORRETO, apenas, o que se afirma em:
Ano: 2013
Banca:
IESES
Órgão:
SEPLAG-MG
Prova:
IESES - 2013 - SEPLAG-MG - Gestor Governamental - Contador |
Q362434
Contabilidade Geral
Texto associado
Com base no Balanço Patrimonial descrito abaixo responda a questão a seguir.

O valor relativo ao capital circulante líquido é:
Ano: 2013
Banca:
FEPESE
Órgão:
JUCESC
Prova:
FEPESE - 2013 - JUCESC - Analista Técnico em Gestão de Registro Mercantil - Analista Técnico Administrativo |
Q358433
Contabilidade Geral

Com base nos demonstrativos fnanceiros da Cooperativa da Junta Comercial de SC (CJC/SC), pode-se afrmar que a folga fnanceira (CCL – Capital Circulante Líquido):
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2013 - TCU - Auditor Federal de Controle Externo |
Q354031
Contabilidade Geral
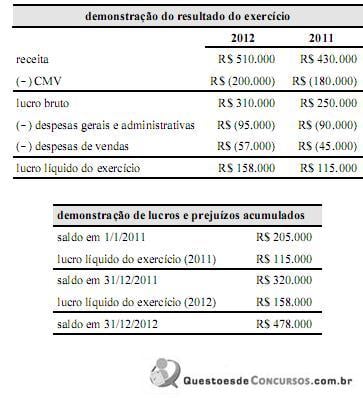
Determinada companhia levantou, no final do exercício de 2012, a demonstração do resultado do exercício e a demonstração de lucros e prejuízos acumulados, as quais estão expostas nas tabelas acima. Contudo, por considerar que poderia melhorar a qualidade da informação contábil-financeira, a companhia alterou sua política contábil com relação à avaliação dos estoques. Até aquele momento, a avaliação dos estoques vinha sendo feita pelo método da média ponderada. A mudança na política contábil, a ser executada ainda em 2012, consistia em adotar o método primeiro que entra, primeiro que sai (PEPS). Em consequência da mudança, foram recalculados os saldos finais dos estoques nos finais dos exercícios de 2010 a 2012. Os novos saldos apresentaram, então, valores maiores que quando avaliados pela média ponderada, como apresentado a seguir.
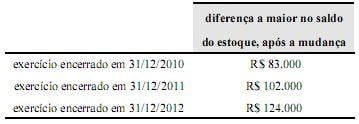
Com referência a essas informações, julgue o item a seguir.
A nova demonstração de lucros e prejuízos acumulados apresentará, em 31/12/2012, um saldo inferior a R$ 520.000.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2013 - TCU - Auditor Federal de Controle Externo |
Q354027
Contabilidade Geral
A respeito das notas explicativas que acompanham as demonstrações contábeis, julgue o item subsequente, de acordo com as normas brasileiras de contabilidade.
Quando determinada entidade corrige, retrospectivamente, erro material de períodos anteriores, a entidade deve divulgar nas notas explicativas que acompanham o primeiro conjunto de demonstrações contábeis publicado após a descoberta desse erro, entre outras informações, a natureza do erro e o montante da retificação para cada período anterior apresentado, na medida em que seja praticável, para cada item afetado da demonstração contábil.
Quando determinada entidade corrige, retrospectivamente, erro material de períodos anteriores, a entidade deve divulgar nas notas explicativas que acompanham o primeiro conjunto de demonstrações contábeis publicado após a descoberta desse erro, entre outras informações, a natureza do erro e o montante da retificação para cada período anterior apresentado, na medida em que seja praticável, para cada item afetado da demonstração contábil.

 Conheça nossos planos